您好,欢迎来到梧桐树保险经纪!
当大家不再追逐高息:利率下行周期,确定性才是稀缺资产!
当大家不再追逐高息:利率下行周期,确定性才是稀缺资产!
不知道大家有没有发现一件怪事:储蓄国债利息并不高,却次次被疯抢。
今年最后一批储蓄国债前阵子开售,很多人定好闹钟蹲手机银行,额度几分钟就被抢光。
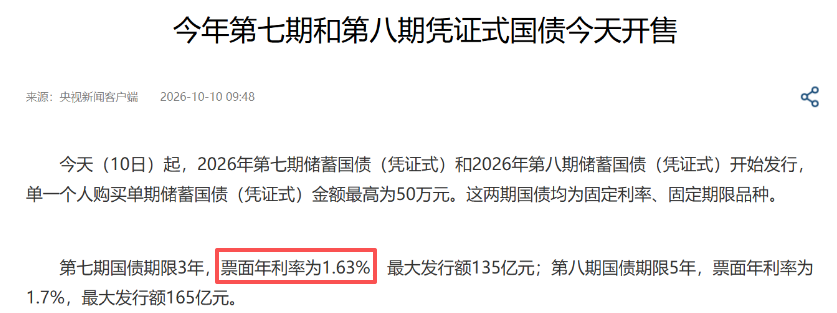
更有意思的是,这次国债收益和银行定期相差无几,3年期票面利率1.63%,并没有太大优势,但大家还是抢着入手。
核心信号很简单:理财逻辑已经变天。
以前我们到处找更高收益,现在,锁住稳定利率,才是更重要的事。
一、这场抢购,抢的不是利息,是安心
储蓄国债每年分批发行,而今年最后一批的抢购热度格外惹眼。
这批分3年期、5年期,总额不小,按年付息,百元就能买,单个账户还有认购上限。国债发售有固定时间段,错过当期,只能等下一轮。
对比同期银行存款就能看到,中长期定存利率有所回升,国债的收益优势基本抹平。
那大家愿意争抢的理由是什么?
第一,国家信用背书,安全性强;
第二,买入那一刻利率直接锁定,后续市场怎么波动,约定利息不变;
第三,支取规则比普通定存友好,持有一段时间后提前取出,利息损耗更小。
一句话总结:大家不是冲超额收益来的,而是花钱买下未来几年收益不变的确定性。
二、资金流向背后,藏着正在发生的趋势
国债热销不是偶然,是普通人资产选择转向的缩影,三个信号值得留意。
第一,无风险利率长期往下走。
拉长时间看,大行长期存款、中长期国债收益率,整体持续下行。
同样一笔钱存定期,拿到的利息,对比几年前缩水明显。
银行净息差持续承压,盈利空间有限,存款利率很难持续走高。
利率下行,不是短期波动,是长期主线。
第二,居民资金在寻找稳健落脚点。
央行数据显示,住户存款新增规模明显回落。大量资金没有冲进高波动市场,反而扎堆国债、大额存单、储蓄型保险这类稳健品种。
理财净值化之后,保本产品越来越少,再加政策配套加持,进一步推高了这类资产的热度。
第三,投资者提前预判利率走向。
买入中长期国债,本质就是押注:未来几年市场利率,大概率比现在更低。
每一笔认购,都是普通家庭用真金白银投出的预期。
三、储蓄型保险的价值:补上存款、国债做不到的超长锁利
存款、国债都绕不开的一点:再投资风险。
举个例子,一笔钱现在锁定3年,到期之后,只能按照当时新的市场利率重新安排。如果那时候利率继续走低,收益跟着缩水。存款、国债锁利周期有限,到期就要重新接受市场定价。
年金险、增额终身寿不一样。保单现金价值写进合同,投保时就能看清每一年的保单价值,不受后续利率涨跌影响。
早年银行存款利率很高,绝大多数人选存款;少数人配置保险。多年过去,曾经的高息存款利率早就回落,那张老保单依旧按约定持续发放现金流。
短期高收益容易消散,写进合同的确定利益,才能穿越利率周期。
简单对比一下:
存款、国债:锁3-5年,到期重新定价,取用灵活,几乎没有沉没成本;
储蓄型保险:可以终身锁定保证利益,但前期流动性弱,短期内退保会亏损。
几类工具监管、流动性、用途完全不同,但保险独特的价值,在于长周期确定性很稀缺。
三四十岁攒的养老金,要覆盖几十年养老生活,存款、国债只能锁定数年,储蓄型保险是普通人能接触到、锁定几十年收益的工具。
但有一点需要注意:保险的锁利窗口也有时间限制。
因为保险定价和市场利率绑定,无风险利率继续下行,后续产品能锁定的保证利益也会下调。
所以说,买保险,宜早不宜迟。
四、普通家庭,按资金周期分层配置
资产配置没有标准答案,但有清晰顺序。
优先搭保障底座,再做储蓄锁利。因为一场意外或是一场大病的大额支出,很容易打乱所有理财规划。所以先配齐医疗险、重疾险、意外险,家庭经济支柱配上定期寿险。
然后,再按用钱时间给资金分类:
1年内要用的钱:活期、货基、短债,优先流动性;
1-3年要用的钱:定期存款、大额存单,拿短期稳定收益;
3-5年闲置资金:储蓄国债、中长期定存,有额度就锁;
10年以上、养老储备:增额终身寿、年金险、个人养老金账户。
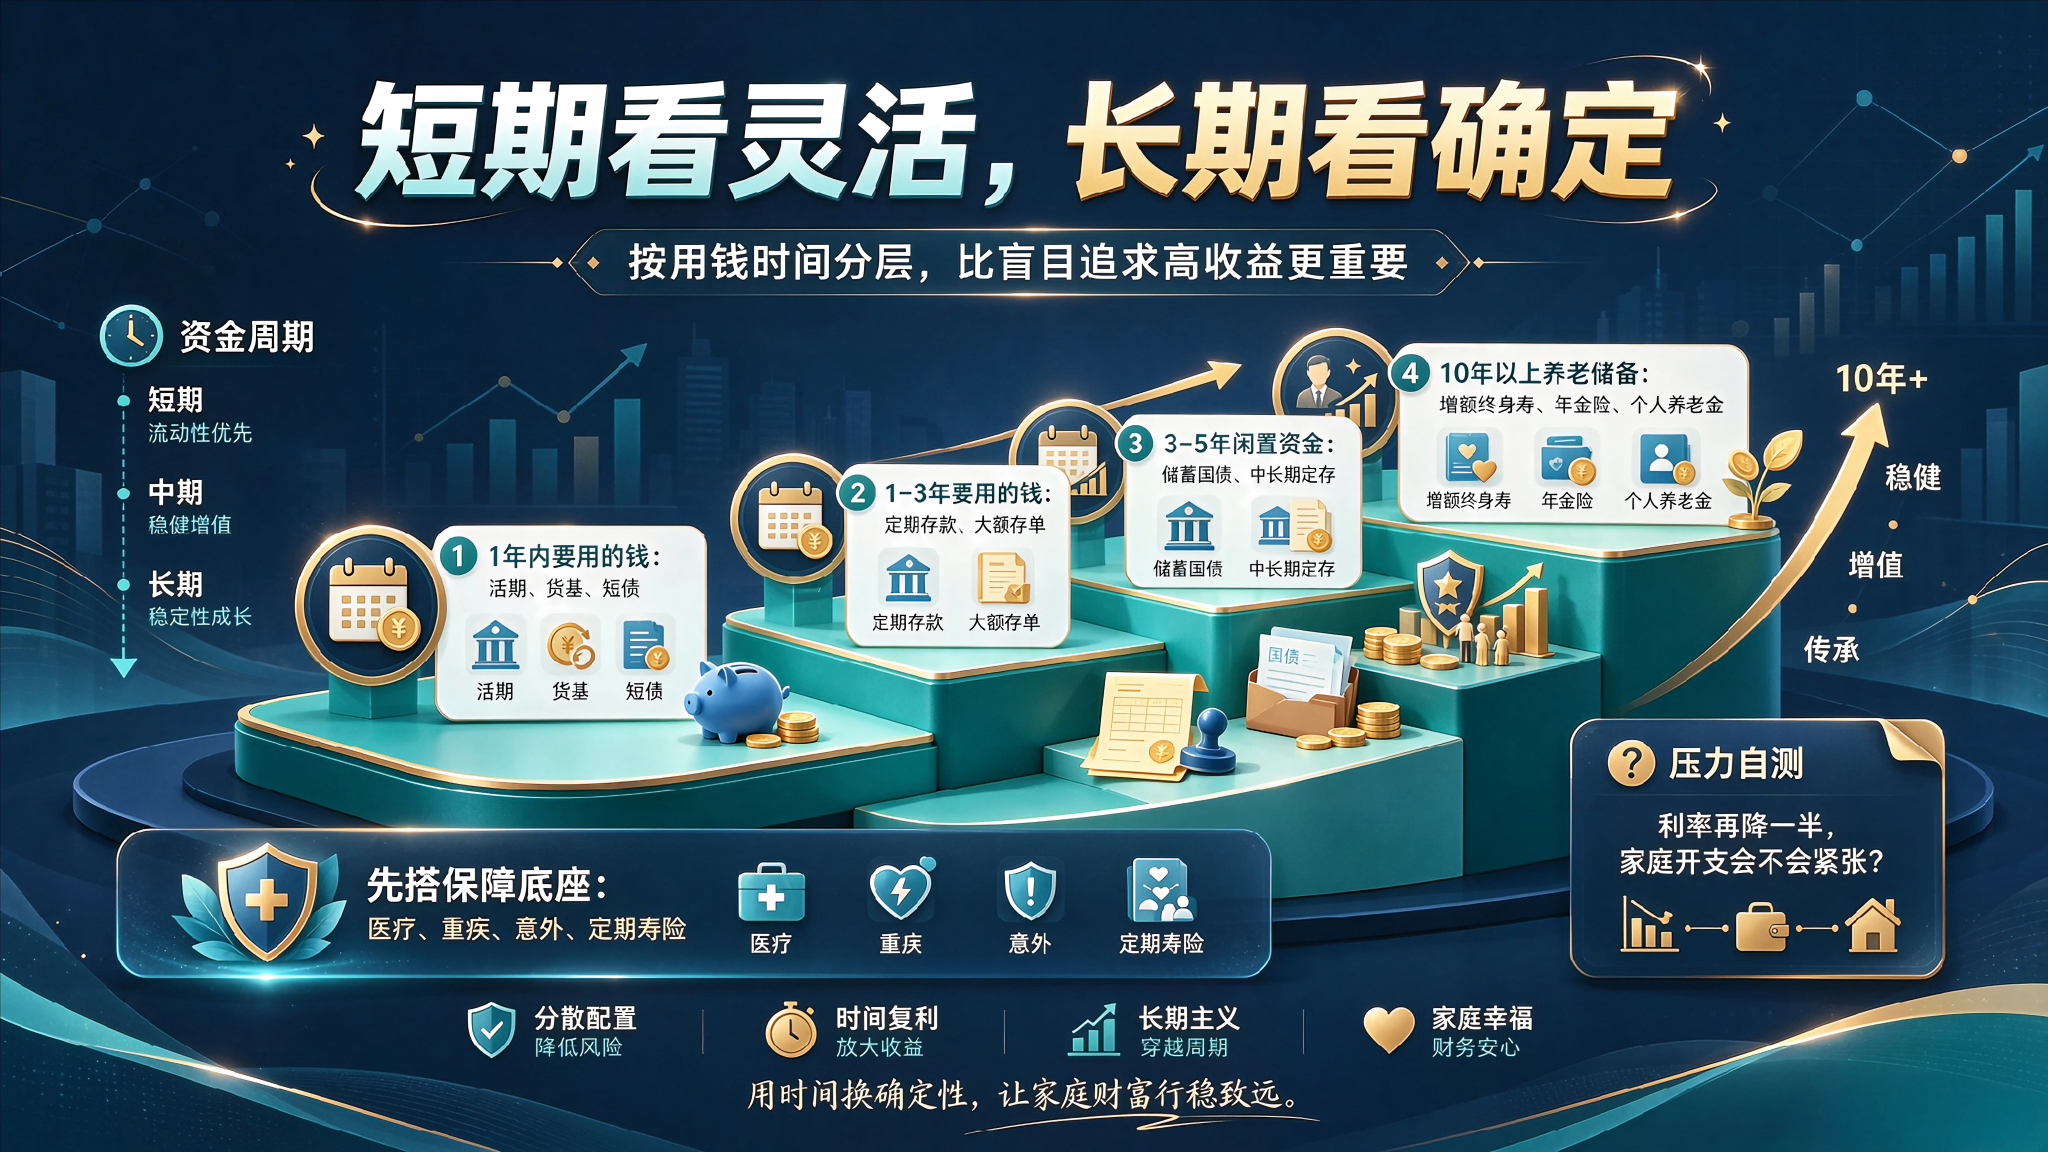
记住一个原则:短期资金看重灵活,长期资金看重确定。别把近两三年要用的钱放进保单,也别让养老钱一直躺在活期里。
另外,大家可以做个压力自测:如果市场继续波动、利率再降一半,家里应急、日常开支会不会紧张?压力大,说明防守类资产配少了。
写在最后
放在十年前,很难想象大家会蹲点抢一份利息并不亮眼的国债。
快速赚高收益的时代慢慢走远,守住稳定现金流、锁定利率,是当务之急。
不同稳健工具,适配不同时间周期。国债守住几年的收益底线,储蓄型保险承接一辈子的长期规划,没有好坏之分,适合自己的资金节奏,才是最好的。
别等到利率越走越低,才后悔没有提前抓住锁定确定性的机会。
 年金险
分享微信 ![]()
微信扫一扫
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途