您好,欢迎来到梧桐树保险经纪!
同样是治病,医保、医疗险、重疾险到底有啥区别?
同样是治病,医保、医疗险、重疾险到底有啥区别?
“我已经交了医保,单位也买了补充医疗,应该够了吧?”
“我的医疗险保额几百万,还要重疾险干啥?”
这些问题,几乎每个刚开始考虑配置保障的人,都会绕进来一圈。
医保、医疗险、重疾险,名字都和“医疗”有关,听起来像一家人,但实际上管的不是一件事。今天我们横着比、对着看,再用一笔账算一算。
一、三者区别在哪?
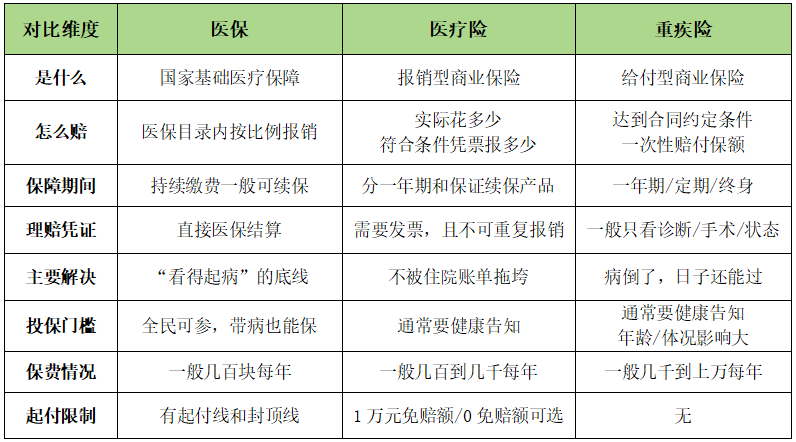
先看这张总对比表——同样是“治病”,它们保障的不是同一件事:
二、报销vs给付:两套逻辑
三者最大的差别,在于赔付的逻辑。
1、报销型:花多少,补多少
医保和医疗险都属于这一类——先有真实发生的医疗费用,拿着票据、结算单去申请,才能报销。
《健康保险管理办法》写得很直白:“费用补偿型医疗保险,给付金额不得超过被保险人实际发生的医疗、康复费用金额”。
所以有一个小细节:多买几份医疗险,同一笔医疗费也不能重复报两次。
这也是为什么——百万医疗险保额写“600 万”不代表能拿到600万,它只是报销上限。
2、给付型:符合条件,直接赔一笔钱
重疾险是典型。
达到合同里约定的疾病定义——可能是确诊某种病、疾病达到约定状态、或者做了指定手术——保险公司一次性把理赔金打到你卡里。
它的特点在于:
-不收发票、不限用途。还房贷、请护工、给孩子交学费、休养两年不上班都可以;
-多买几份、不同公司,符合条件可以叠加赔(和医疗险不同)。
三、为什么光有医保还不够?
1、一场大病,钱都花在哪?
医保覆盖的,是目录范围内的费用。目录之外的,比如部分进口药、高端耗材、特需服务,才是真正考验家庭的部分。
可以拿几个公开数据来看:
-冠状动脉搭桥术:治疗费用通常在10-30万之间,若涉及进口支架、术后ICU监护,费用还会往上走。
-质子重离子:上海市质子重离子医院公开数据显示,一个疗程约 27.8 万元,目前多数地区未纳入医保;
-CAR-T细胞针:一针99.9万到129万元,不在医保报销范围。
这也是为什么明明很多人有医保,我们还是会在朋友圈看到令人揪心的筹款链接。
这就是医疗险存在的意义——用每年几百到几千块钱的保费,撬动上百万的报销额度。
挑选时,重点看包不包含外购药/特药责任、覆盖质子重离子等。
2、患病后的困境,不止医药费
那为什么还需要“重疾险”?
因为治疗费还只是重疾总成本的“显性部分”。
还有一大块“隐性成本”——康复、复查、护理、收入中断——这些可能比手术费更贵,却永远开不出发票。
1980年代,南非心脏外科医生巴纳德在临床里反复撞见一个画面:
手术很成功,病人从死亡线上被拉回来。可出院没多久,因为家里没钱支撑康复、被迫马上回去工作,身体一次次透支,甚至比术前垮得更快。
他说:“医生可以拯救一个人的生命,却拯救不了他的经济状况。”
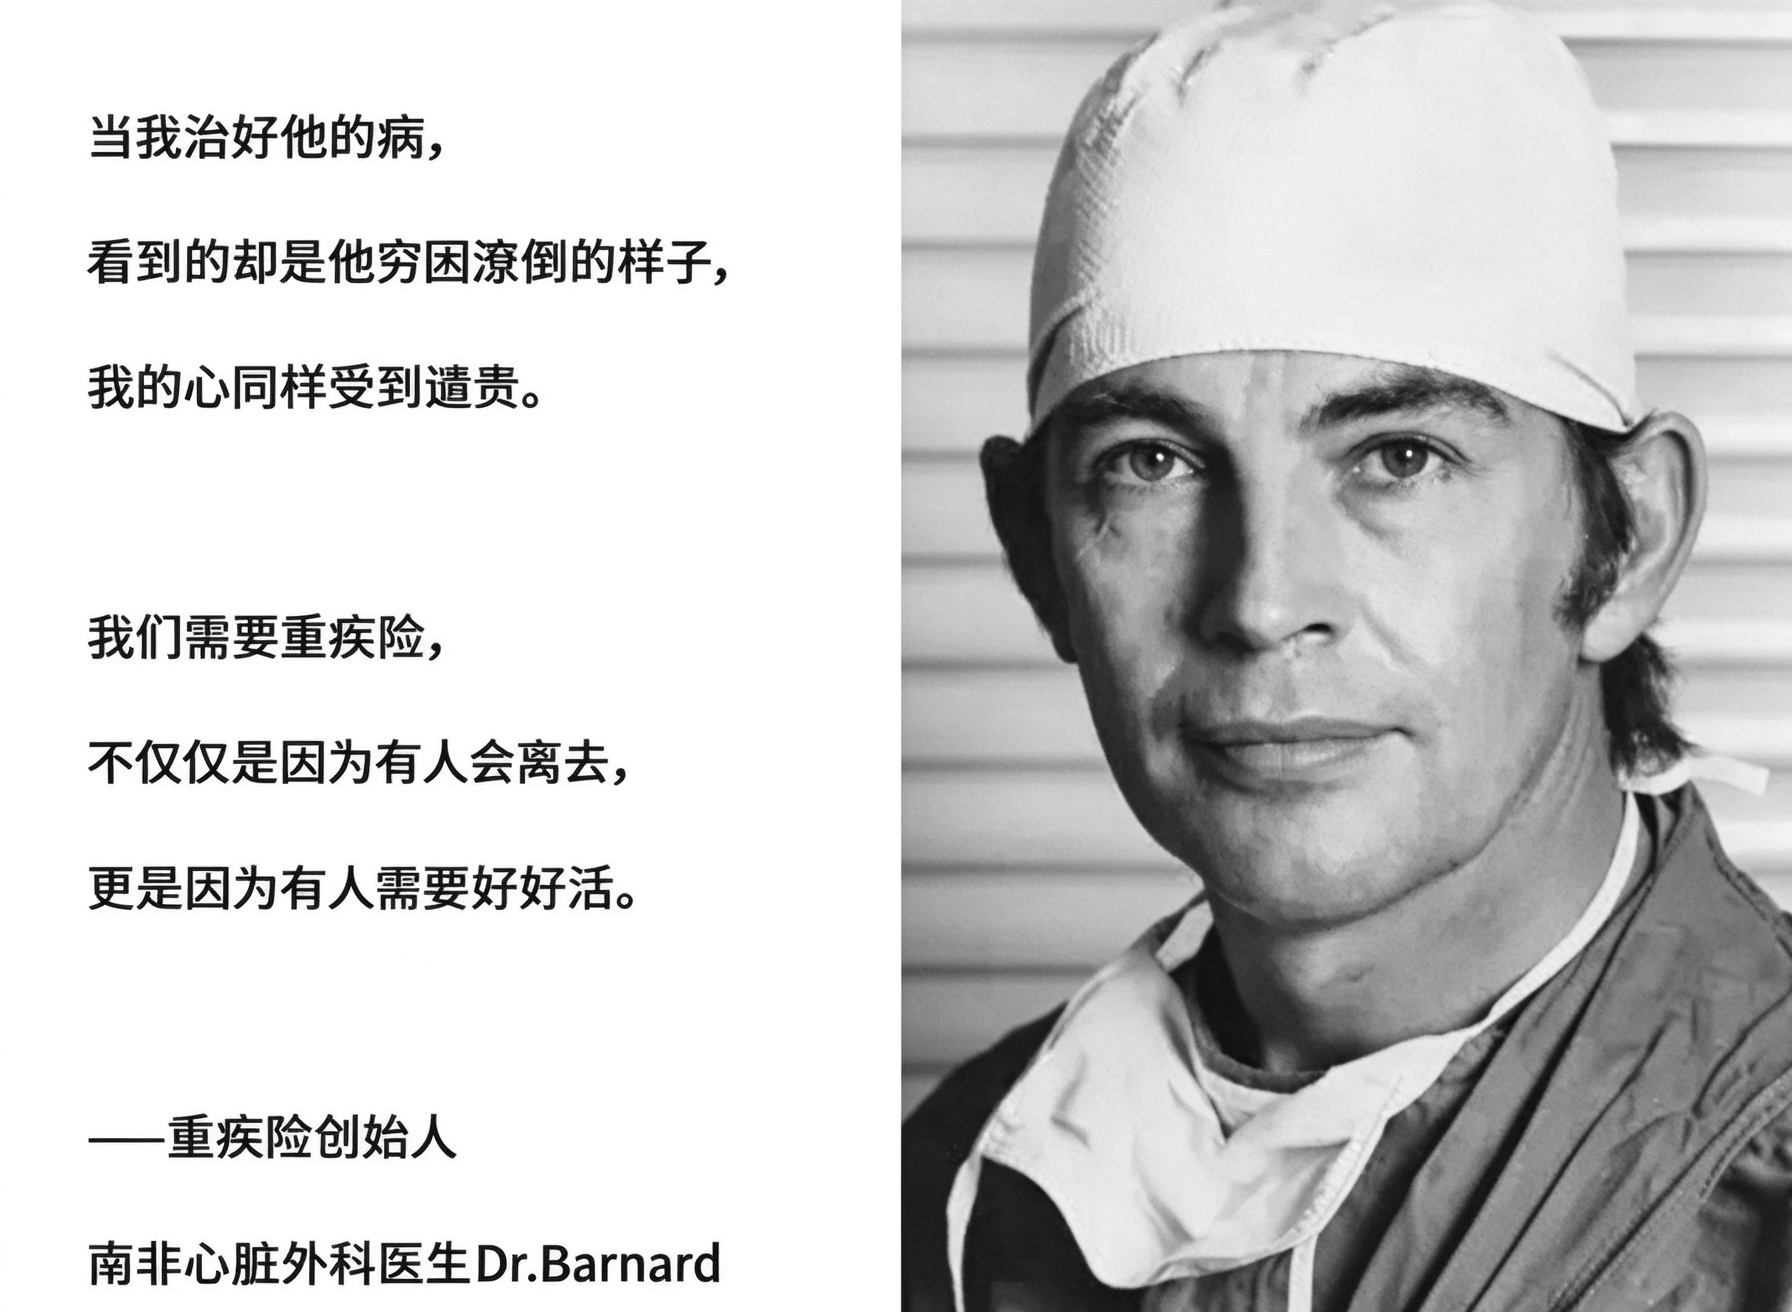
巴纳德后来推动设计了第一张重疾险保单。它从诞生那天起,就是为了接住手术灯熄灭后,那段更长的路:
-不能上班的3年、5年
-康复、复查、营养、护工
-孩子的学费、父母的赡养、月月照扣的房贷
这些钱,开不出医院发票,但一旦停下,真真切切会把一个家掏空。
四、医疗、重疾险作用多大?算一笔账
一个三口之家,丈夫年收入12万,35岁确诊肺癌,治疗加康复前后约3年:
-治疗花费:约20万,医保报销10万,需自付10万
-收入损失(3年不上班):12万*3年=36万
-固定支出(3年康复+生活费):约30万
三项合计10+36+30=76万,这是这场病给这个家留下的总缺口
现在把两种保险放进去看:
医疗险负责第一笔——10万自付部分。扣除1万免赔额后,按合同可以报销9万。但第二笔、第三笔解决不了。
重疾险负责后两笔——36万的收入损失和30万的家庭固定支出。但补多少,取决于买了多少保额。
这就是为什么医疗险和重疾险不是替代品:一个管“医院里”,一个管“医院外”。
五、四大常见误区
误区一:“有医保就够了”
医保受医保目录、起付线、报销比例、封顶线限制;目录外靶向药、部分前沿疗法、护工康复、营养费全要自掏。医保是底盘,但不是天花板。
误区二:“有医疗险,就不用买重疾险了”
医疗险看发票报销,不补收入中断,停工后的房贷、育儿、赡养,报不了。而多数家庭扛不住的,恰恰是这一笔。
误区三:“重疾险保额买高点,医疗险就不用买了”
第一,重疾险的疾病数量有限——合同里没有病,赔不了;医疗险覆盖的疾病范围更宽;第二,重疾险的保额如果只有30万,可能光治疗就花完了,后续的康复和家庭开支还是没着落。
误区四:“重疾险贵,等预算宽了再说”
重疾险费率跟年龄挂钩,晚一年投保贵一点;更关键的是健康告知——年轻时体况好,选择面宽;等体检报告上出现结节、囊肿再想投,可能就是除外、加费甚至延期。
六、预算有限怎么配:顺序比产品重要
1、全家医保别断缴
医保是国家基础保障,建议别断缴。尤其是孩子、老人、自由职业者、全职照护者,容易被漏掉。
2、先配百万医疗险
几百块钱撬动上百万报销额度,先把“一场大病击穿存款”的极端情况兜住。注意看续保条件、免赔额多少、有没有外购药和特药责任。
3、重疾险家庭经济支柱优先配
行业常用参考是保额覆盖3–5倍年收入——够家庭撑过3年治疗康复期。预算紧可以先买定期重疾险,或调低保额。比起“再等等”,先把承保资格拿到更重要。
4、预算高考虑中高端医疗,或加保额
预算充足,想要国际部、特需部,乃至海外更好的就医资源,可以考虑中高端医疗。
或者加高重疾险的保额,特别是30岁-50岁,家庭责任较重的时期。
整体建议:先给家里经济支柱做足,再慢慢给孩子、老人加。别反过来——孩子买了一堆,大人“裸奔”。
写在最后
医保、医疗险、重疾险,不是选择题,而是一套保障体系的三块拼图。
医保是“基础”——它不完美,但人人都该有。
医疗险是“万一”——你不知道病会不会来,但万一来了,账单不会让全家一起垮。
重疾险是“以后”——治好了,还有时间慢慢恢复,家人不用在照护和工作之间做选择,孩子的学费、家里的房贷,一样不耽误。
三样加在一起,是我们面对疾病时比较完整的样子:看得起病、治得起病、病好了生活还能继续。
所以不是纠结“买哪个”,该问的是——这三种,你都配了哪些?
 重疾险
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途