您好,欢迎来到梧桐树保险经纪!
买了几十年的保险,最后可能没留给想给的人?继承法里藏着一个关键细节!
买了几十年的保险,最后可能没留给想给的人?继承法里藏着一个关键细节!
很多人买保险,想得很简单:万一哪天人不在了,这笔钱就是留给家人的。
但你有没有想过一个问题:这笔钱,真的能“直接”到家人手里吗?
答案是:不一定。
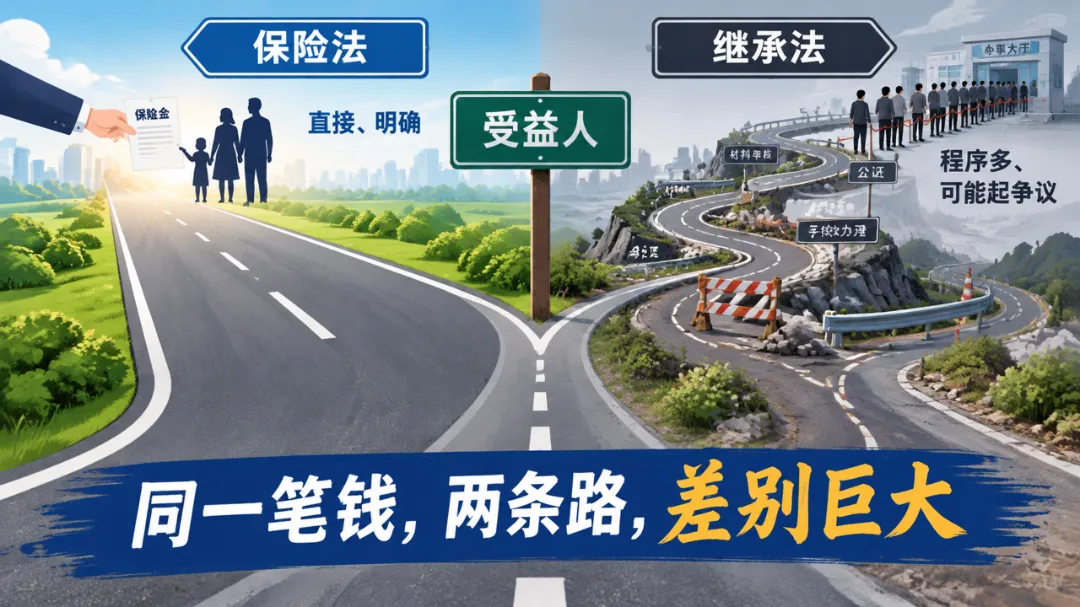
决定这件事的,不是保额有多高,也不是你交了多久保费。而是保单上一个小小的栏目——“受益人”。
这一个细节,决定了你留下的钱,是按保险法走,还是按继承法走。而这两条路,差别巨大。
没填受益人,你的保险金就变成了“遗产”
先看一个真实案例。
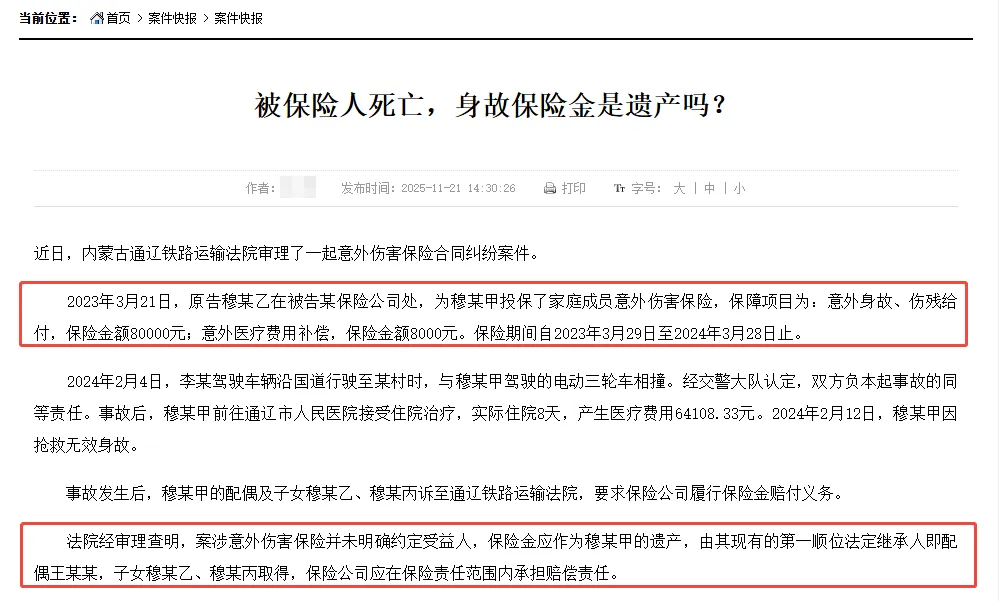
内蒙古一位当事人投保了意外伤害保险,投保时没有指定受益人。人走了之后,保险公司赔了一笔钱。但这笔钱没有被直接交给某一个人,而是被法院认定为遗产,最终由配偶和子女作为第一顺序法定继承人共同取得。
为什么?
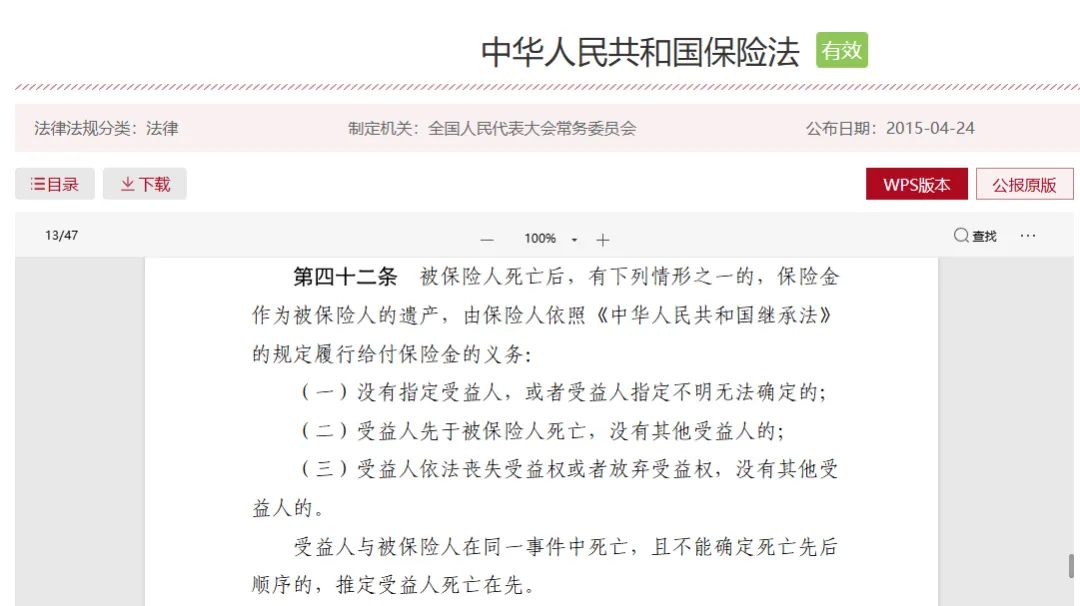
根据《保险法》第四十二条,没有指定受益人,或受益人指定不明无法确定的,保险金将作为被保险人的遗产处理。
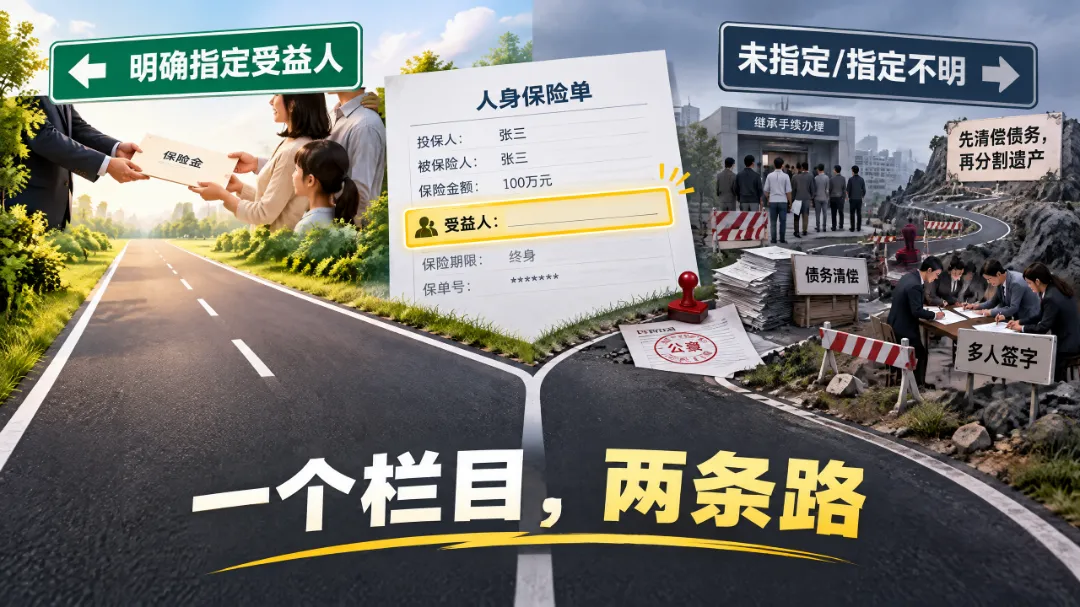
而根据最高人民法院相关批复,作为遗产的保险金可以用来清偿被保险人生前的债务。
而需要特别注意的是:部分法院判例认为,受益人仅填写“法定”二字,属于“指定不明”,保险金仍可能被纳入遗产范围。
但司法实践中对此存在不同理解,为避免后续争议,建议在投保时明确填写受益人的姓名及身份关系,而非笼统写“法定”。
风险提示:保险的债务隔离功能并非绝对。若投保资金来源于非法所得、或投保行为被认定为恶意逃避债务,债权人仍有权依法主张权利。保险规划应在合法合规的前提下进行。
填了名字,这笔钱才真正“绕开”继承程序
反过来,如果你在保单上清清楚楚写了受益人的名字、身份证号、受益比例。
这笔钱,就不进入遗产范围。
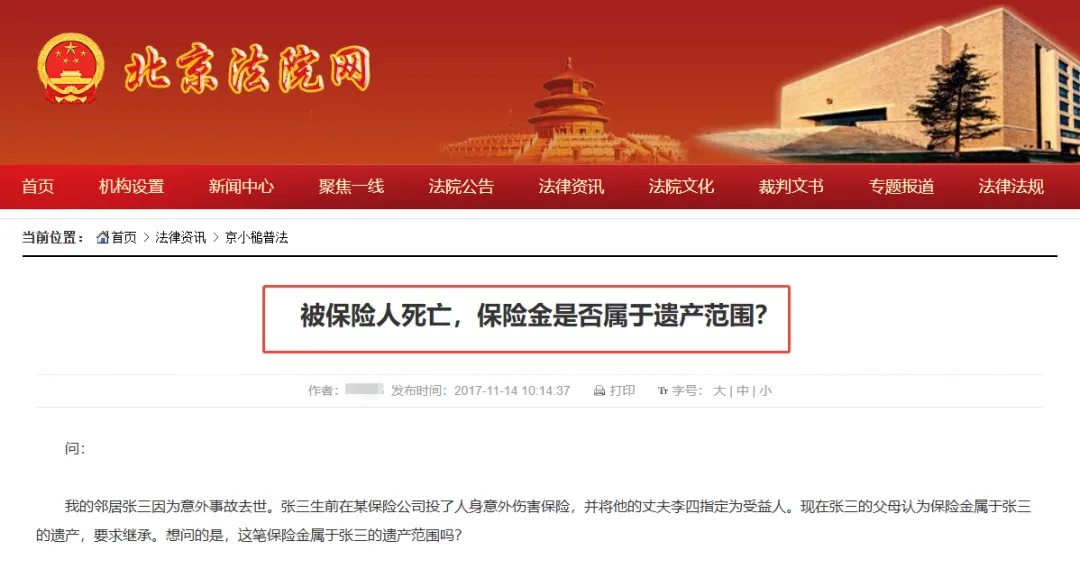
北京法院网的一则判例解释得很直白:指定了受益人的,被保险人死亡后,保险金应付给受益人,不属于被保险人的遗产,父母不能主张继承。
江苏宜兴法院2026年的一起执行异议案件中,法院的裁判逻辑更直接:被执行人(被保险人)生前买了两份人身保险,明确指定了受益人为余某甲。被执行人去世后,法院认定这笔身故保险金不属于被执行人的遗产,不能用于清偿其生前的债务。
这意味着什么?
第一,不用先还债。
被保险人生前欠的钱,债权人不能要求用这笔保险金来还。受益人拿到的钱,是干净的。
第二,不用走继承程序。
不需要所有继承人坐下来协商,不需要公证,不需要等遗产分割。保险公司直接把钱打给受益人。
第三,不会被继承纠纷拖住。
遗嘱可能被质疑效力,可能引发诉讼,可能拖上几年。保险金给付流程简单直接:受益人提交材料,保险公司核实后赔付。
保险和继承法的关系,到底是什么?
保险不是继承的替代方案。房产、存款、股权等财产,该走继承程序仍要走,该清偿的债务仍要依法清偿。
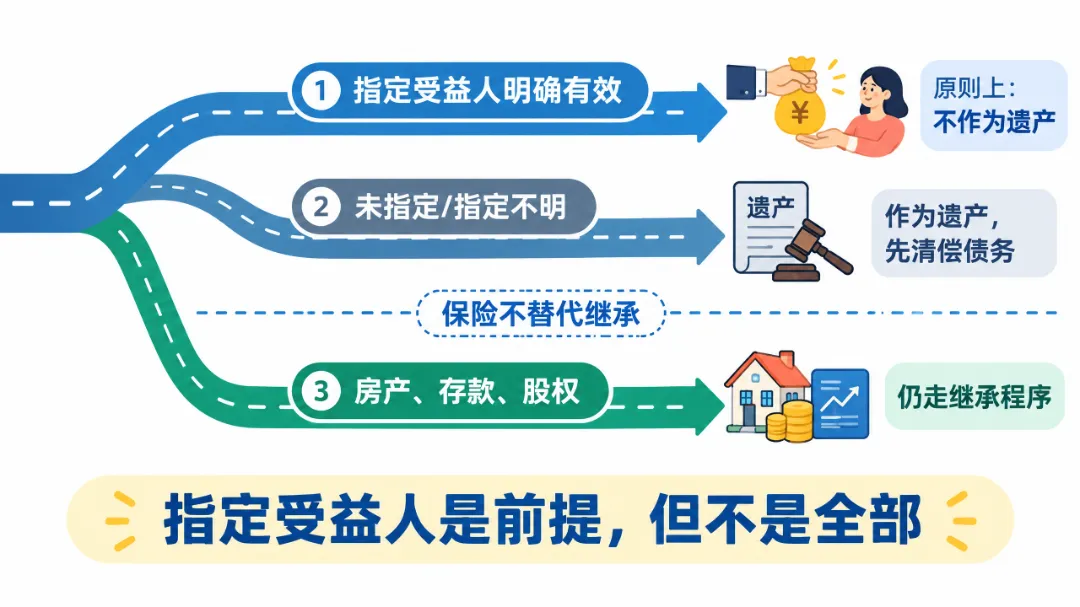
保险与继承法的关系,准确表述应当是:
1、人身保险的身故保险金,在满足法定条件时,不作为被保险人的遗产处理,
2、根据《保险法》第四十二条,只有在以下情形下,保险金才作为遗产:没有指定受益人,或受益人指定不明无法确定;受益人先于被保险人死亡且无其他受益人;受益人依法丧失或放弃受益权且无其他受益人。
3、根据最高人民法院相关批复,指定了受益人的,人身保险金应付给受益人;未指定受益人的,保险金作为遗产处理,可以用来清偿债务或赔偿。
也就是说,指定受益人明确有效是保险金不进入遗产范围的前提条件。但这一效果并非绝对:若投保资金来源于非法所得,或投保行为被认定为恶意逃避债务,债权人仍可能依法主张权利。此外,仅填写“法定”二字,部分法院可能认定为“指定不明”,保险金仍可能被纳入遗产。
因此,保险规划应当在合法合规的前提下进行,不能替代遗嘱、债务清理等必要的法律安排。
现在就可以做的一件事
如果你已经买了带身故保障的保险,打开保单,看一眼受益人那一栏。
写的是“名字”,还是“法定”?
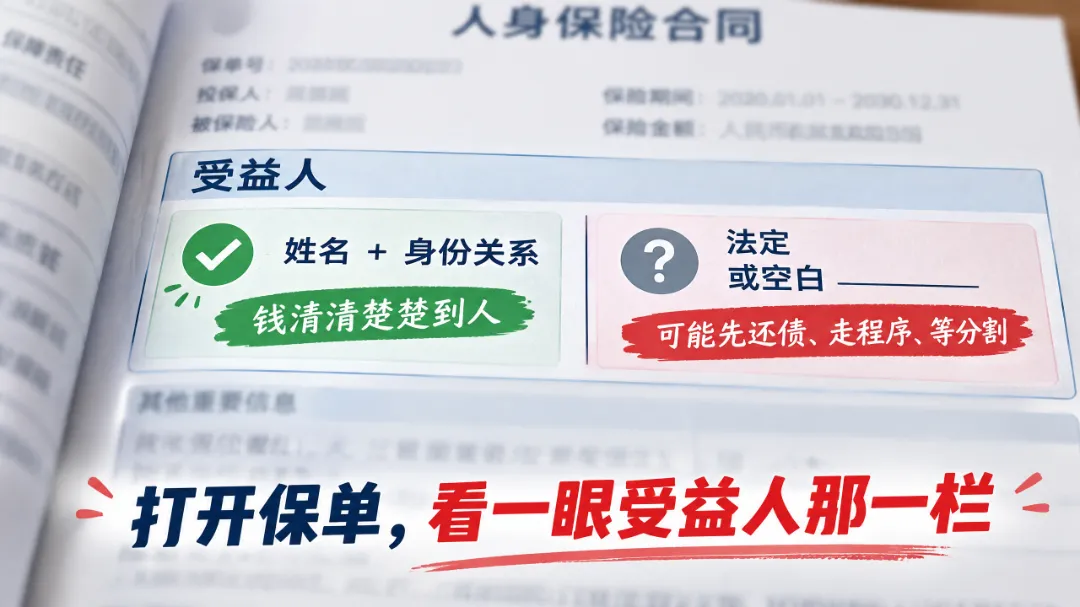
如果是“法定”,或者干脆空着,那你以为留给家人的钱,可能要先拿去还债、走程序、等分割。
保险的价值,不只在于“赔多少”,更在于“赔给谁、怎么赔”。
指定受益人,是你在保单上写下的最后一句话。这句话写清楚了,钱就清清楚楚地到该到的人手里。
本文数据来源:北京法院网、江西省高级人民法院、辽宁省铁岭市清河区人民法院、广东卓建律师事务所公开案例、《中华人民共和国保险法》《中华人民共和国民法典》等公开信息。保险产品具体责任以合同条款为准,请根据自身需求合理规划。
分享微信 ![]()
微信扫一扫
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途