您好,欢迎来到梧桐树保险经纪!
没听过的公司不敢买?拆解海保福瑞未来2026,答案可能和你想的不一样!
没听过的公司不敢买?拆解海保福瑞未来2026,答案可能和你想的不一样!
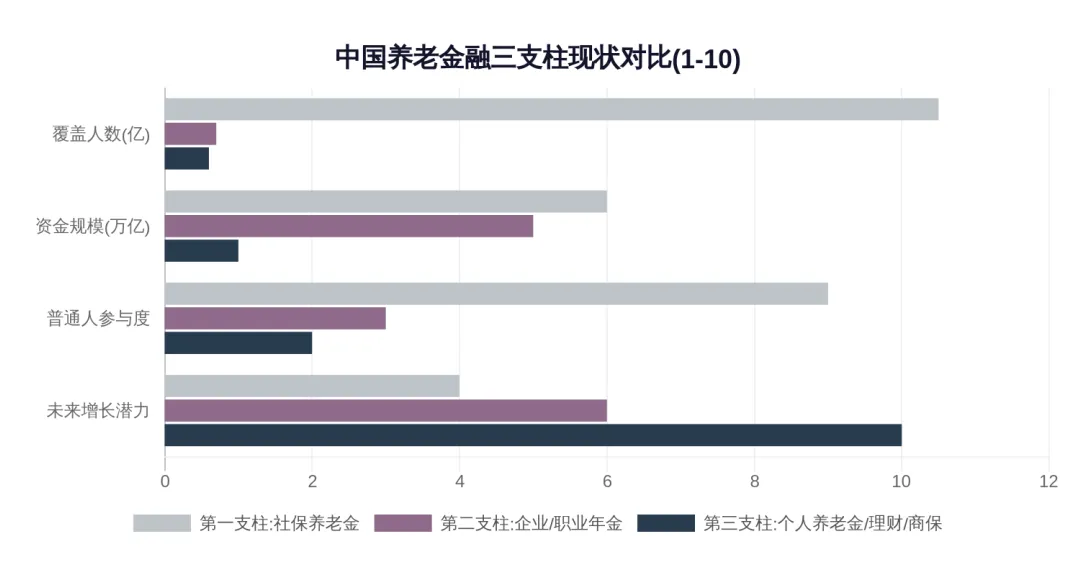
人口老龄化加剧、出生率降低,在现收现付制度下的社保,越来越不被看好。
企业年金未全面普及,目前还没有特别亮眼的表现。
而商业养老保险作为养老补充的第三根“救命稻草”,却拥有无可限量的增长潜力。
很多中年甚至青年朋友,已经在着手了解这一工具,提前为自己的养老布局。
那如果说一款养老年金产品,利益写进合同,领取高、超已交保费快、终身有现价,但承保公司你大概率没听过,你会考虑吗?
了解完这款海保福瑞未来2026养老年金险,或许你会得到一个更踏实的答案。
一、海保人寿“可靠”吗?
先来看看大家可能最担心的事。
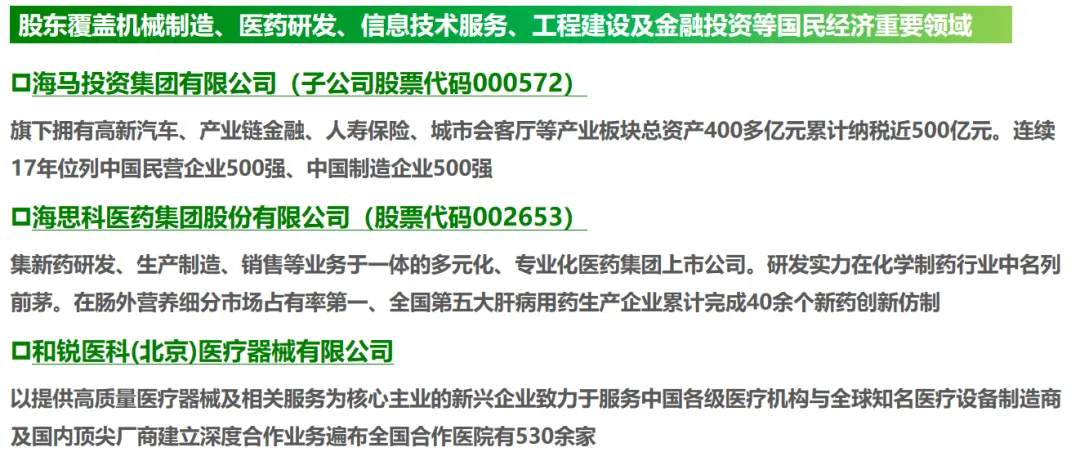
海保人寿成立于2018年,注册资本金23亿元,是第一家将总部设立在海南的全国性保险机构,算是一家比较年轻的保司。
它由海马投资集团(著名上市车企)、海思科医药集团(中国医药工业百强企业)等公司共同出资成立。
很多客户朋友看到产品利益演示,数字很满意,但一到签字环节就犹豫了:没听过,公司小,怕将来拿不到钱。
谨慎当然是好事,但如果因为这个错过一款真正适合你的产品,就有些冤了。
因为“公司大小”和“保单安不安全”,本来就是两件事。
大家记住一句话:只要是国家金融监督管理总局批准成立的保险公司,写进合同的利益,就是刚性兑付的。
福瑞未来2026每年领多少、保单现价多少,都是白纸黑字写进合同的,说一不二。
另外,海保人寿的官网最新公布的数据显示:核心偿付能力充足率为112.73%,综合偿付能力充足率152.78%,风险综合评级为BB级,均高于监管部门的要求。
退一万步来说,即使被依法撤销或破产,其持有的人寿保险合同也必须转让给其他保险公司,不能达成协议的,由监管机构指定公司接收。
你的保单,不会没人管。有国家制度保障,有法律兜底。
二、福瑞未来2026有哪些优势?
回归产品本身,福瑞未来2026的优势可以总结成五个字——高、快、活、稳、长。
1、领取金额高
福瑞未来2026有三个计划灵活可选:
计划一保证返还保费,适合求稳、希望保费无论如何能拿回来的人;
计划二保证领取20年,适合既想自己领钱、又担心走得太早留给家人不够的人;
计划三无保证领取,但年领金额最高,适合身体底子好、家族有长寿基因、追求极致领取的人。
我们以35周岁女性,年交20万,交6年,选择计划三,60岁领取为例:
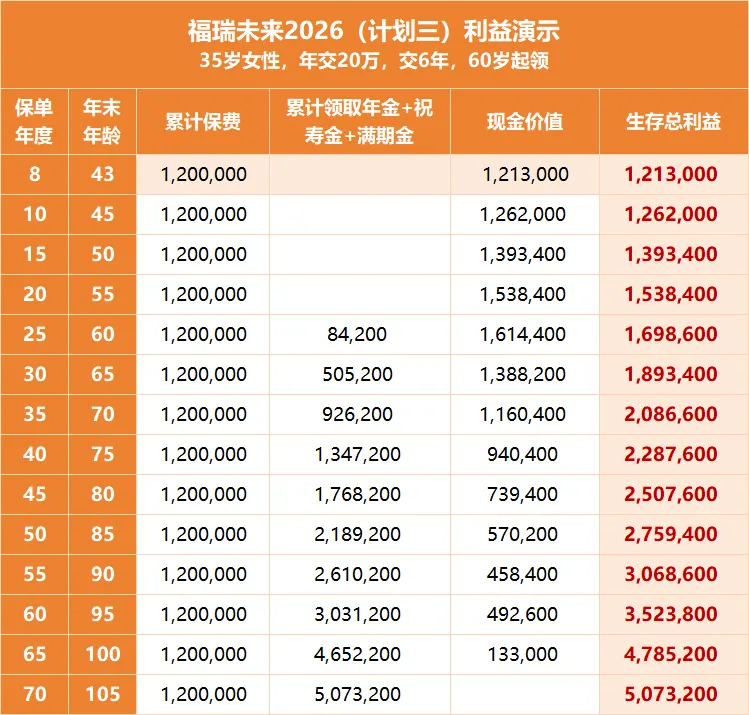
每年固定领取84200元,相当于每月补充7000元养老钱。
领到80岁,累计领取176.8万,保单现金价值还有73.9万,生存总利益约251万,超已交保费的2倍。
长寿情况下,还可领取祝寿金、满期金,高龄无忧。
在固利型养老年金里,这个领取水平属于第一梯队。
2、前期现价增速快
趸交(目前已下架)最快第4年现价超过已交保费;
3年交第6年超总保费;6年交第8年超总保费。
在养老年金品类里,这个回正速度非常快了。
3、资金灵活度高
开始领取后现价不清零,伴随至百岁之后。
急用钱可以减保,每年最多减已交保费的20%;也可以保单贷款,最高可贷现金价值的80%。养老钱不是锁死的,遇到应急情况有退路。
但减保和贷款都是应急工具,不建议当成日常取现手段来用。
因为前期退保会导致后续领取的年金“打折”,养老年金的意义还是在于长期持有,而不是短期进出。
4、稳稳的确定性
所有利益白纸黑字写进合同,没有浮动,没有“实现率”这个概念。
市场利率下行、投资环境波动,跟你没关系。该领多少,一分不会少。
在当下这个利率环境里,“确定”本身就是一种稀缺价值。
5、领取周期长
年金一直领到106岁。活到100岁,额外返还一笔祝寿金——相当于把已交保费全部返给你。活到106岁,还有10倍基本保额的满期金。
长寿在这款产品里,是奖励,不是风险。
综合对比下来,海保福瑞未来2026无疑是当下实力强劲的养老年金保险。
投保门槛也不算高,免健康告知,三高、结节、乙肝都能投;职业1-6类不限;年交5000元起;女性最早55岁起领,男性60/65/70岁可选。
不过,因为年龄、性别、不同缴费期限,领取金额也会有所不同,如果您想要一份自己的专属方案,欢迎联系我们的专业保险经纪人,为您详细规划。
写在最后
海保福瑞未来2026养老年金领取高,终身有现价,兼顾领取和灵活,在同类型养老年金产品里可以说是性价比满满!
目前福瑞未来2026趸交缴费期已下架,通知来得突然,缓冲时间非常短,所以建议大家把握好时机,尽量不拖延。
保司经营有监管替消费者把关,咱们可以把更多关注留给产品本身,别让“没听过”的偏见,错过一份确定、安全的好保障。
 年金险
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途