您好,欢迎来到梧桐树保险经纪!
养老金数据背后的真相:我们这代人,养老得靠“现金流”
养老金数据背后的真相:我们这代人,养老得靠“现金流”
前段时间翻了《中国统计年鉴》养老金数据,看完只有一个体会:
我们这代人,养老要早做打算。
2014到2024年,职工养老保险参保人从3.41亿涨到5.35亿,涨了56.6%。
是不是看着很不错?
先别急,再看另一面。
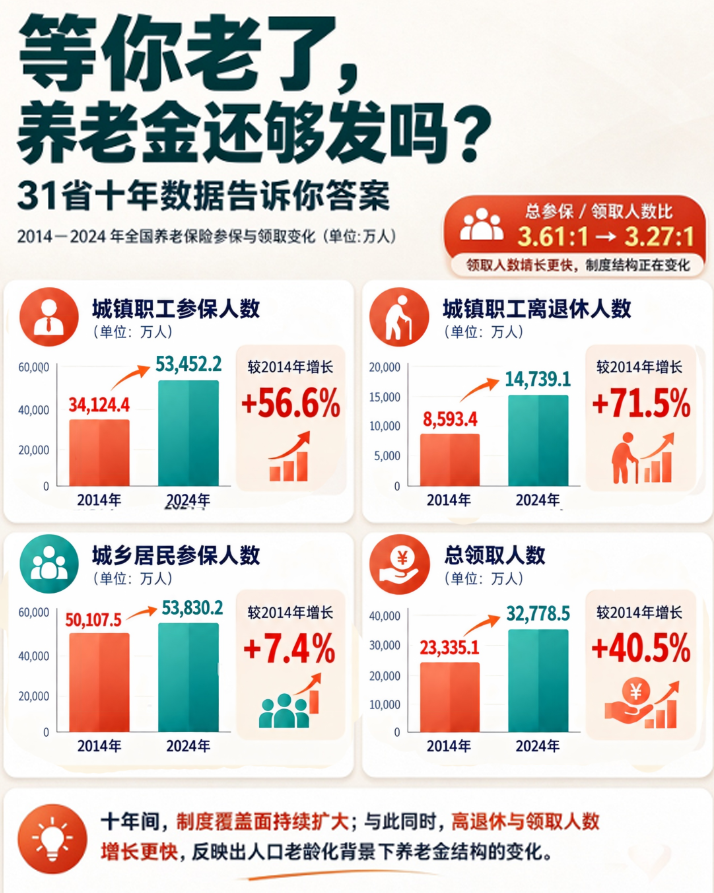
同一时间段内,离退休领取待遇人数由8593万增至1.47亿,增幅71.5%。
缴费人员与领取待遇人员之比,从3.61:1下降至3.27:1。
简单理解:缴费群体增速平缓,养老金领取群体增速更快。
值得注意的是,这仅仅是全国均值。
1、各省养老数据对比,差距触目惊心
2024年全国城镇职工养老保险,平均约2.63名在职人员对应1名离退休人员。
可分省份看,分化十分明显。

福建6.20:1、广东5.02:1,得益于年轻人口流入,缴费基数充足,供养结构更健康。
再看东北三省的数据:黑龙江1.20:1,吉林1.29:1,辽宁1.38:1。
几乎是一名在职缴费人员,对应一名离退休领取人员。
养老负担之重,不言而喻。
这背后是老龄化叠加人口流动的双重作用:青壮年持续外流,老年人留在原籍,地方养老基金的收支压力随之加剧。
2、再看结余,更能看懂各地冷暖
2024年全国城镇职工养老保险基金,当期收支相抵仍实现正向结余,规模为7075.7亿元。
但省级层面的表现,呈现明显分化。
广东当期结余3568.5亿元,北京结余1773.2亿元;
辽宁当期缺口848.3亿元,黑龙江缺口661.5亿元。
一地盈余、一地缺口,正是国内养老基金区域冷热不均的现实写照。

不过要厘清一点:单个省份某一年出现收支缺口,并不代表当地养老金就发不出来。
背后有全国统筹、中央资金调剂,还有财政补贴兜底保障。
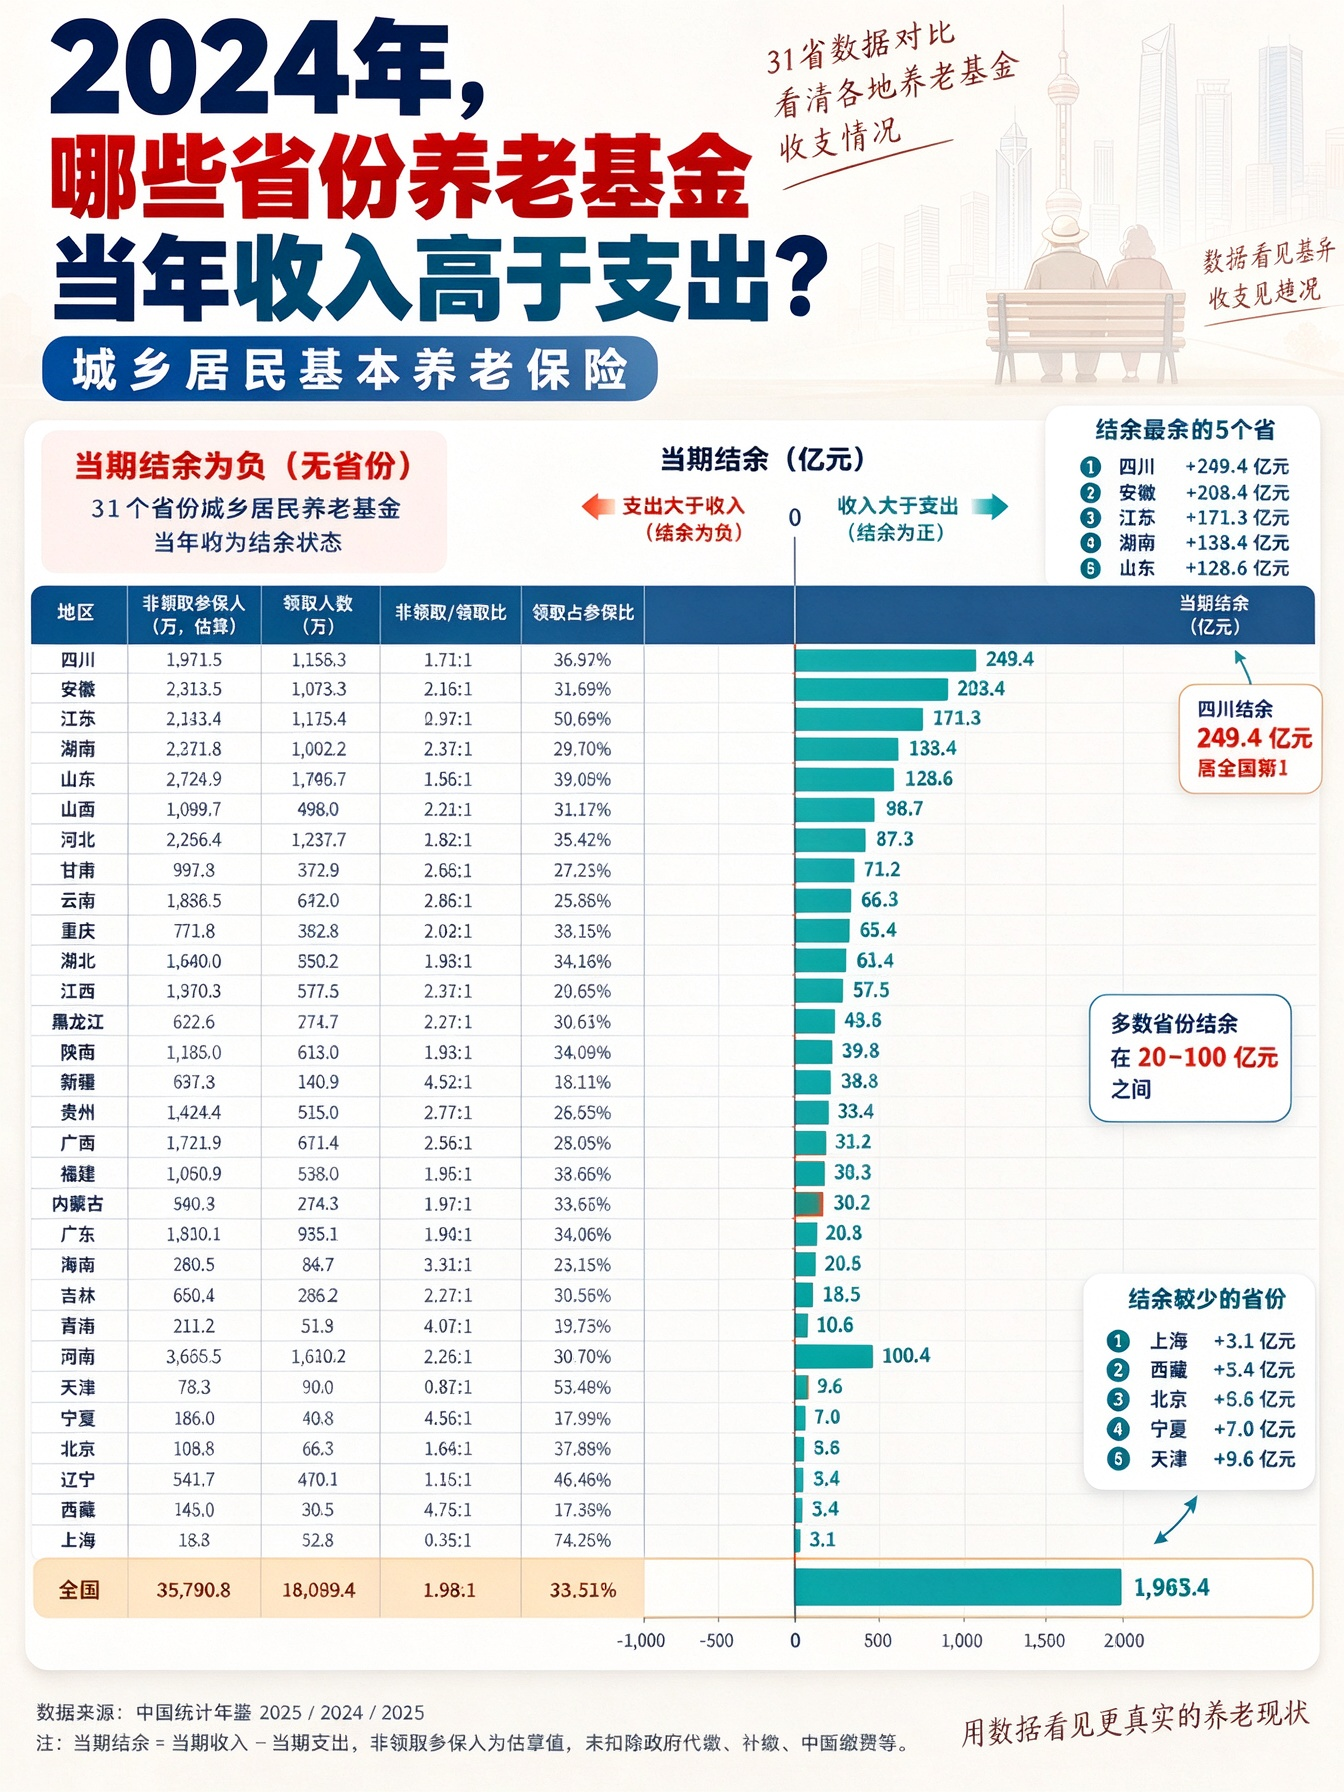
城乡居民养老保险,则是另一番面貌。
2024年,31个省份当期收支全部为正,全国累计结余16499.5亿元。
但要注意,居民养老和职工养老统计口径不一样,两者不能直接拿来对比。
3、看懂养老数据,最终看的还是现金流
能按时发得出,不等于足够体面够花。
养老金是运行几十年的长期制度,只看某一年、单看某一个省份的数据,很容易得出片面的结论。
等真正到退休的时候,基金账面的大数字没有意义,你需要的是每个月准时到账的收入。
人上了年纪的开销,都是细水长流。
房租水电、看病买药、日常买菜,偶尔约老友小聚。
这些支出,月月要付、年年要有,活得越久,这笔钱越不能断。
这就是我常说的三个字:现金流。
社保只能给我们养老打底。但单靠它,想过得体面,并不容易。
所以条件允许的话,社保之外,最好给自己再补充一份养老安排。
4、养老底气如何补充?
我们直接用好产品、实打实的数字来说话。
算笔账,40岁女性投保福瑞未来2026(计划一),年交20万,交5年,总保费100万。
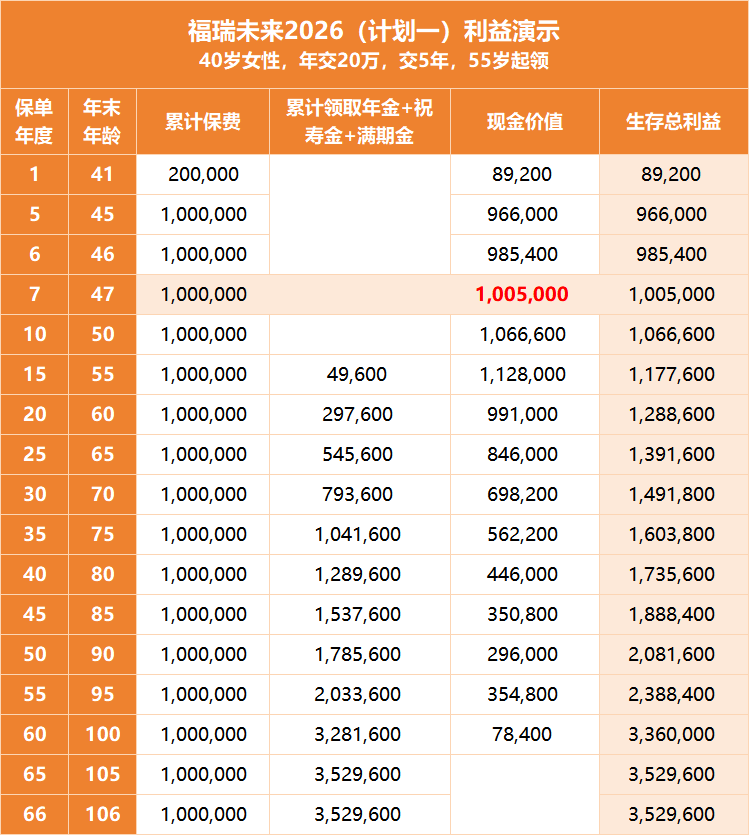
第7年,现金价值破百万,实现回正,有临时急需可以减保应对。
55岁起,每年稳定领取49600元养老年金,每月可为养老额外补充4000多元。
75岁时,累计领取的养老年金超百万。
95岁时,累计领取的养老年金已超200万。
长寿情况下,100岁还可额外领取100万祝寿金,106岁额外领49600元满期金。
可以说福瑞未来2026是采用大家最需要的“现金流”方式,通过确定的、扎实的利益水平,来缓解很多中青年对被前置的养老焦虑感。
写在最后
社保能兜底,却难以兜住体面;数据能揭示趋势,却替代不了个人准备。
与其等到退休那天才焦虑,不如趁现在还能赚钱、还能规划的时候,给自己多留一条后路,让定期到账的那笔钱,成为晚年不间断的安全感。
 养老
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途