您好,欢迎来到梧桐树保险经纪!
同样叫“养老”,一个靠回补,一个靠锁定,差别在哪儿?
同样叫“养老”,一个靠回补,一个靠锁定,差别在哪儿?
前两天,财联社披露了一些养老理财产品的相关数据。
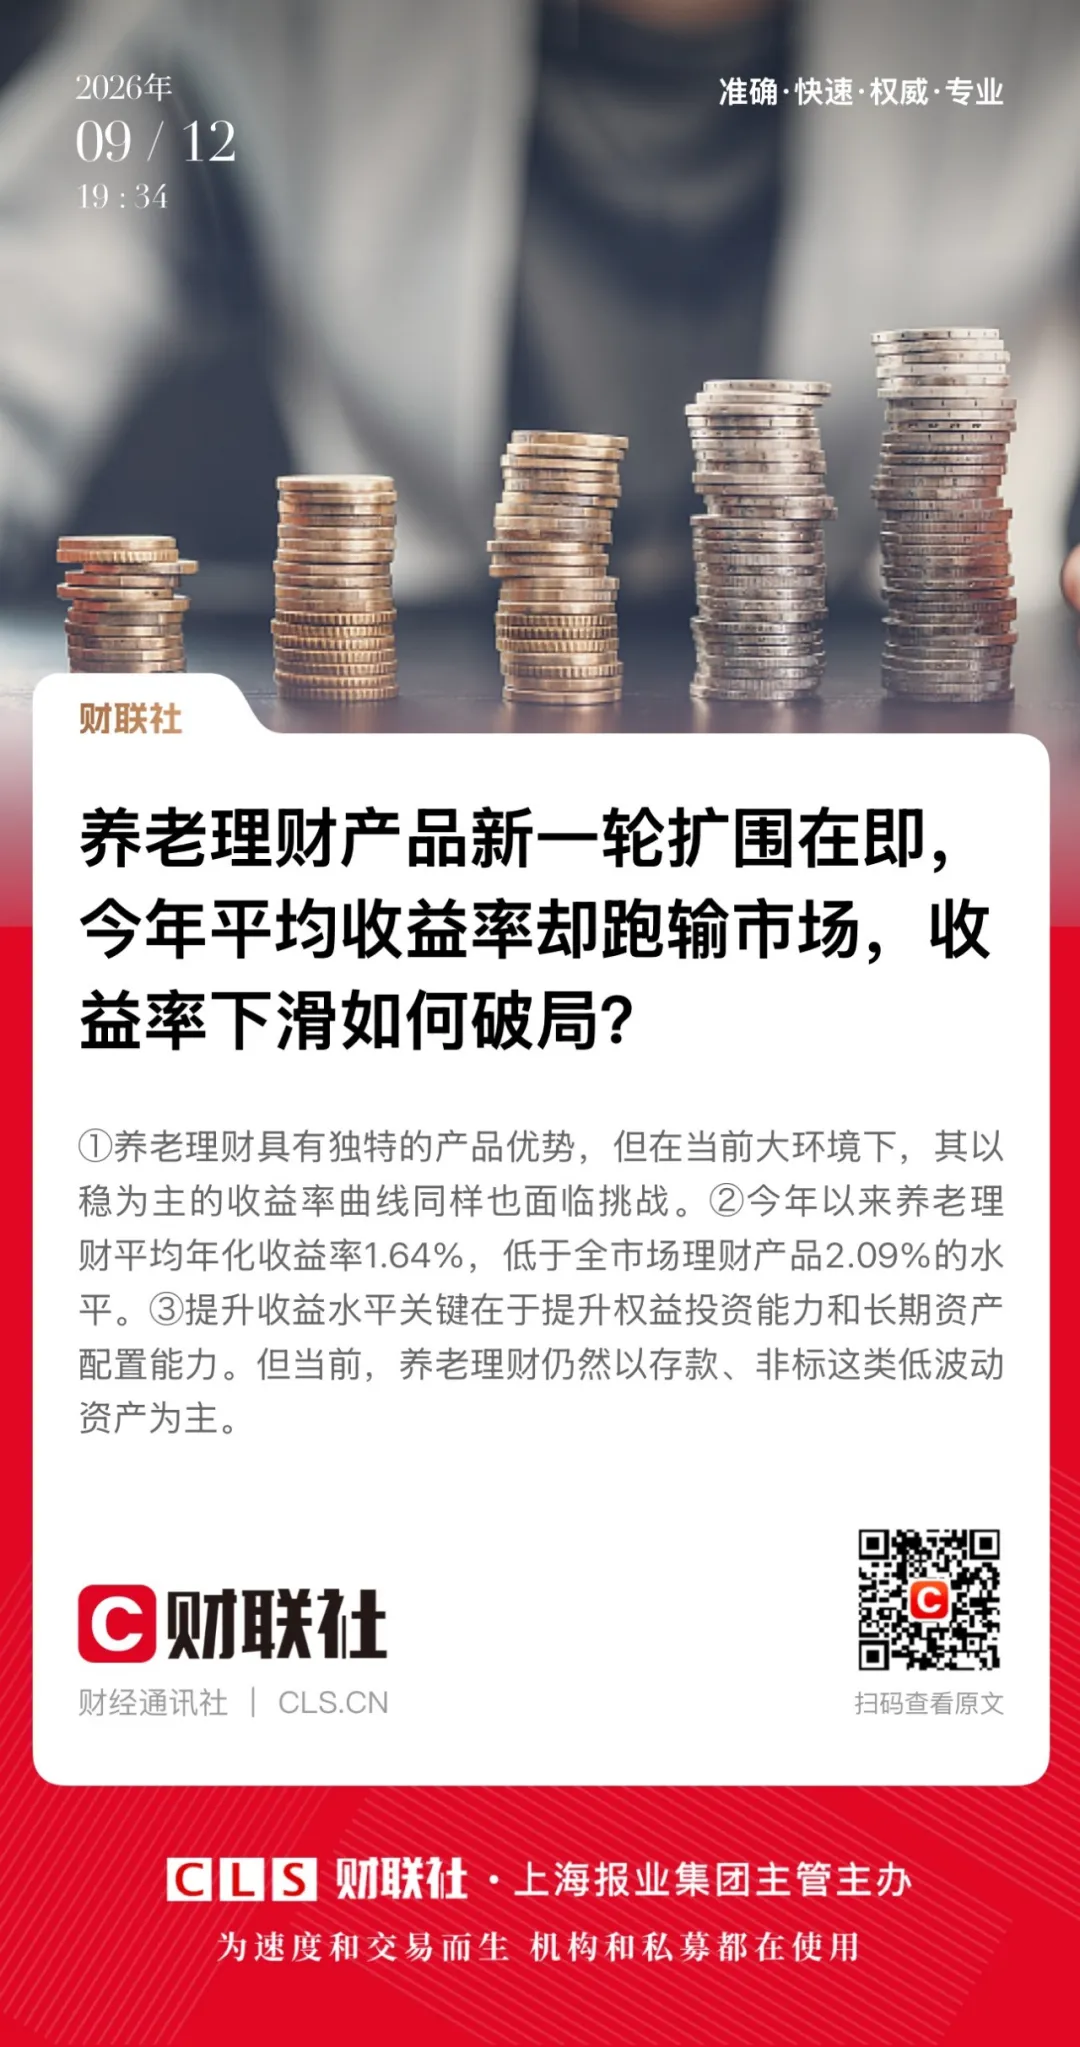
据了解,养老理财产品今年以来的平均年化收益率是1.64%,反而比全市场理财产品的 2.09%要低。
这事儿放在几年前不太敢想。养老理财一直给人的印象是“稳”,收益也还行,怎么今年反而跑输了?
首先要说明一点,1.64%是今年内短期阶段性的表现,不代表长期一直如此。
但它暴露出来的一个趋势也值得大家琢磨——不是产品变差了,是它的两个“稳定器”同时在变薄。
一、养老理财的“稳”从何而来?
养老理财过往的“稳”来源于两大支柱。
第一个是“平滑基金机制”。
收益好的年份留一点放进平滑基金,收益差的年份拿出来补一补,避免大起大落。
但这个机制有个特点——它靠的是“存量”。过去攒下的超额收益,就是那层安全垫。
第二个是“非标资产”。
养老理财主流是5年封闭期,天然可以去投一些期限长、收益比债券高的非标资产。
前两年评级AA+的非标收益给到5%的不在少数,现在多在4%出头,而且抢得厉害,好项目一天就会被认购完。
这两个东西加在一起,就是养老理财“稳”的底子。
但现在非标资产收益在降,新攒的越来越少,“老本”却在不断往外拿,有产品光一次就支取了三百多万平滑基金回补净值。
作为普通投资者,我们无法干预它的计提与支取节奏,也很难直观判断存量还剩多少“余粮”,这正是它让人对未来心里没底的地方。
二、商业养老保险的“稳”逻辑不一样
如果你接触过商业养老保险,会发现它的“稳”,是写在产品底层设计里。
1、确定性写进合同
固利型养老年金险所有保单利益全部白纸黑字写进合同,100%确定,投保时就能算出未来每一笔领取多少钱,不受保险公司投资收益影响。
分红型养老年金险同样有一笔保证利益,不管保险公司投资端是赚是亏,这部分也是确定不变的。额外的分红部分是浮动收益,可高可低,属于是锦上添花。
如果说养老理财的确定性是“过去攒下来的存量安全垫”,那么养老年金险的确定性就是“合同提前锁死的承诺”。
存量会消耗变薄,但合同约定的领取责任不会。
2、资金归属清晰
商业养老保险保单权益归属于投保人。
说白了,养老年金怎么核算、能领多少,是你这份保单独立的事,不像养老理财产品受其他客户赎回行为、产品整体平滑机制的牵制。
3、解决“活多久”的问题
市面上主流养老理财是5年封闭式产品。5年之后钱拿到手,又得重新找地方放。
如果那时候利率更低了呢?这就是所谓的再投资风险。
而养老年金险的核心功能是解决终身养老现金流,不是简单实现“到期拿钱”,而是“退休以后每年都有、活多久领多久”。
例如60岁退休开始领年金,活到85岁就领到85岁,活到95岁就领到95岁。
只要人还在,钱就不会断,一定程度上,也缓解了大家对于长寿的焦虑。
真到了七老八十,手头有一笔定期到账的现金流,和盘算手头的钱还能花几年,心理感受是完全不一样的。前者叫养老,后者叫算账。
三、养老年金市场机会不等人
由于第四套人身保险业经验生命表已经正式启用,多家保险公司都在陆续调整使用旧版生命表定价的产品。
9月30日后,市面上又有一部分高领取的养老年金产品要下架了。
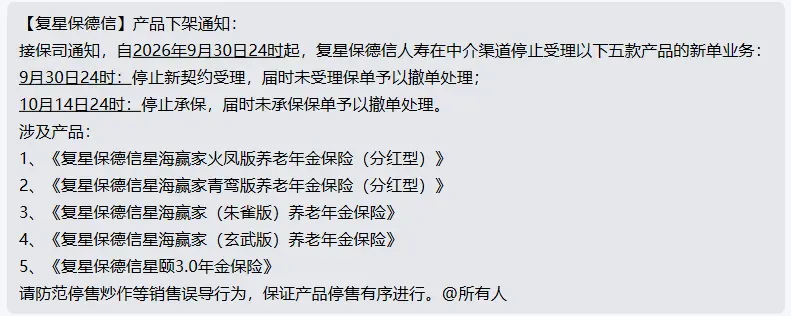
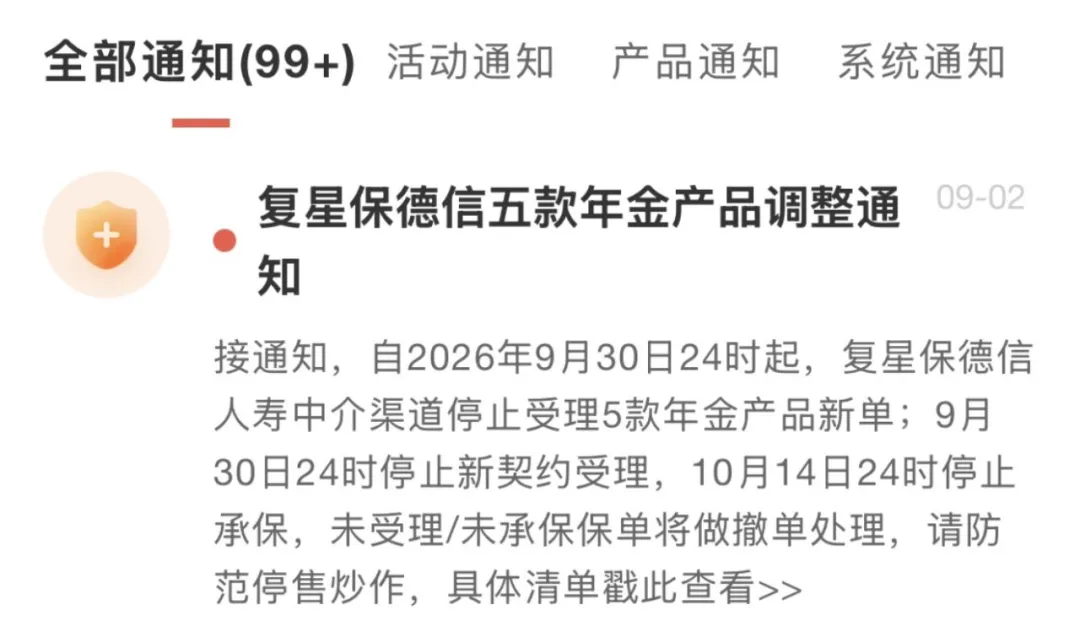
后续新上的养老年金险,同等保费下每年领取金额可能会大幅减少。
通俗来理解就是:蛋糕就那么多,吃蛋糕的人多了、吃的时间更长了,每个人能分到的自然就少了。
养老年金的“确定性”,来自合同锁定的条款。但能锁定的前提,是你在那个时间窗口里把合同签了。窗口关了,同样的钱,锁定的数字就不一样了。
如果你本来就在考虑养老规划这件事,那眼下这个时间点,确实比拖延几个月后更有利。
写在最后
不是说养老理财不好,它更适合那些短期内要用钱、能接受净值波动的人。
但如果你的目的是希望“退休后有一笔确定的、持续的、活多久领多久的收入”,那商业养老保险的优势,确实是难以被替代的。
它的好,不在于某一年多给力,而在于不管市场怎么变,你退休后一直有份稳稳的保障。
这种“提前知道答案”的感觉,在养老这件事上,其实挺珍贵的。
市场涨涨跌跌,看多了容易焦虑。但如果你知道自己退休后每年确定有多少钱“进账”,心里一定会踏实很多。
 养老
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途