您好,欢迎来到梧桐树保险经纪!
一个人扛两代人:2亿独生子女的中年困境!
一个人扛两代人:2亿独生子女的中年困境!
国家统计局数据显示:我国的独生子女数量已经超过2亿人。
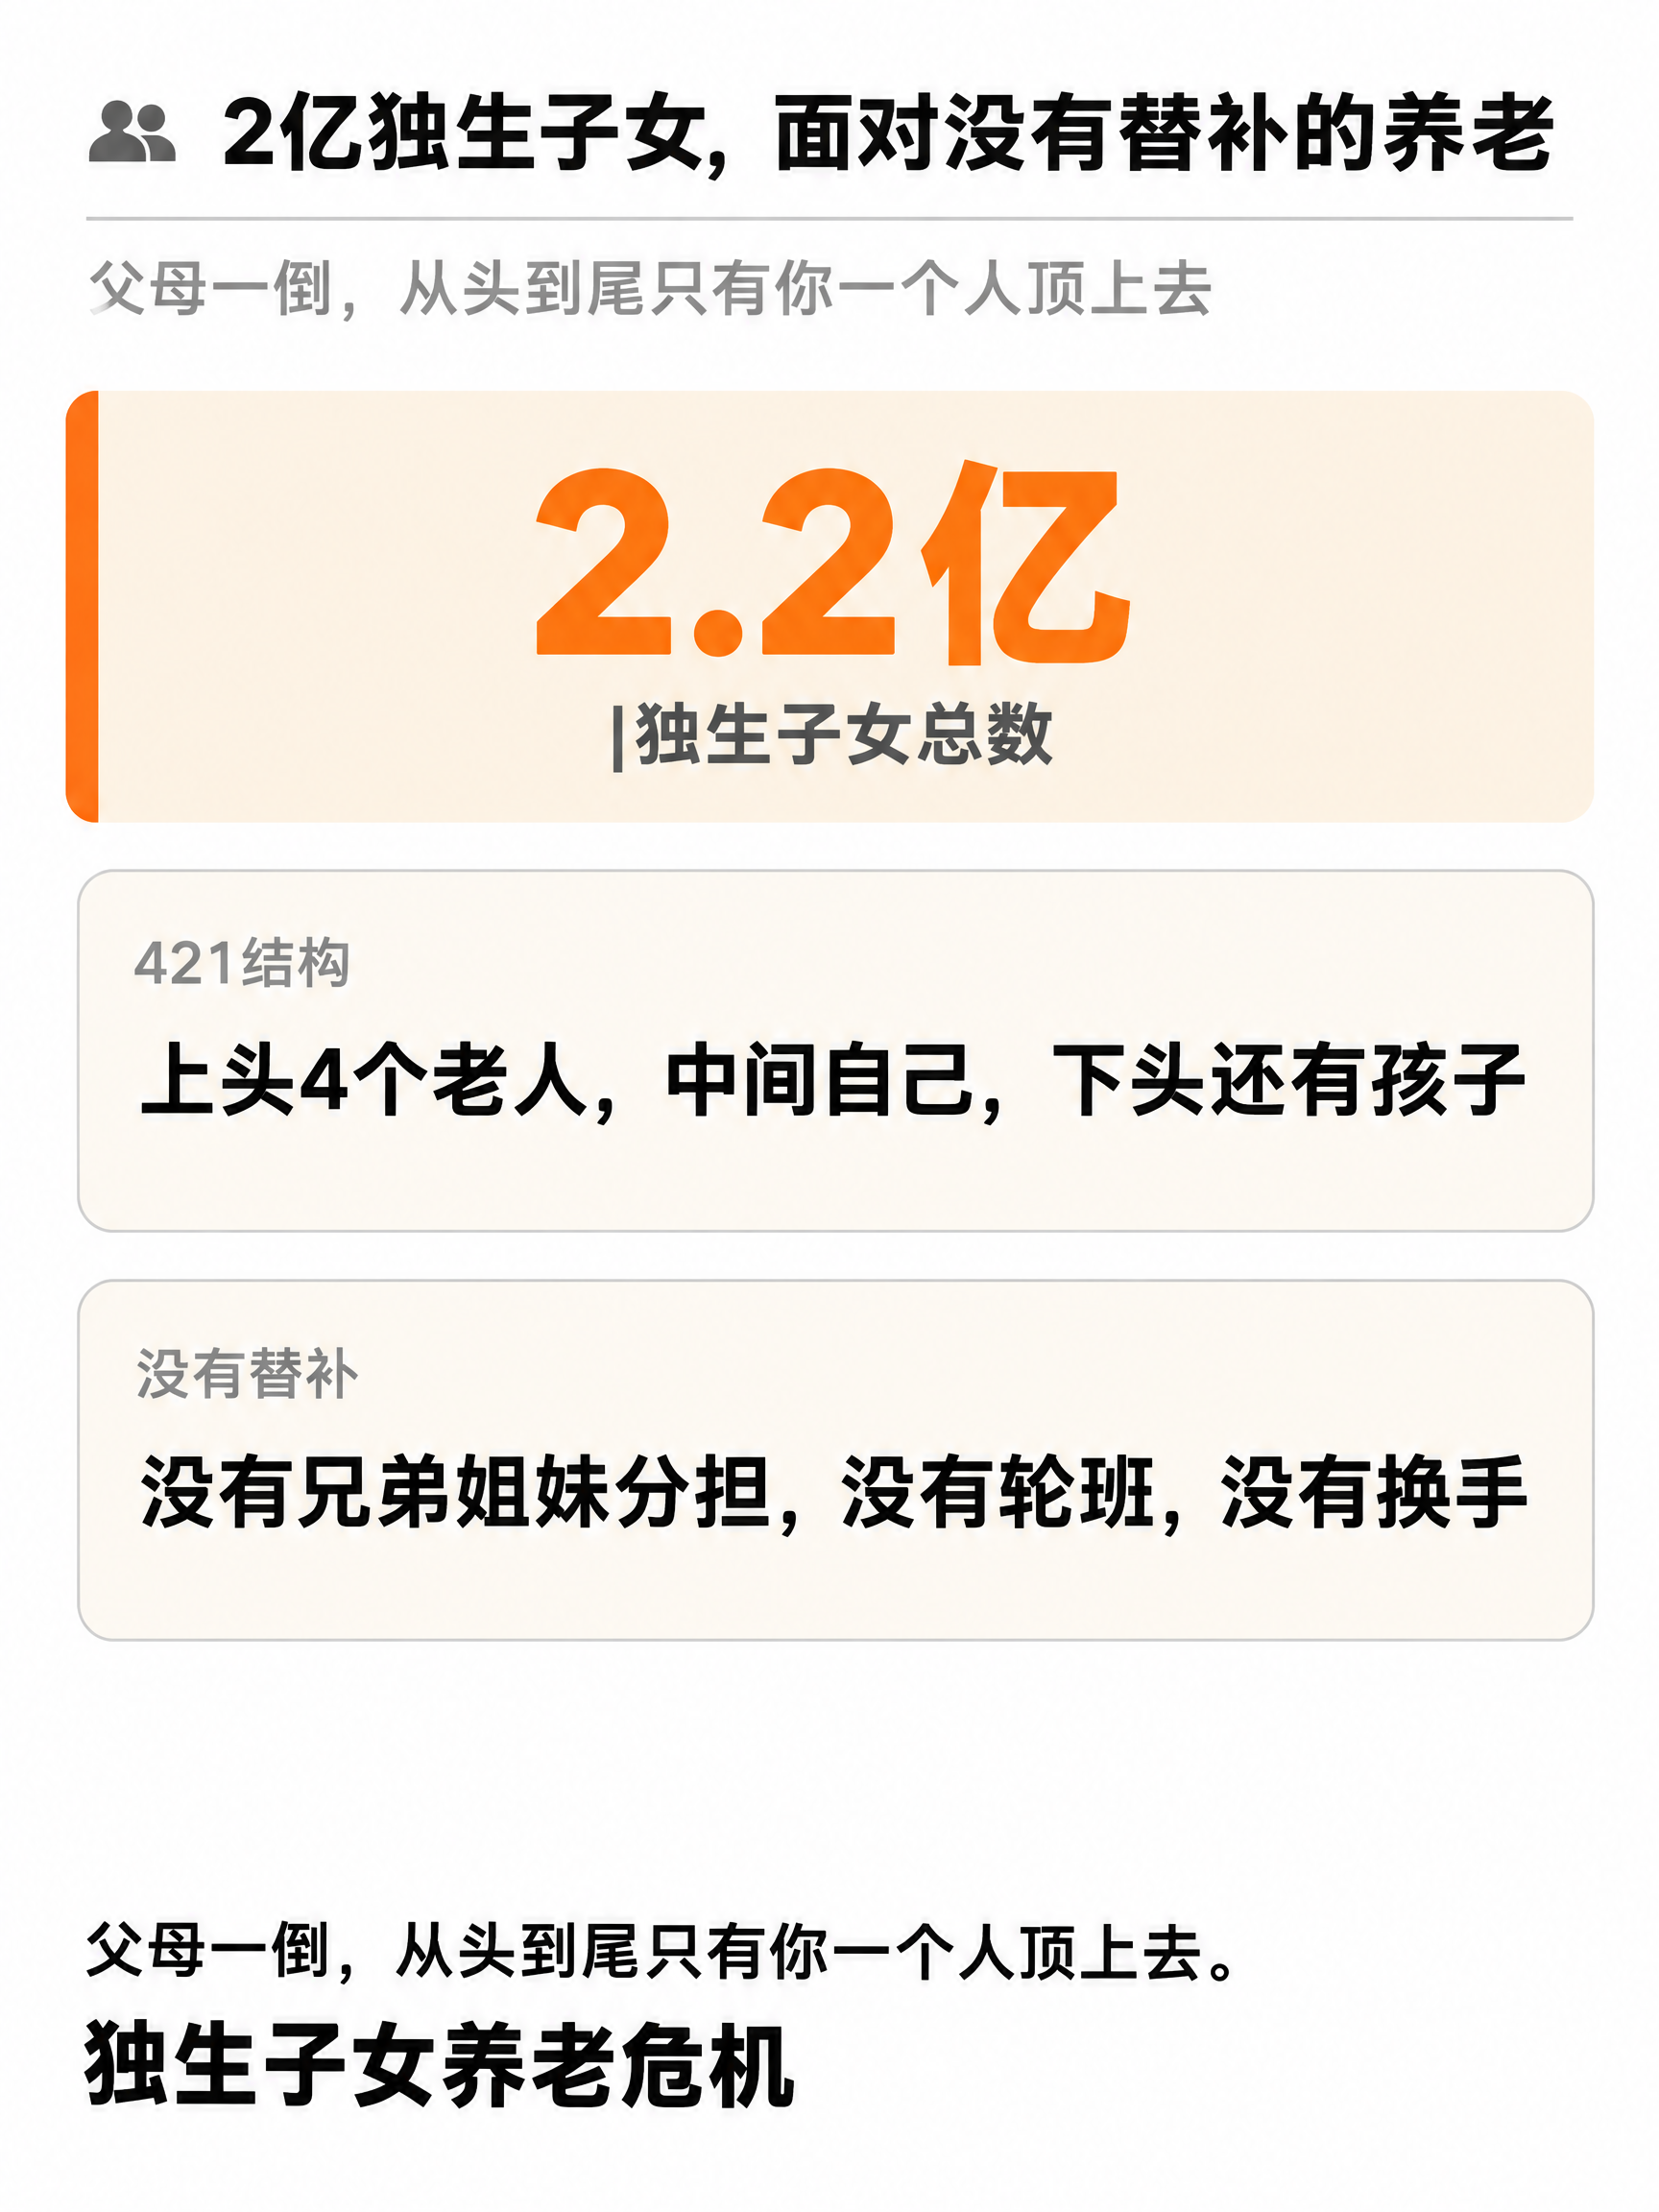
(数据来源:国家统计局)
其中,首批80后独生子女已经年过四十,而他们的父母集体走进了70-80岁这个特殊的年龄节点。
根据中国健康与养老追踪调查的数据显示,日常生活能力受损的老人年龄拐点大约在73.5岁,这意味着到了这个节点,老人的自理能力和身体技能会出现断崖式下滑。
心脏病、中风、糖尿病,这些疾病对身体的伤害不仅不可逆,而且几乎不会单独造访,而是缠绵交织,在更长的人生里不断叠加,而这一切的重担都会落在独生子女一个人的肩上!
千万级失能老人的背后,是千万个无人分担的独生子女家庭。
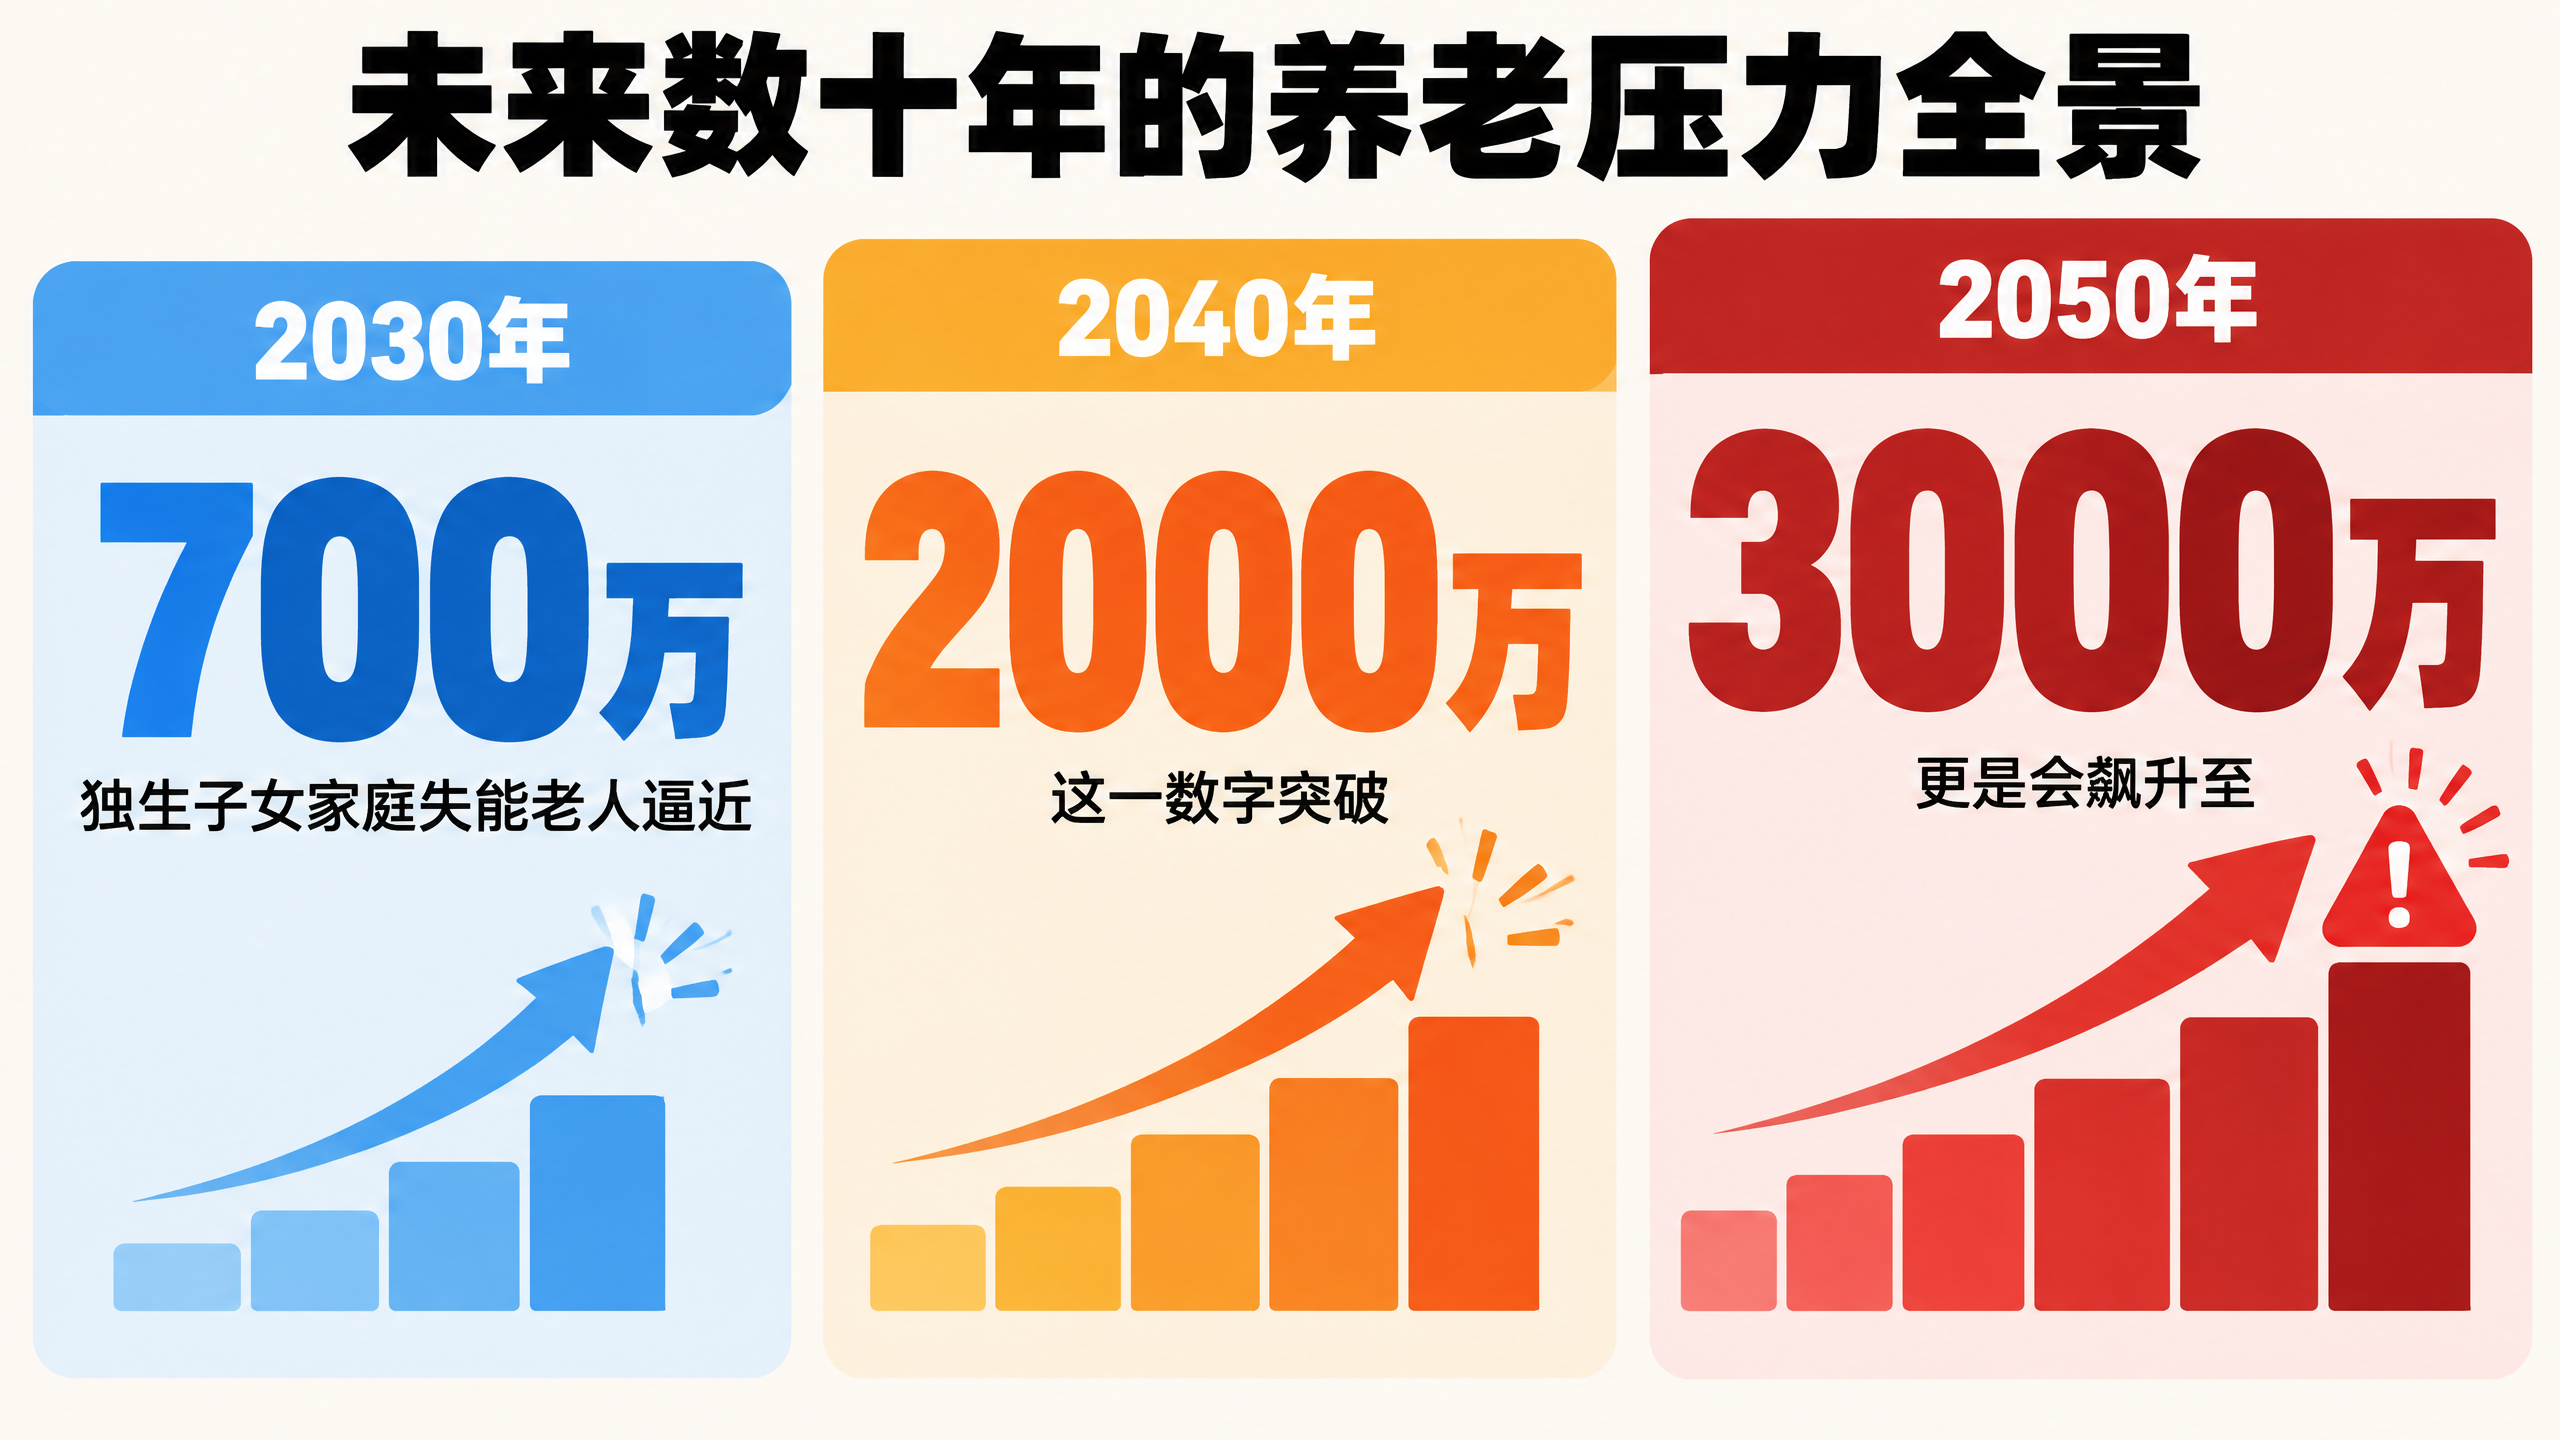
数据来源:《中国老龄产业发展报告》
面对家中老人失能,普通人的出路看似只有两条:
第一条请护工,看似是最直接的解法,但按“年”来算,数字足以击垮一个普通家庭:

(数据来源:根据央视财经、新华社、经济观察报、半月谈报道整理)
这意味着,哪怕什么都不做,仅仅维持父母最基本的生存尊严,一年的真实开销就轻易突破十万大关。这还没有算上隐形的附加费用:大病医疗、住院门诊、长期慢病......
对大多数月薪几千到一万出头的上班族而言,“一人工资难抵一人护工费”,绝对不是一句玩笑,而是掏空两代人钱包的残酷现实。
第二条路是自己亲身照顾。
可成年人的世界,哪有容易二字!绝大多数独生子女家庭,都是典型的“421”结构:几十年房贷、车贷压在肩头,每月固定的水电、物业、育儿开支雷打不动。中年人不敢失业、不敢请假、不敢生病,是最真实的生活常态。
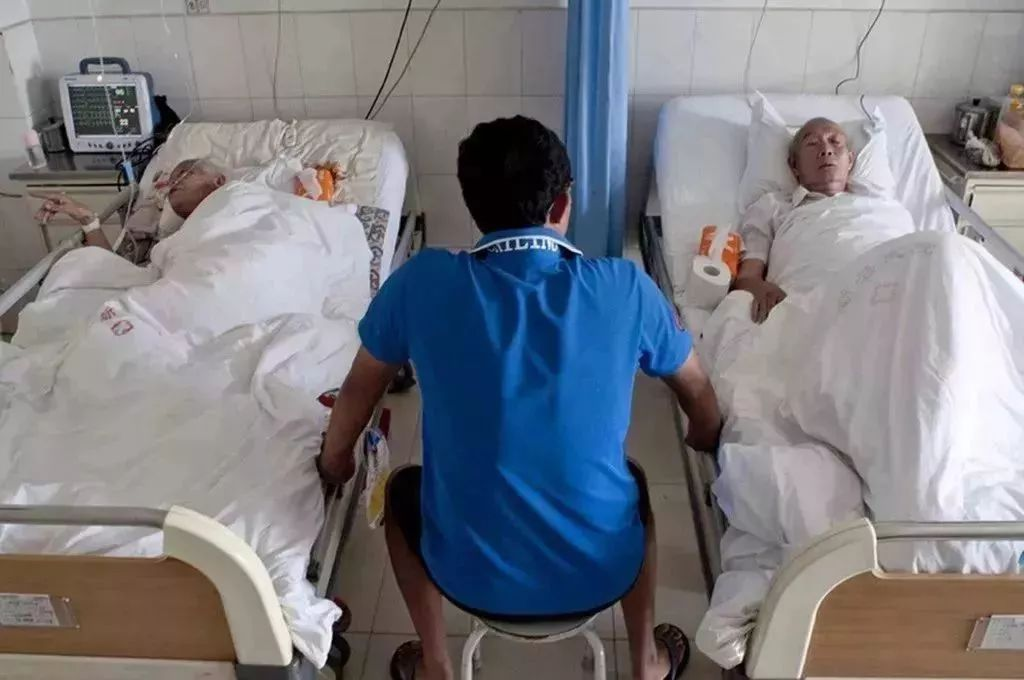
(图片来源于网络)
如果为了照顾年迈的父母辞职,家里的收入立刻断流,赡养就会变成全家的绝境。房贷断供、孩子教育中断、日常开支无以为继,孝心根本撑不起来一地鸡毛的生活。
于是,2亿独生子女陷入一个两难的闭环:高薪护工请不起,全职陪护扛不住;放手于心不忍,坚持又无力支撑。
这场2亿人共同面临的养老大考,国家和社会的托底力量正在逐步完善,而作为子女,在父母老去之前,我们唯一能完全掌控、也最该尽早去做的,就是提前做好个人的风险保障与养老规划。
很多人觉得,规划养老是五六十岁才该考虑的事。但真实的困境是:等到父母彻底失能、急需用钱的那一天,你才开始攒钱,往往已经来不及了。养老规划,一定是越早考虑越好的。
同样的保障额度,20年后才开始准备,和现在就开始准备,其成本有着天壤之别。
越早投保,每年的保费投入越少。年轻时看似微不足道的一笔强制储蓄或健康保障,在岁月的复利下,就是未来抵御重疾风暴的底气,是未来能从容为父母请得起护工、看得起病的底气。
衰老是每个人都无法逃避的宿命,但如何老去,却是一道可以提前作答的考题。与其在父母日渐佝偻的背影里、在未知的医疗账单前陷入无休止的焦虑,不如趁着岁月静好,为将来未雨绸缪。
对独生子女而言,真正的安全感,从来不是等来的。我们可以通过科学合理的养老规划,让现有的财富成为抵御风险的坚实护城河。
用时间做杠杆,用规划做筹码,在漫长岁月里,这些提前布下的局,终将化作未来生活里的从容与惊喜。这不仅是对父母晚年的兜底,更是对自己人生的负责。
 养老
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途