您好,欢迎来到梧桐树保险经纪!
真正能给你养老兜底的,从来不是“画饼”,而是写进合同的底气!
真正能给你养老兜底的,从来不是“画饼”,而是写进合同的底气!
你有没有发现,现在人过了35岁,聊起养老,都带着一丝隐隐的焦虑。
去银行或者找代理人,拿出一份养老年金计划书,看着上面动辄百万的“预期收益”,确实让人心动。但聊着聊着,很多人心里总会犯嘀咕:几十年后的事情,谁能说得准?这钱到时候真的能拿到吗?
这种担忧太正常了。因为大环境的不确定性,正变得越来越具体。
存款利率一降再降,理财产品打破刚兑,股市更是让人心惊肉跳。我们这代人,在职场上拼尽全力,不就是为了老了以后能有一份体面、不求人的底气吗?
如果一份养老金,还需要你在几十年里天天盯着市场行情、祈祷大环境变好,那它就不叫“兜底”,叫“冒险”。
“养老规划的核心,从来不是赌一个更高的收益,而是拥有一份确定能拿到手的收入。”
这正是海保人寿《福瑞未来2026养老年金保险》最打动我的地方。
一、真正的安心,是“白纸黑字”写进合同
福瑞未来2026是一款极其纯粹的固收型养老年金。
它没有花里胡哨的演示,也没有模棱两可的浮动空间。它最大的价值,就是把所有利益都白纸黑字写进合同。
每年领多少、什么时候开始领、领到什么时候,一目了然。
■这笔钱,不参考股市行情。
■这笔钱,不受利率下行影响。
■这笔钱,不需要你懂复杂的金融逻辑。
“到了合同约定的时间,它一定会准时打到你的卡上。在当下这个充满变数的时代,这种“看得见、算得清、拿得到”的确定性,本身就是一种极度稀缺的奢侈品。”
二、用真实数据,看看它的底气在哪
光说“确定”还不够,养老规划终究要看数字。我们直接上例子:
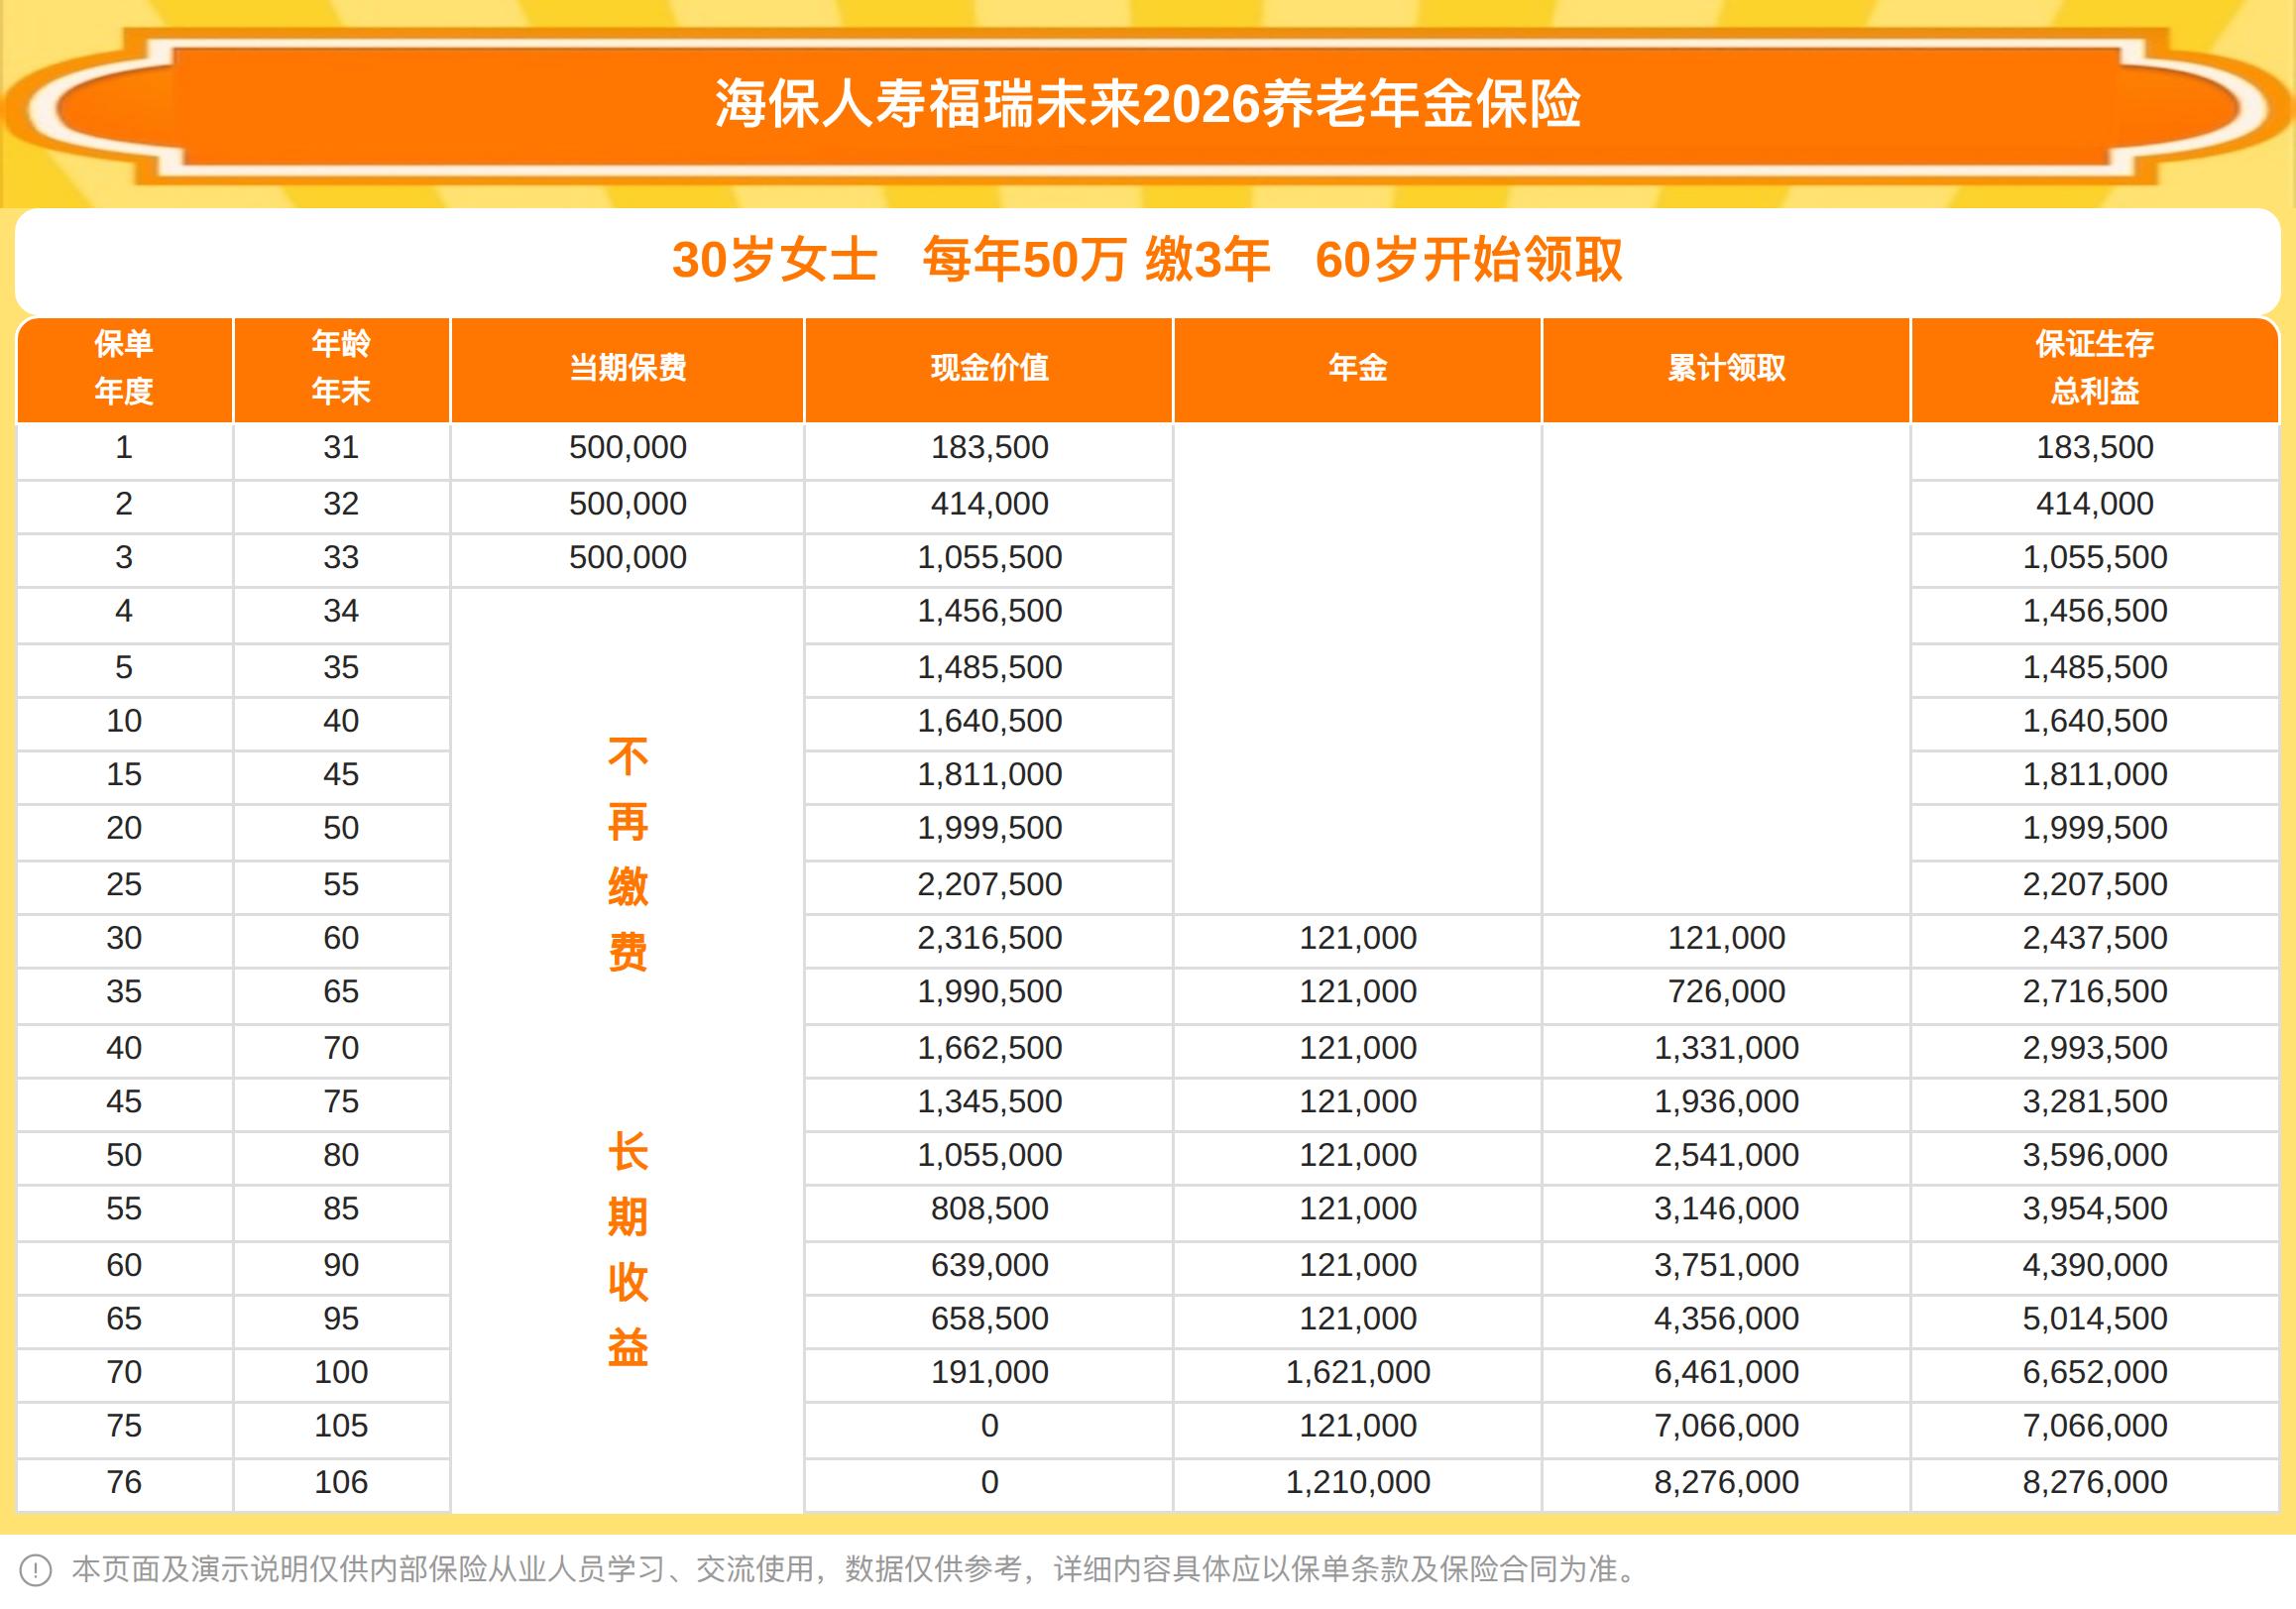
以30岁女性,50万交3年,选择计划三,60岁起领为例:
每年固定领取:12.1万元。这笔钱,只要人活着,就一直发。
领到80岁:累计领走 254.1万,此时保单现价居然还有 105.5万。生存总利益高达359.6万,是已交保费的2.39倍。
领到100岁:累计领取高达496.1万。更绝的是,保险公司还会直接把150万已交保费退还给你,作为祝寿金。
哪怕你只活到80岁,你拿走的总利益,也远远超过了当初交的已交保费。
而且,它不像市面上很多高领取的年金,一领钱现金价值就归零。
福瑞未来2026是终身拥有高现价的。这意味着什么?意味着如果未来家里遇到突发急事,你依然可以通过减保,拿出一笔钱来应急。
“养老钱不是锁死的,它既有源源不断的现金流,又保留了关键时刻的流动性。”
三、投保门槛,比想象中友好太多
很多朋友觉得,能锁定这么高利益的产品,门槛一定很高吧?
恰恰相反,福瑞未来2026做了极致的“减法”:
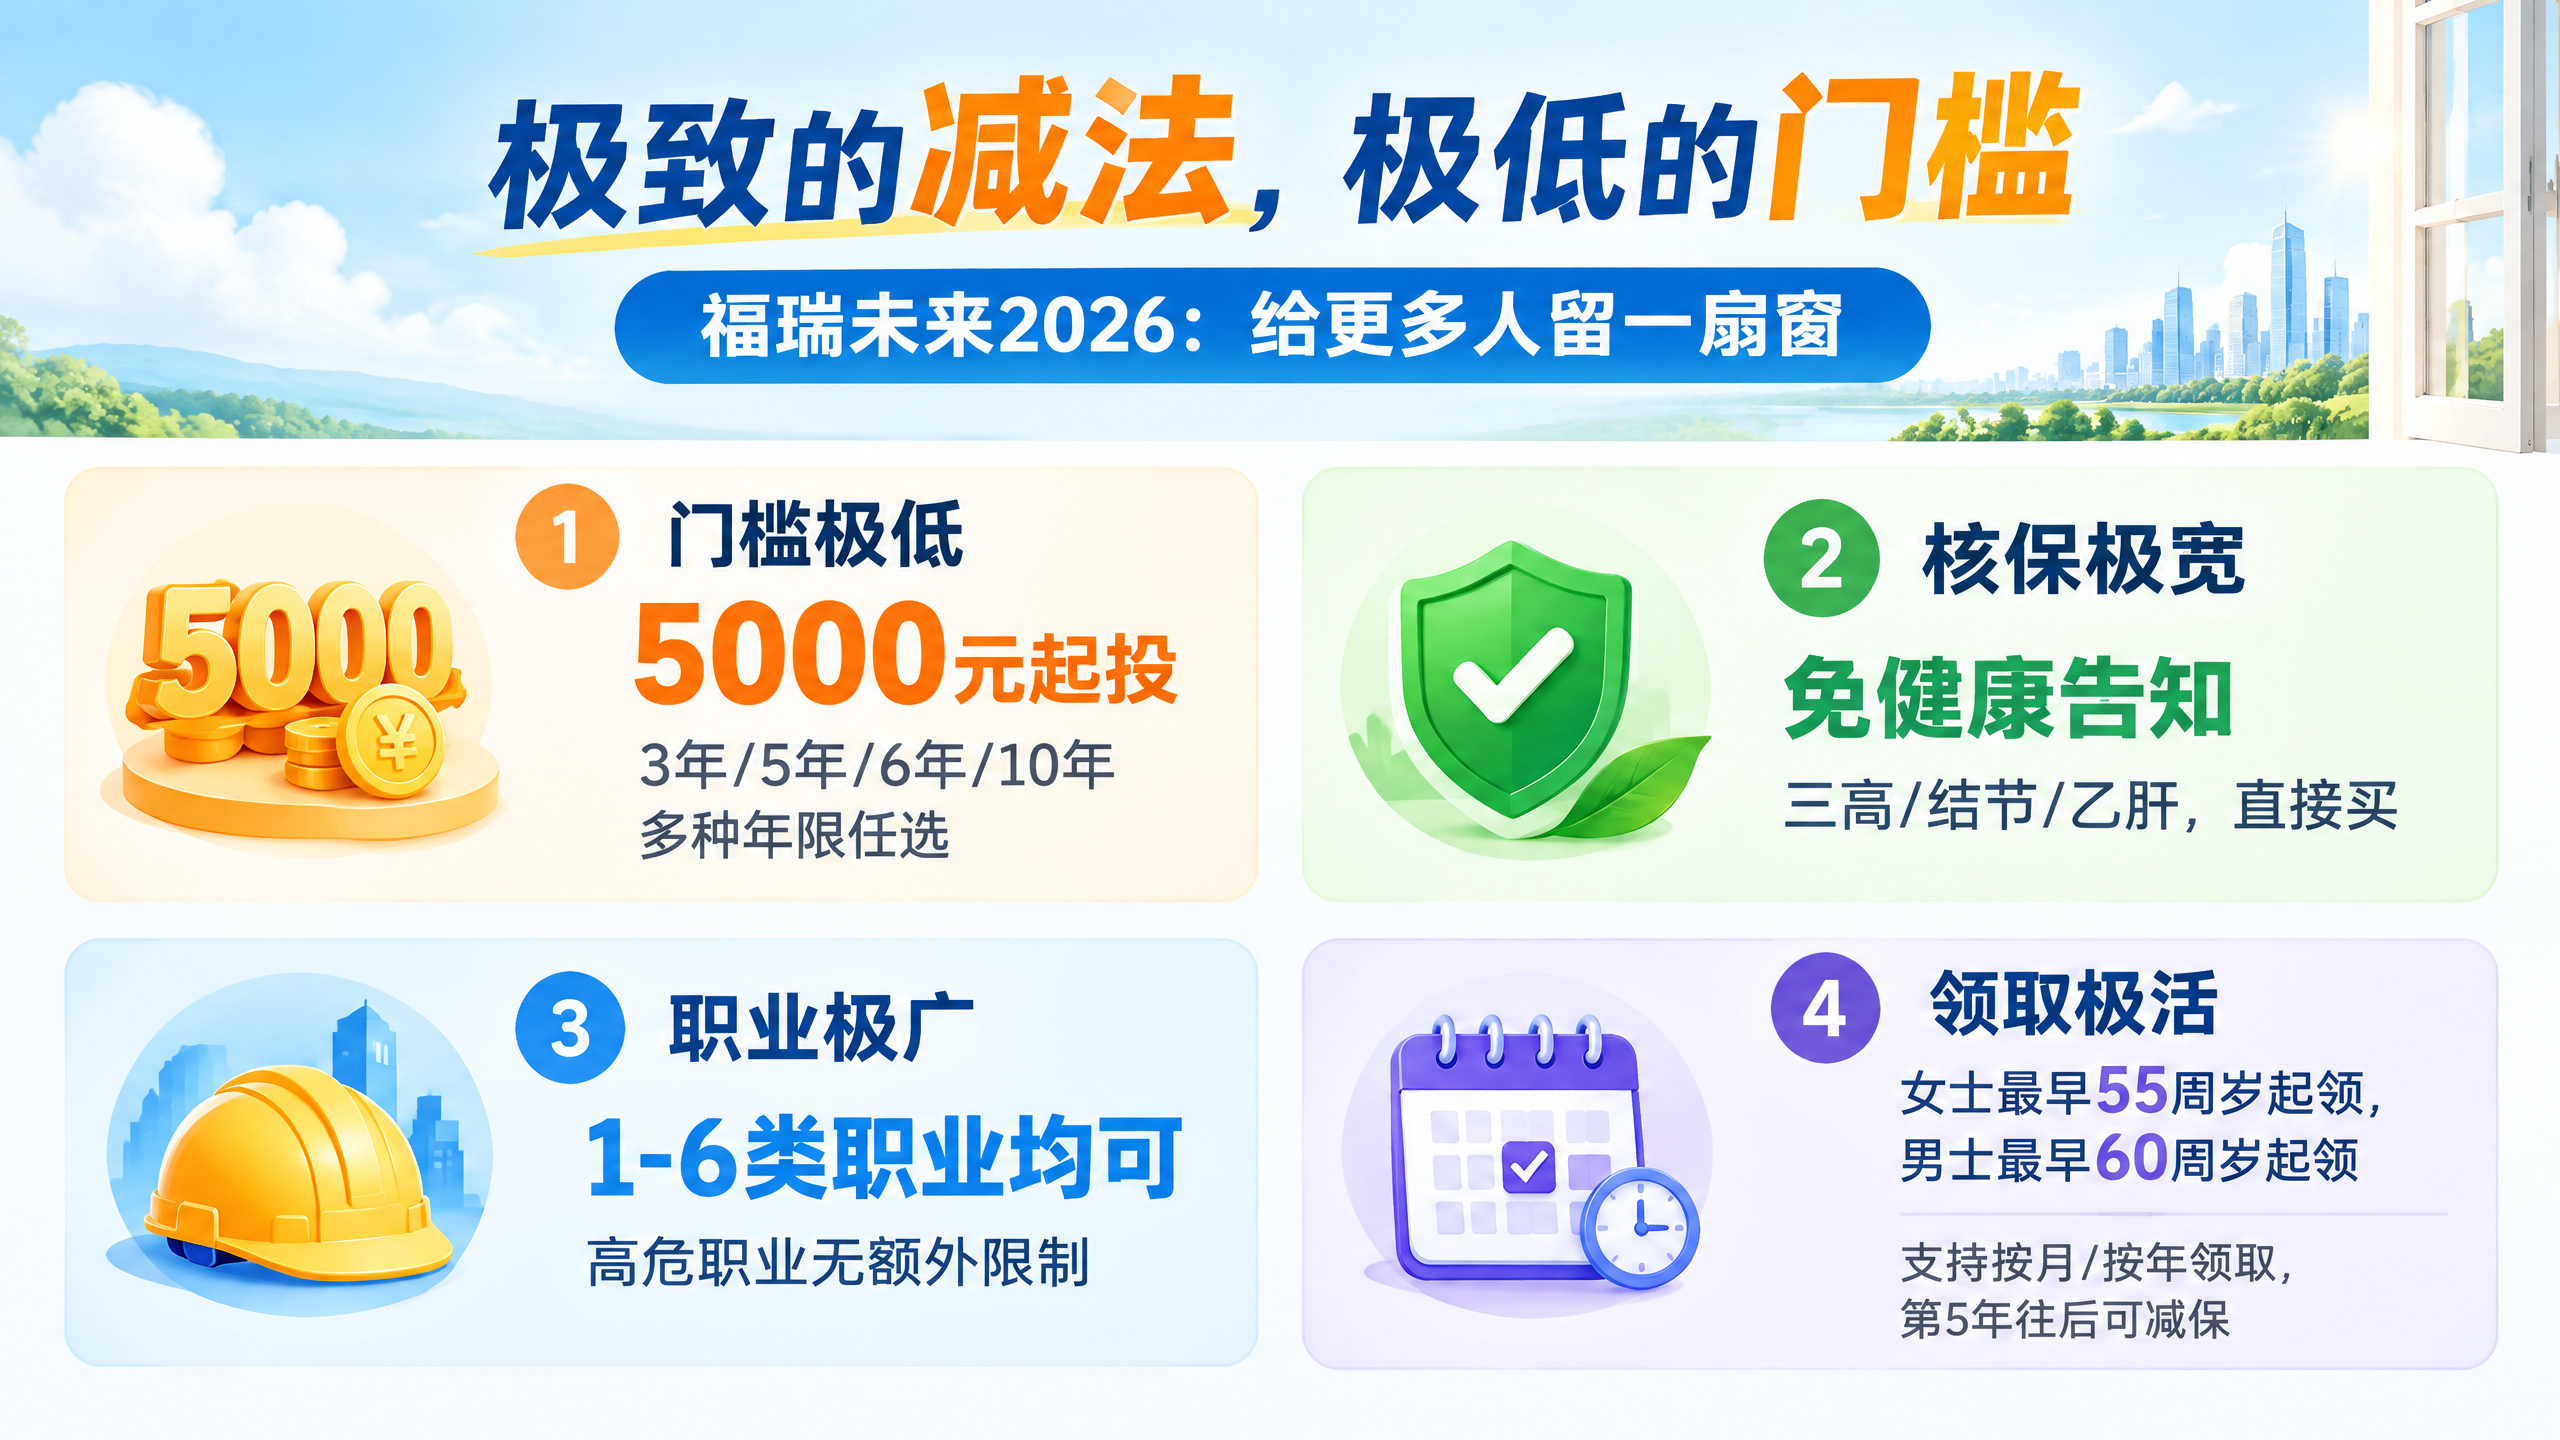
免健康告知:这是最良心的一点。哪怕你有三高、结节、乙肝等常见体况,都无需核保,直接买。这给太多因为身体小毛病被其他保险拒之门外的人,留了一扇窗。
职业限制宽松:1-6类职业均可投保,高危职业无额外限制。
门槛极低:年交最低5000元起,3年、5年、6年、10年交,多种方式任选。
起领时间灵活:女性最早55周岁起领,男性可选60/65/70周岁。支持按年或按月领取,甚至合同生效第5年起,就可以申请减保。
四、谁最适合认真了解这款产品?
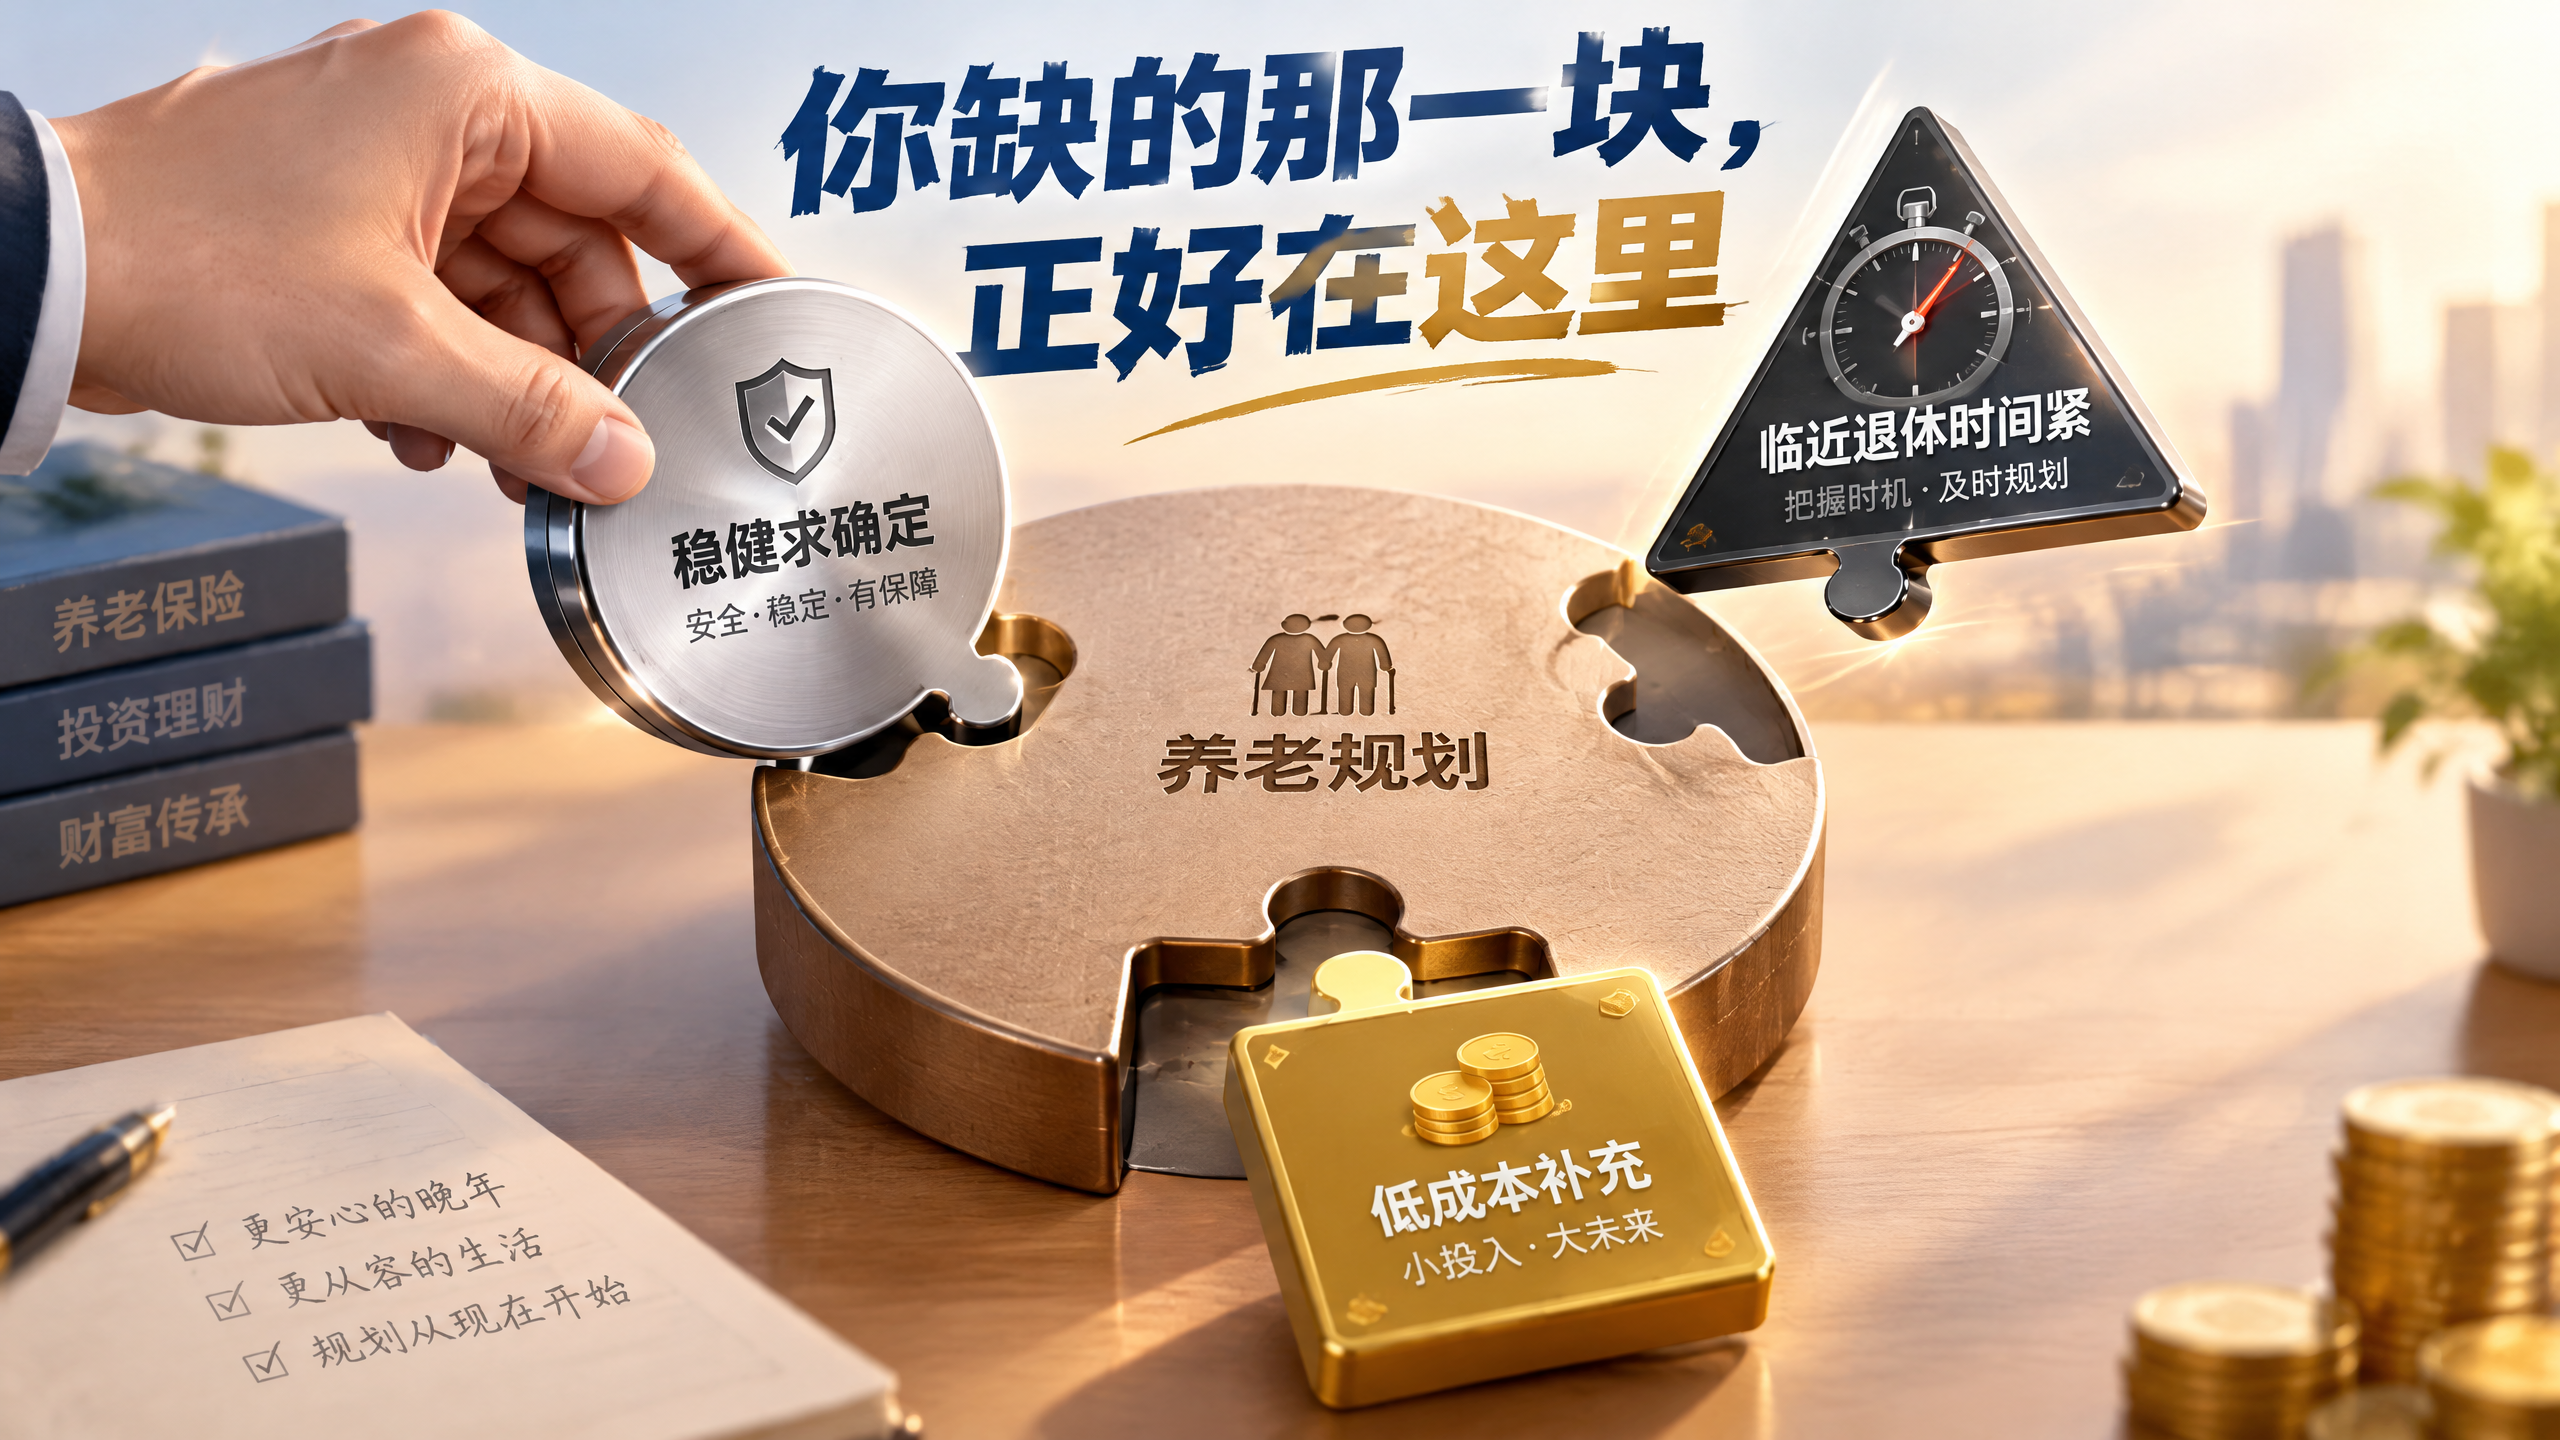
◆第一类:追求确定性的稳健型客户。
你对那些浮动收益始终不放心,更希望养老钱是一笔“看得见、拿得到”的确定收入。
◆第二类:临近退休,时间紧迫的人群。
距离领取养老金的时间窗口有限,没有漫长的积累期去等待不确定的回报。福瑞未来2026的现价增长快、领取金额确定,恰好匹配“时间紧、要确定”的需求。
◆第三类:社保养老金有限,希望低成本补充养老的人。
年交5000元起投,用一笔可承受的预算,锁定一份终身稳定的养老现金流,同时保留一笔可随时支取的现金价值作为应急储备。
写在最后
养老这件事,最怕的不是“准备得不够多”,而是“准备得不够稳”。
那些愿意用浮动空间去博取潜在增值的人,有他们自己的选择。
但如果你想要的只是一份确定的、持续的、与生命等长的现金流,不想在老了以后还要提心吊胆。
那这份写进合同的《海保人寿福瑞未来2026》,就值得你认真了解并选择。
“毕竟,晚年最大的底气,永远是那份不管外面风吹雨打,都雷打不动准时到账的踏实感。”
 养老
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途