您好,欢迎来到梧桐树保险经纪!
复联光辉岁月长青3.0版,大家最关心的10个问题一次讲清!
复联光辉岁月长青3.0版,大家最关心的10个问题一次讲清!
最近问光辉岁月长青3.0版这款产品的朋友不少。
先简单说说这是一款什么产品:披着护理险外衣的养老金,终身有现价,领取金额很能打。50岁以上的人可以重点看,给六七十岁的爸妈配置也合适。
我把大家最常问的10个点挨个捋一遍。还在考虑的朋友,可以对照着看。
Q1:领取金额高,门槛会不会也高?
保险公司设计这款产品,本意就是让被保人在有需要时能得到保障,不是搞噱头。
因为复联是健康险公司,不是寿险公司,做不了寿险业务。所以没法像常规养老年金那样,以生存为条件发年金。
这款产品是保司拿自己的健康险底子,给客户做终身现金流的一种特殊设计。
咱们可以把特定护理保险金当作“养老金”来看待,只是叫法和标准不一样。
只要达到合同约定的标准,就能领到「特定护理保险金」。
Q2:《老年人能力评估》是什么?要跑线下吗?要体检报告吗?
全程线上。不用跑柜台,也不用交体检报告。
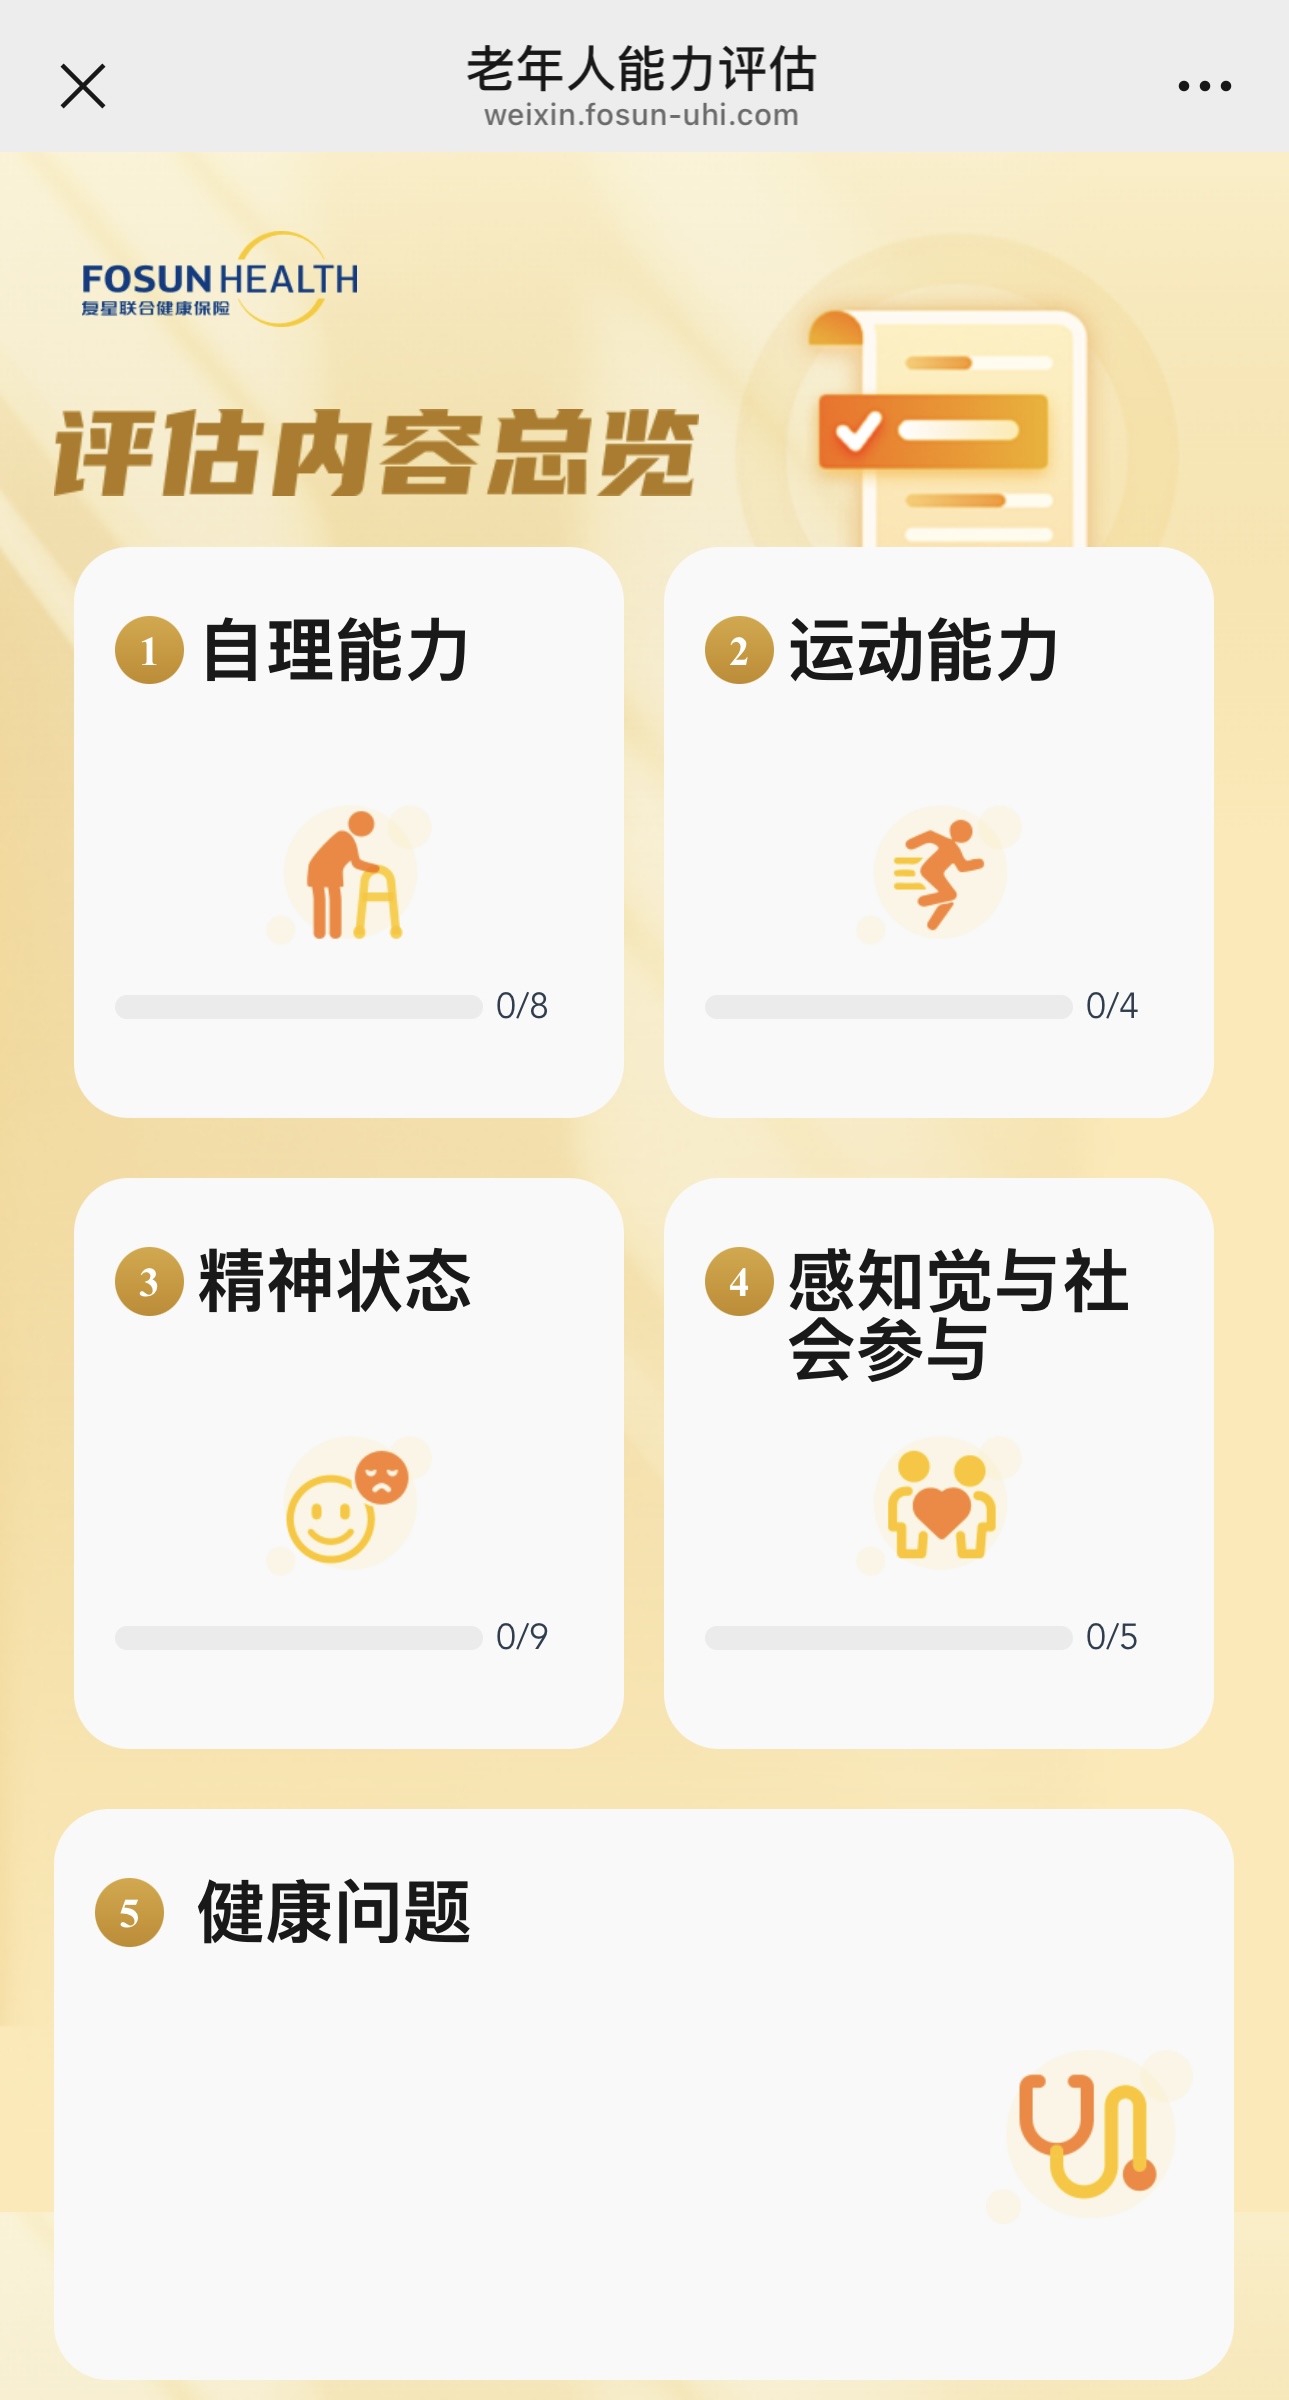
问卷形式评估,包含四块内容:日常生活活动能力、认知能力、感知觉与沟通能力、社会参与能力。26道题,很快就能做完。
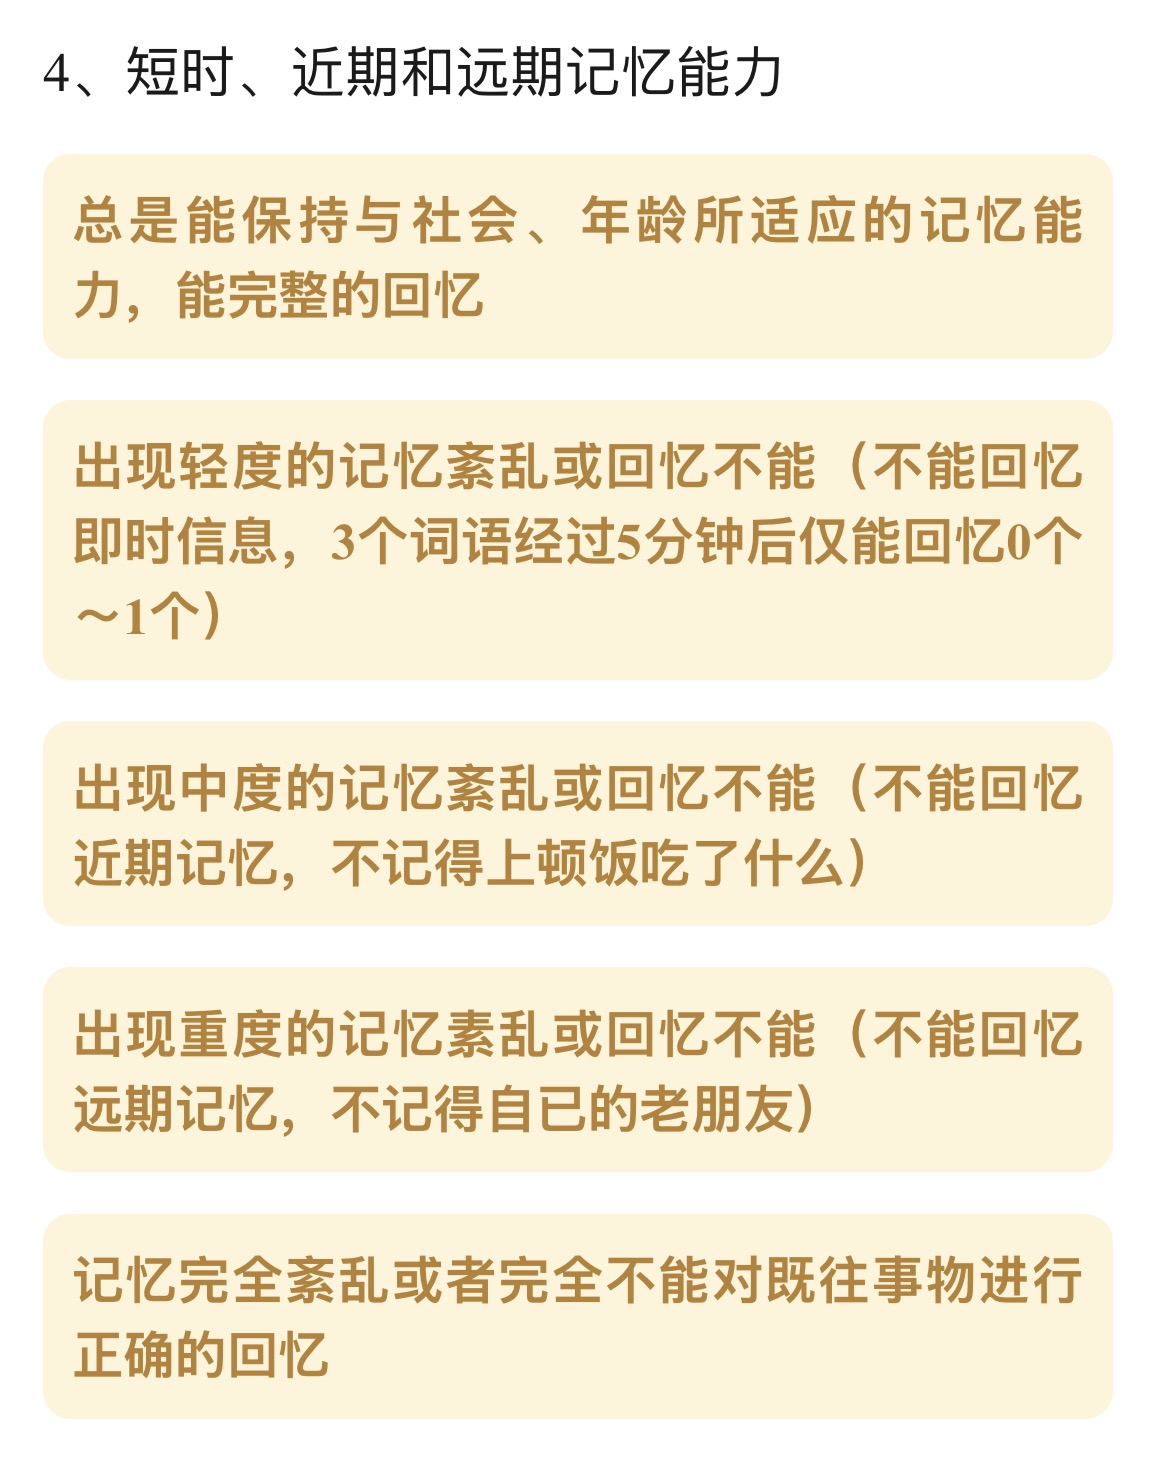
有些题主观性挺强,比如记性差、脑子转得慢、表达不清楚,评到1级以上并不难。
Q3:爸妈身体挺好,评估测试没过怎么办?
首次评估结果并不会影响再评。
申请复评路径:
①“复星联合健康保险”公众号点左下角【服务中心】—【更多服务】或者首页点【健康权益】
②点【健康权益】后,在“保单权益”里点【权益申请】—【老年人能力评估】使用
③评估通过后马上能看结果,盖章正式版报告2个工作日内可在复联官微查看
④如评估没通过(0级),可按提示添加复联客服企微,预约复评。
支持远程线上视频和机构线下复评,需自费,具体流程参考健康服务手册。
Q4:领取之后还要再评估、再接受保司调查吗?
不用。
评估通过后每年自动到账,直到身故。无需再做评估,保司也不会再来查。
60岁以下的被保人,不用急着测,满60周岁才能领,会有短信提前提醒进行评估。
60岁以上的,犹豫期过后测一次,第二年就能申请领取。
Q5:领取这么高,会不会到时候不给我?
首先,它不是传统的储蓄型保险,属于健康保险,要达到特定理赔标准才能领。
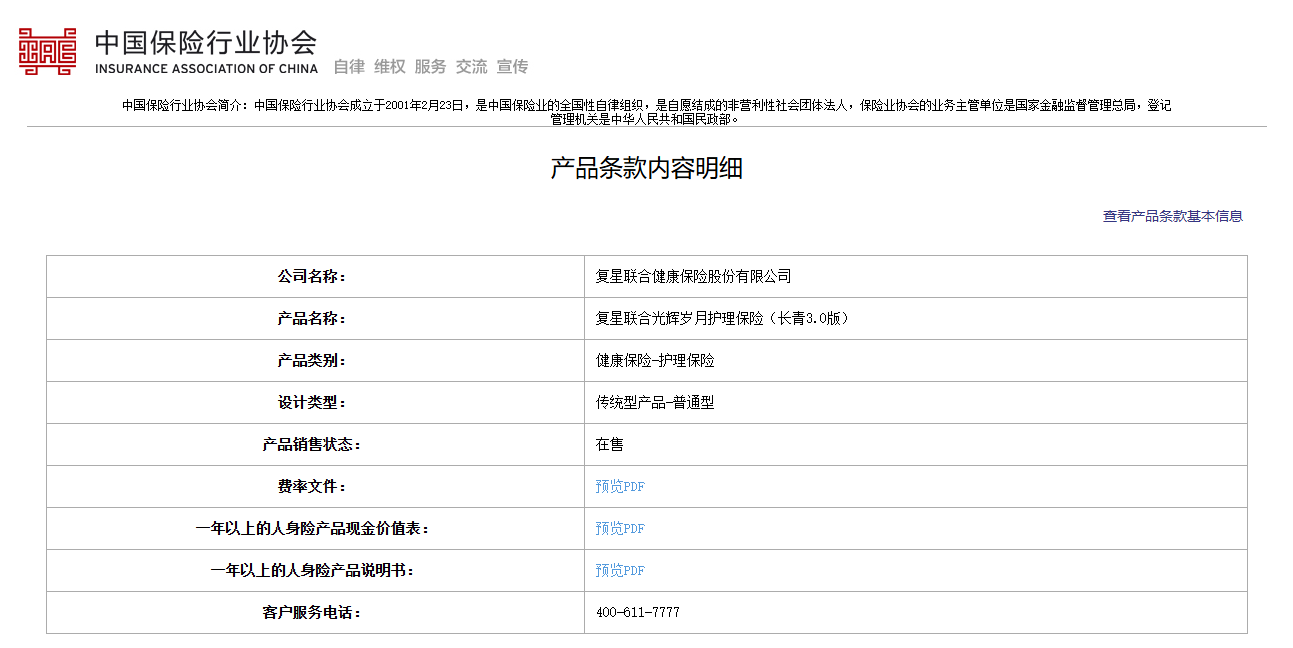
目前国家其实正在鼓励发展长期护理保险,产品责任写进合同,经国家金融监督管理总局报备审批,可以查到。
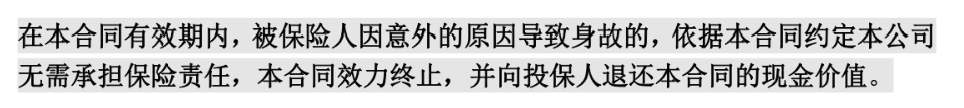
不过有一个小细节,身故保险金不含“意外”身故保障。
条款显示:保单有效期内意外身故,保司退现金价值,合同终止。
前几年现价不高,退回来的钱可能会低于已交总保费。
但这个问题也好解决,在前期补充一份意外险,几十一百多把意外身故保障给补足。
Q6:意外身故不赔的话,会亏吗?
关键是看意外发生在什么时候。
最极端的情况,第一年发生意外身故,退回的现价低于已交总保费,最好用意外险补缺口。
几十年后意外身故,已领的钱加现价早就超过总保费了,并不会亏。
举个例子,给70岁老人投保计划一,趸交100万,第二年开始领特定护理保险金。
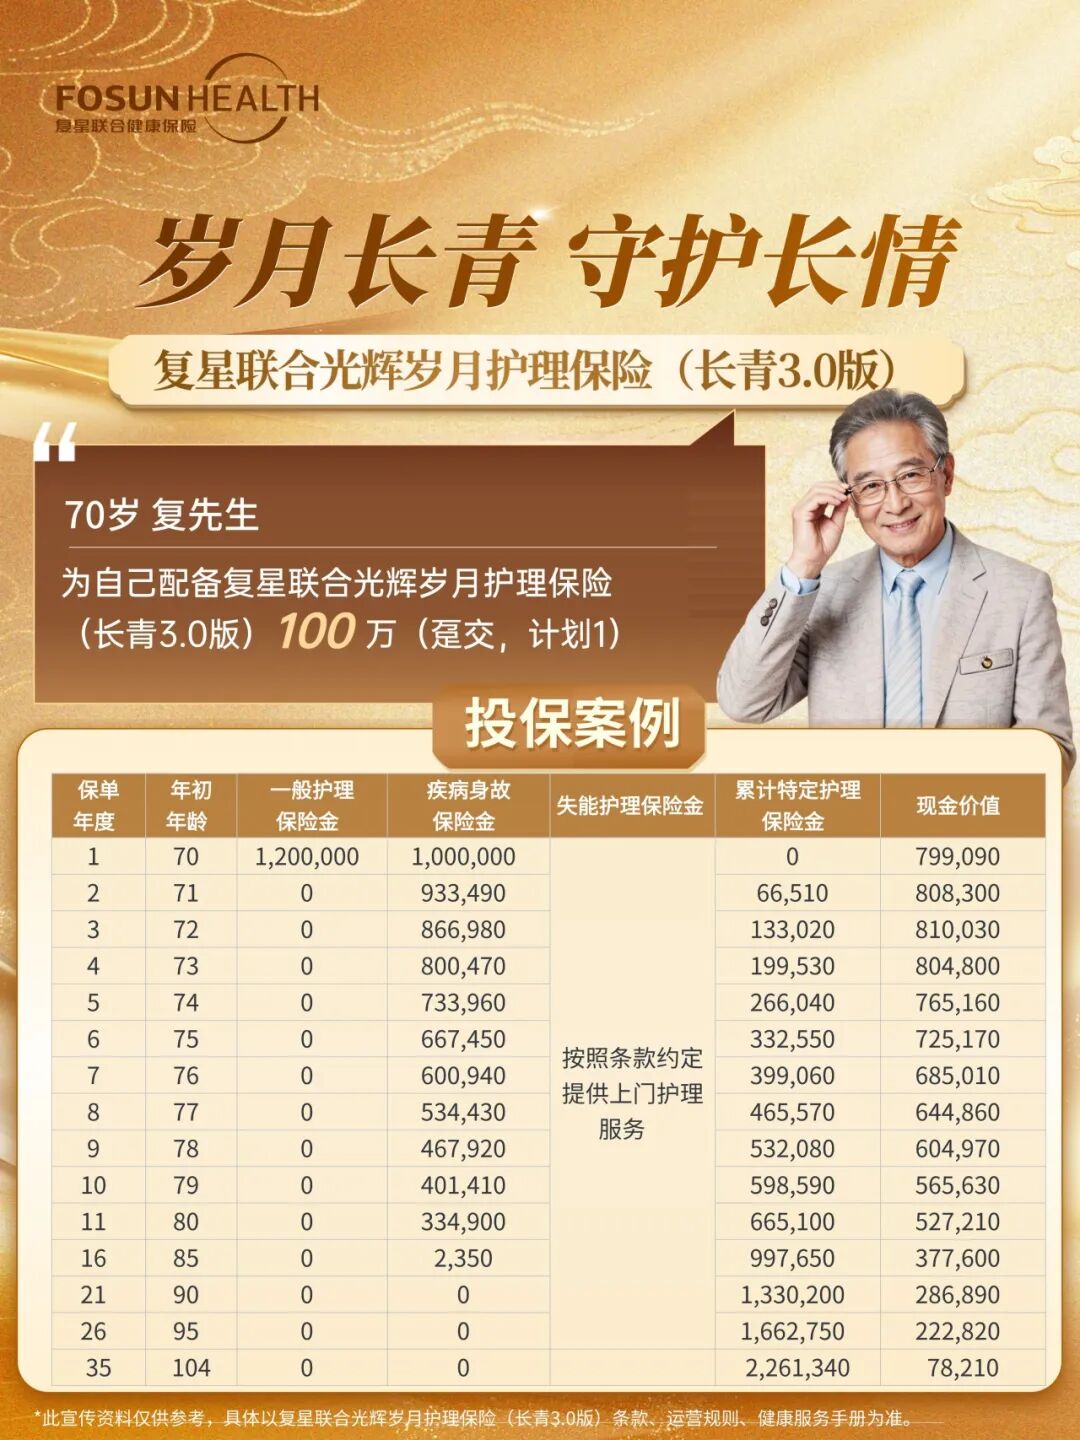
前几年累计领取加现价低于100万,意外身故拿不回总保费,用意外险补上就行。
多花一点点保费,换一个安全垫,我认为是划算的。
Q7:疾病身故怎么赔?
两个计划不一样。
计划一在领取超过已交总保费之后,就没有疾病身故保险金这项责任了。
计划二领取更高,但疾病身故金只持续到领取后3年。
投保人可在被保人身故前及时退保,拿回现价,让利益最大化。
Q8:没在被保人身故前及时退保怎么办?
分两种情况来看。
意外身故,来得突然。前面说了,前几年用意外险补缺口,后面正常退现价,不亏。
疾病身故,通常有过程。需要投保人提前预判身体情况,抓住退保窗口。
别等人走了、证明都开出来了才去退。那时合同已终止,退不了。
这点要特别留意。
Q9:护理保险金怎么申请?要去线下办理吗?
线上操作即可。
操作流程:
①复星联合健康服务号首页【服务中心】—【申请理赔】
到了领取年龄才能看到【特定护理保险金】,没到年龄,系统里没有这一项。
②上传被保人身份证、银行卡、评估报告。
系统一般会自动留存评估报告,公众号或邮箱也能找到。
③填写紧急联系人信息。
④核对后被保人签名提交。
注意:签名别签错,申请人和被保人得是同一人。
Q10:计划一和计划二,选哪个?
结论先给:因人而异。适合你的,就是好的。
大致总结一下区别:
计划一,领取低一点,疾病身故金保障时间长。累计领取没超总保费时,疾病身故赔差额;超了合同终止。
计划二,领取高一点,疾病身故金只在领取后前3年有,第4年起没了。
领取的钱和身故赔的钱,像跷跷板两头,没法同时高。
选计划一,多一层兜底。就算没提前退保,也能保证已交总保费不少。
选计划二,要多操一份心。得在疾病发展过程中提前判断身故时间,主动退保,赶在合同终止前拿回现价。
还是以70岁老人趸交100万为例:
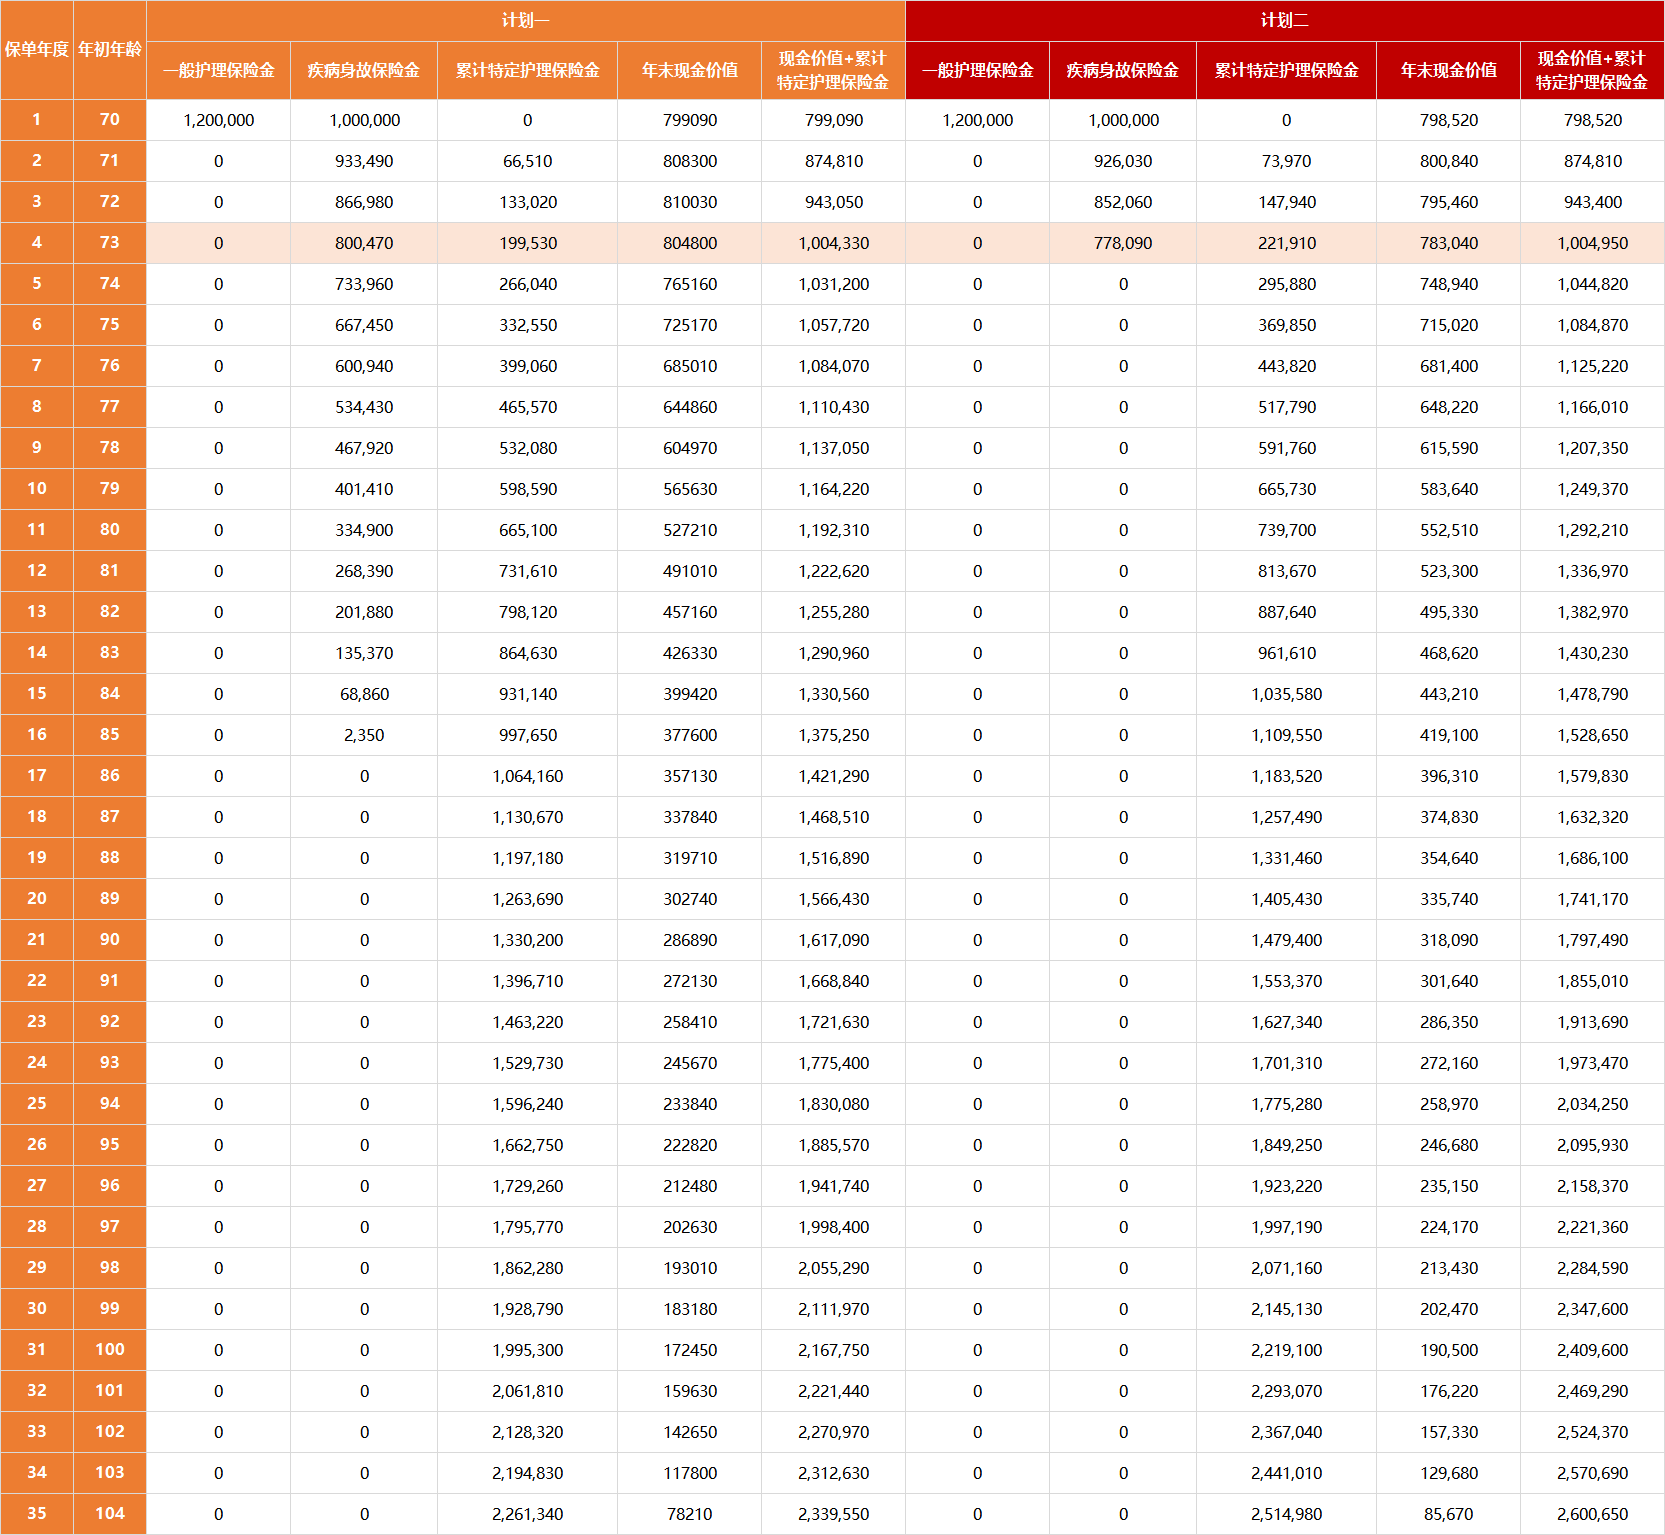
*本数据仅供案例演示,具体金额以保险合同为准
可以看到两个计划的现金价值都很快超过疾病身故金,退保能拿回比直接赔疾病身故金更多的钱。
计划二更明显,第5年后疾病身故金直接为0,且中长期现价高于计划一。
计划一不明显,但第5年后疾病身故金也确实低于现价,前期现价表现更亮眼。
总的来说:选计划一,不想操心;选计划二,追求利益最大化。两种想法都没错。
我更推荐计划二,一是领取更高,二是现价也更高,不想浪费终身有现价这个功能。
但这不代表计划二一定适合所有人,要看大家的想法,按需匹配。
写在最后
客户常见的10个问题回答完了,希望能帮你理清思路,做出适合自己的决定。
综上,我认为光辉岁月长青3.0版是一款有诚意的创新之作,还带失能护理上门服务。
希望这款产品能帮助更多人和家庭解决长期护理保障的问题。
 养老
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途