您好,欢迎来到梧桐树保险经纪!
利率往下走,我们如何给手里的闲钱找一个“长期安稳的去处”?
利率往下走,我们如何给手里的闲钱找一个“长期安稳的去处”?
如果你最近去过银行,你会发现现在的大额存单不仅额度难抢,利率也一再下调;而曾经标榜“稳健”的银行理财,净值也时常波动。
在利率下行的周期里,手里攥着闲钱的人往往很纠结:放银行嫌利息低,去炒股又怕亏本。
今天不聊宏大的焦虑,就客观聊聊:低利率环境下,怎么给闲钱找个能长期安稳安放的地方?
在众多工具中,增额终身寿险是近年来很受关注的一类。它不承诺“保本高收益”,也不跟银行比高低。
如果是分红型增额寿,它的核心功能不仅是锁定合同里写明的现金价值,更是在这份确定的底线上,给你留了一个分享保司经营红利、对抗长期通胀的空间。
一、认清现实:为什么“长期安稳”越来越难?
过去十几年,我们习惯了相对较高的无风险利率。但如今,全球进入降息潮,国内为了刺激经济,市场利率也在不断走低。
在这个背景下,传统的规划方式面临着两个挑战:
第一,再投资风险。
你放了一个三年期的定存,三年后到期了,发现市场上的利率又降了,你拿着资金,却找不到当年那么高利益的产品了。
第二,波动风险。
想要稍微高一点的收益,就必须去承担市场的波动。但对于大部分普通人来说,这笔闲钱可能是未来的养老钱、孩子的教育金,根本承受不起资金亏损的风险。
所以,大家想要找的“安稳”,其实是两个层面的诉求:一是资金安全,二是利益的确定性。
二、分红型增额寿:底线之上,留一点向上的空间
在这个背景下,分红增额寿的优势就凸显出来了。它不仅帮你“守住底线”,还能让你“向上够一够”。
第一,锁定确定的底线。
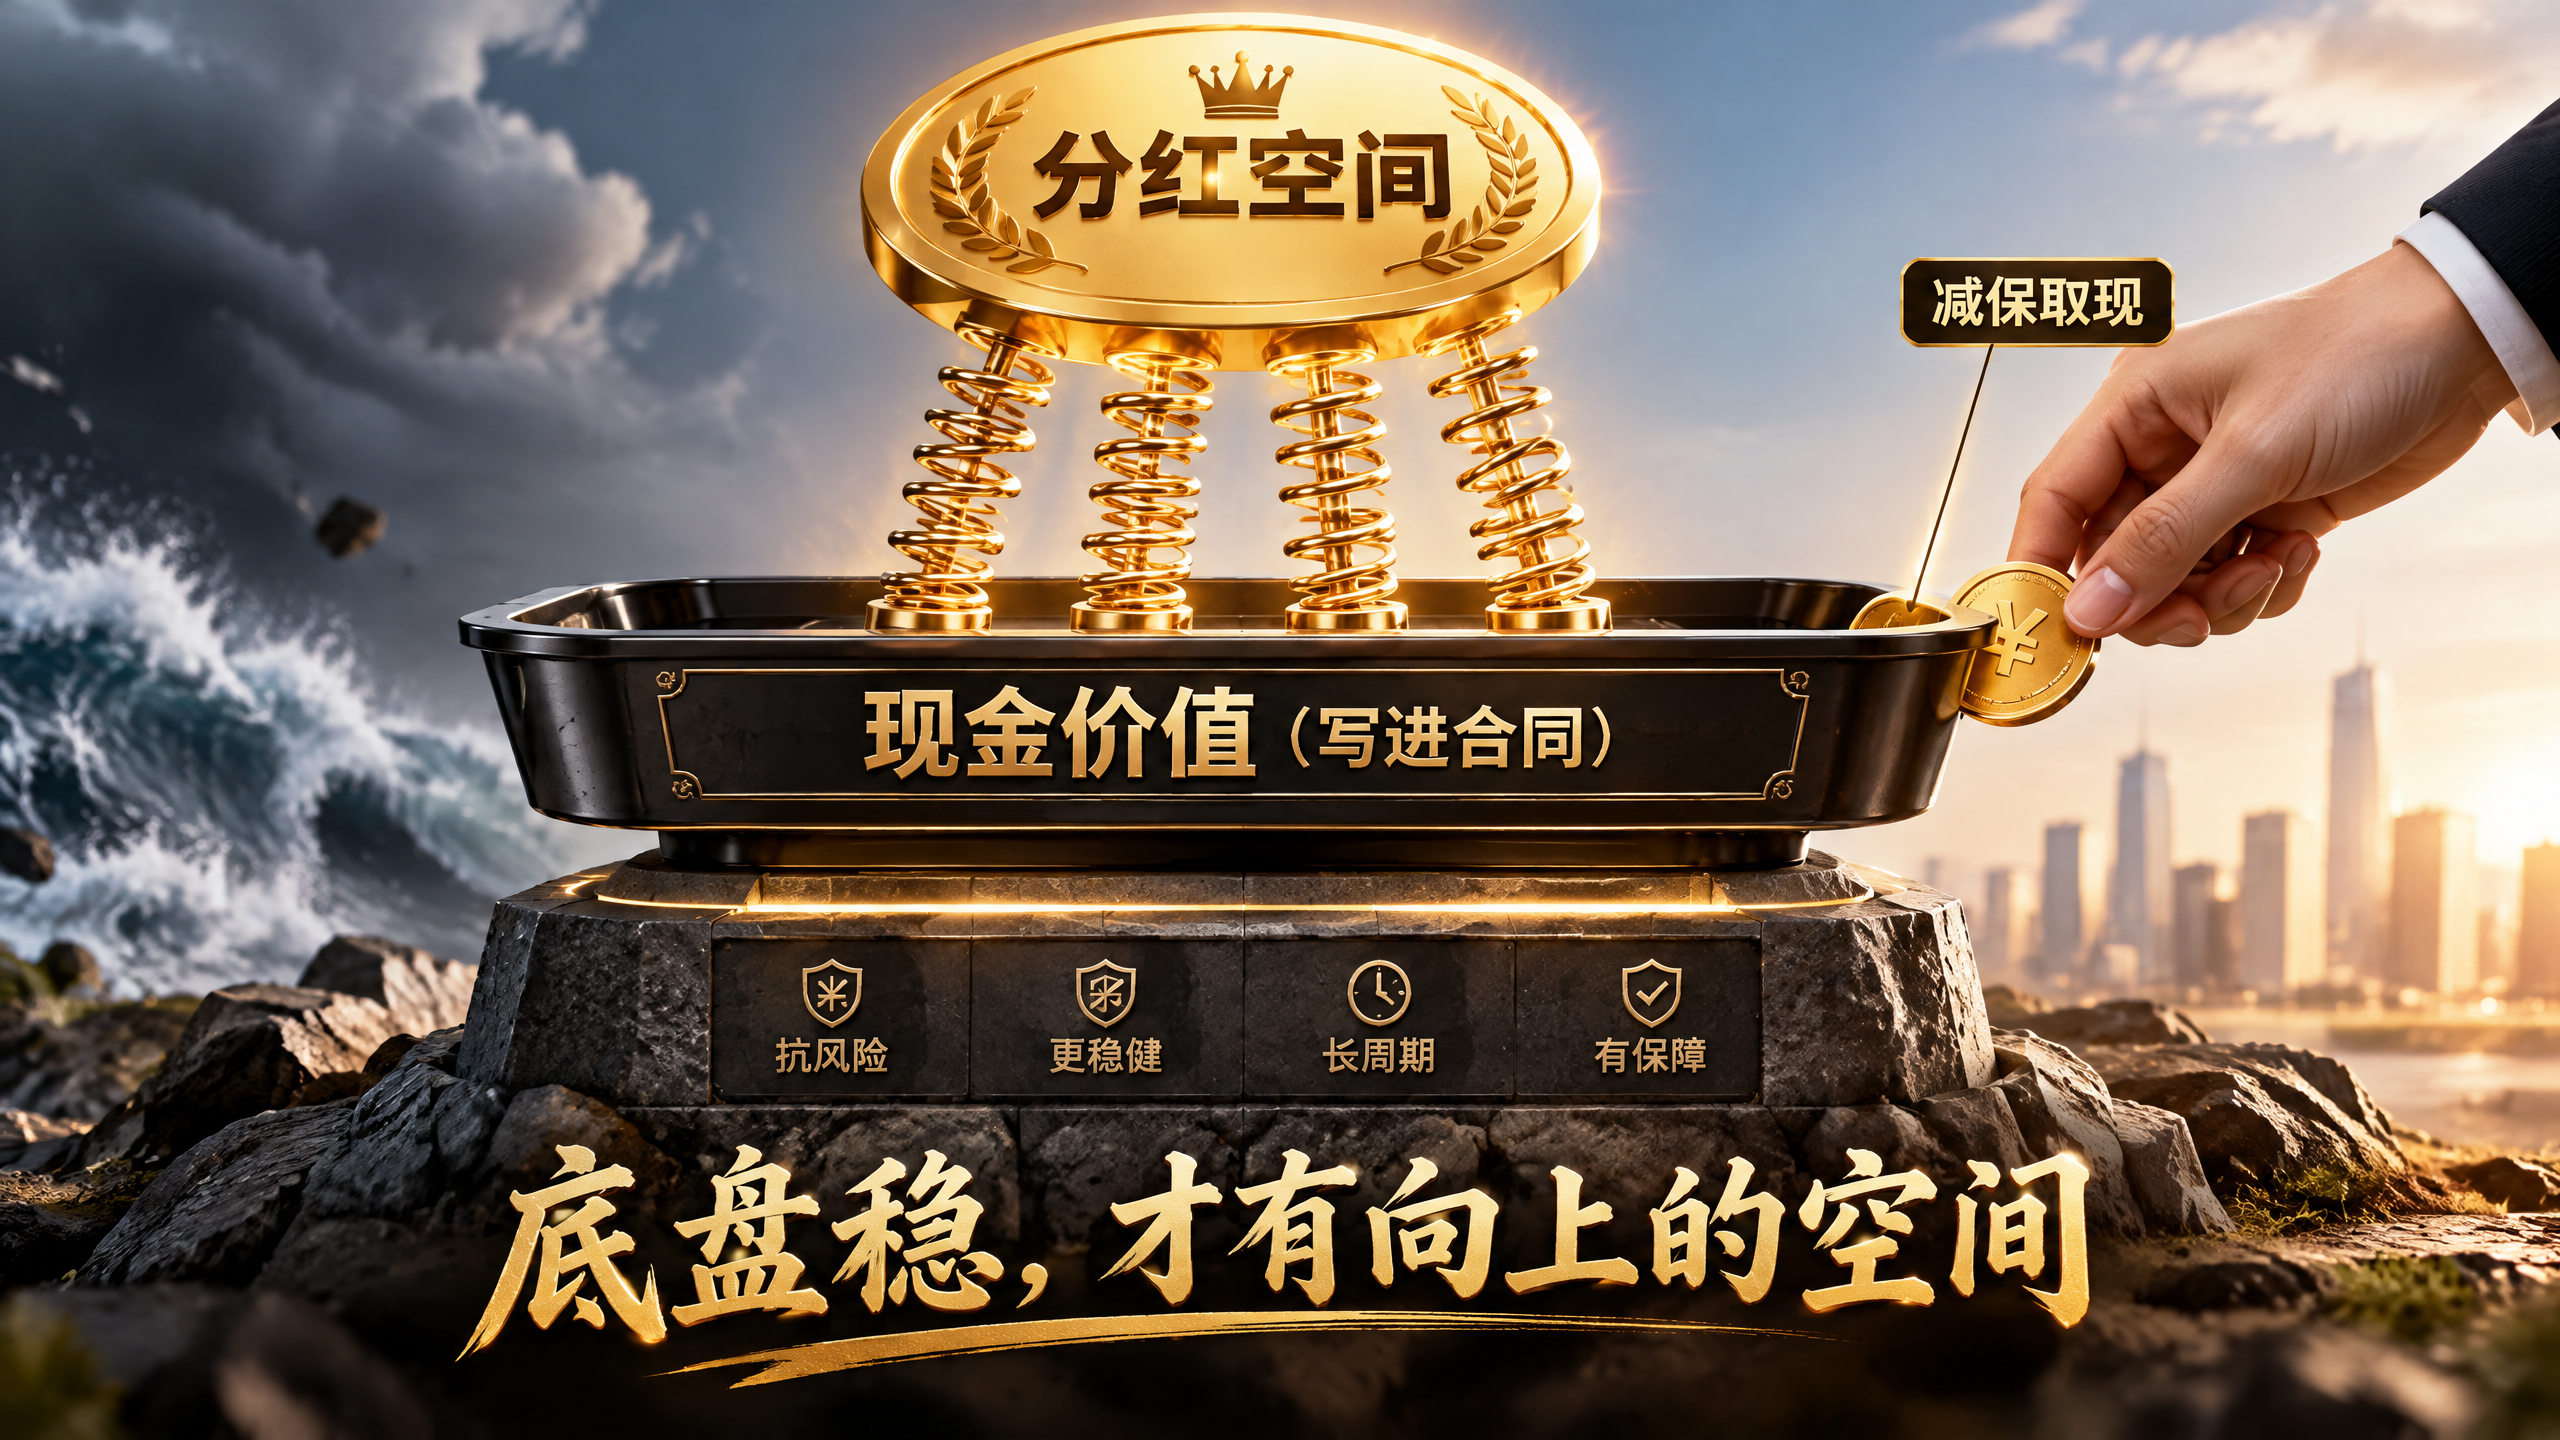
增额寿的现金价值是白纸黑字写进合同的。在投保那一刻,你未来几十年的现金价值表就确定了。不管未来市场利率降到多少,这部分写进合同的保证利益,依然会按照约定的轨迹增长。这种底线上的确定性,在当下尤为稀缺。
第二,博取浮动的红利。
如果你选择的是分红型增额寿,除了确定的保底利益,你每年还有保险公司的可分配盈余。分红部分虽然不保证、某些年份可能为零,但在低利率环境下,它给了你一个对抗长期通胀、分享保司投资成果的“向上空间”。
第三,对抗降息周期,兼顾灵活。
增额寿是一份长期契约,它帮你把当下的利率环境“冻结”。同时,它保留了灵活性:如果未来家庭遇到急事需要用钱,可以通过申请减保(部分取现价)或保单贷款的方式取出现价应急。剩下的钱,继续在保单里滚动增长。
三、客观提示:增额寿适合所有人吗?
并不是。
在考虑增额寿之前,有几个非常关键的事实,你需要先了解清楚:
第一,增额寿不是“短期理财”。
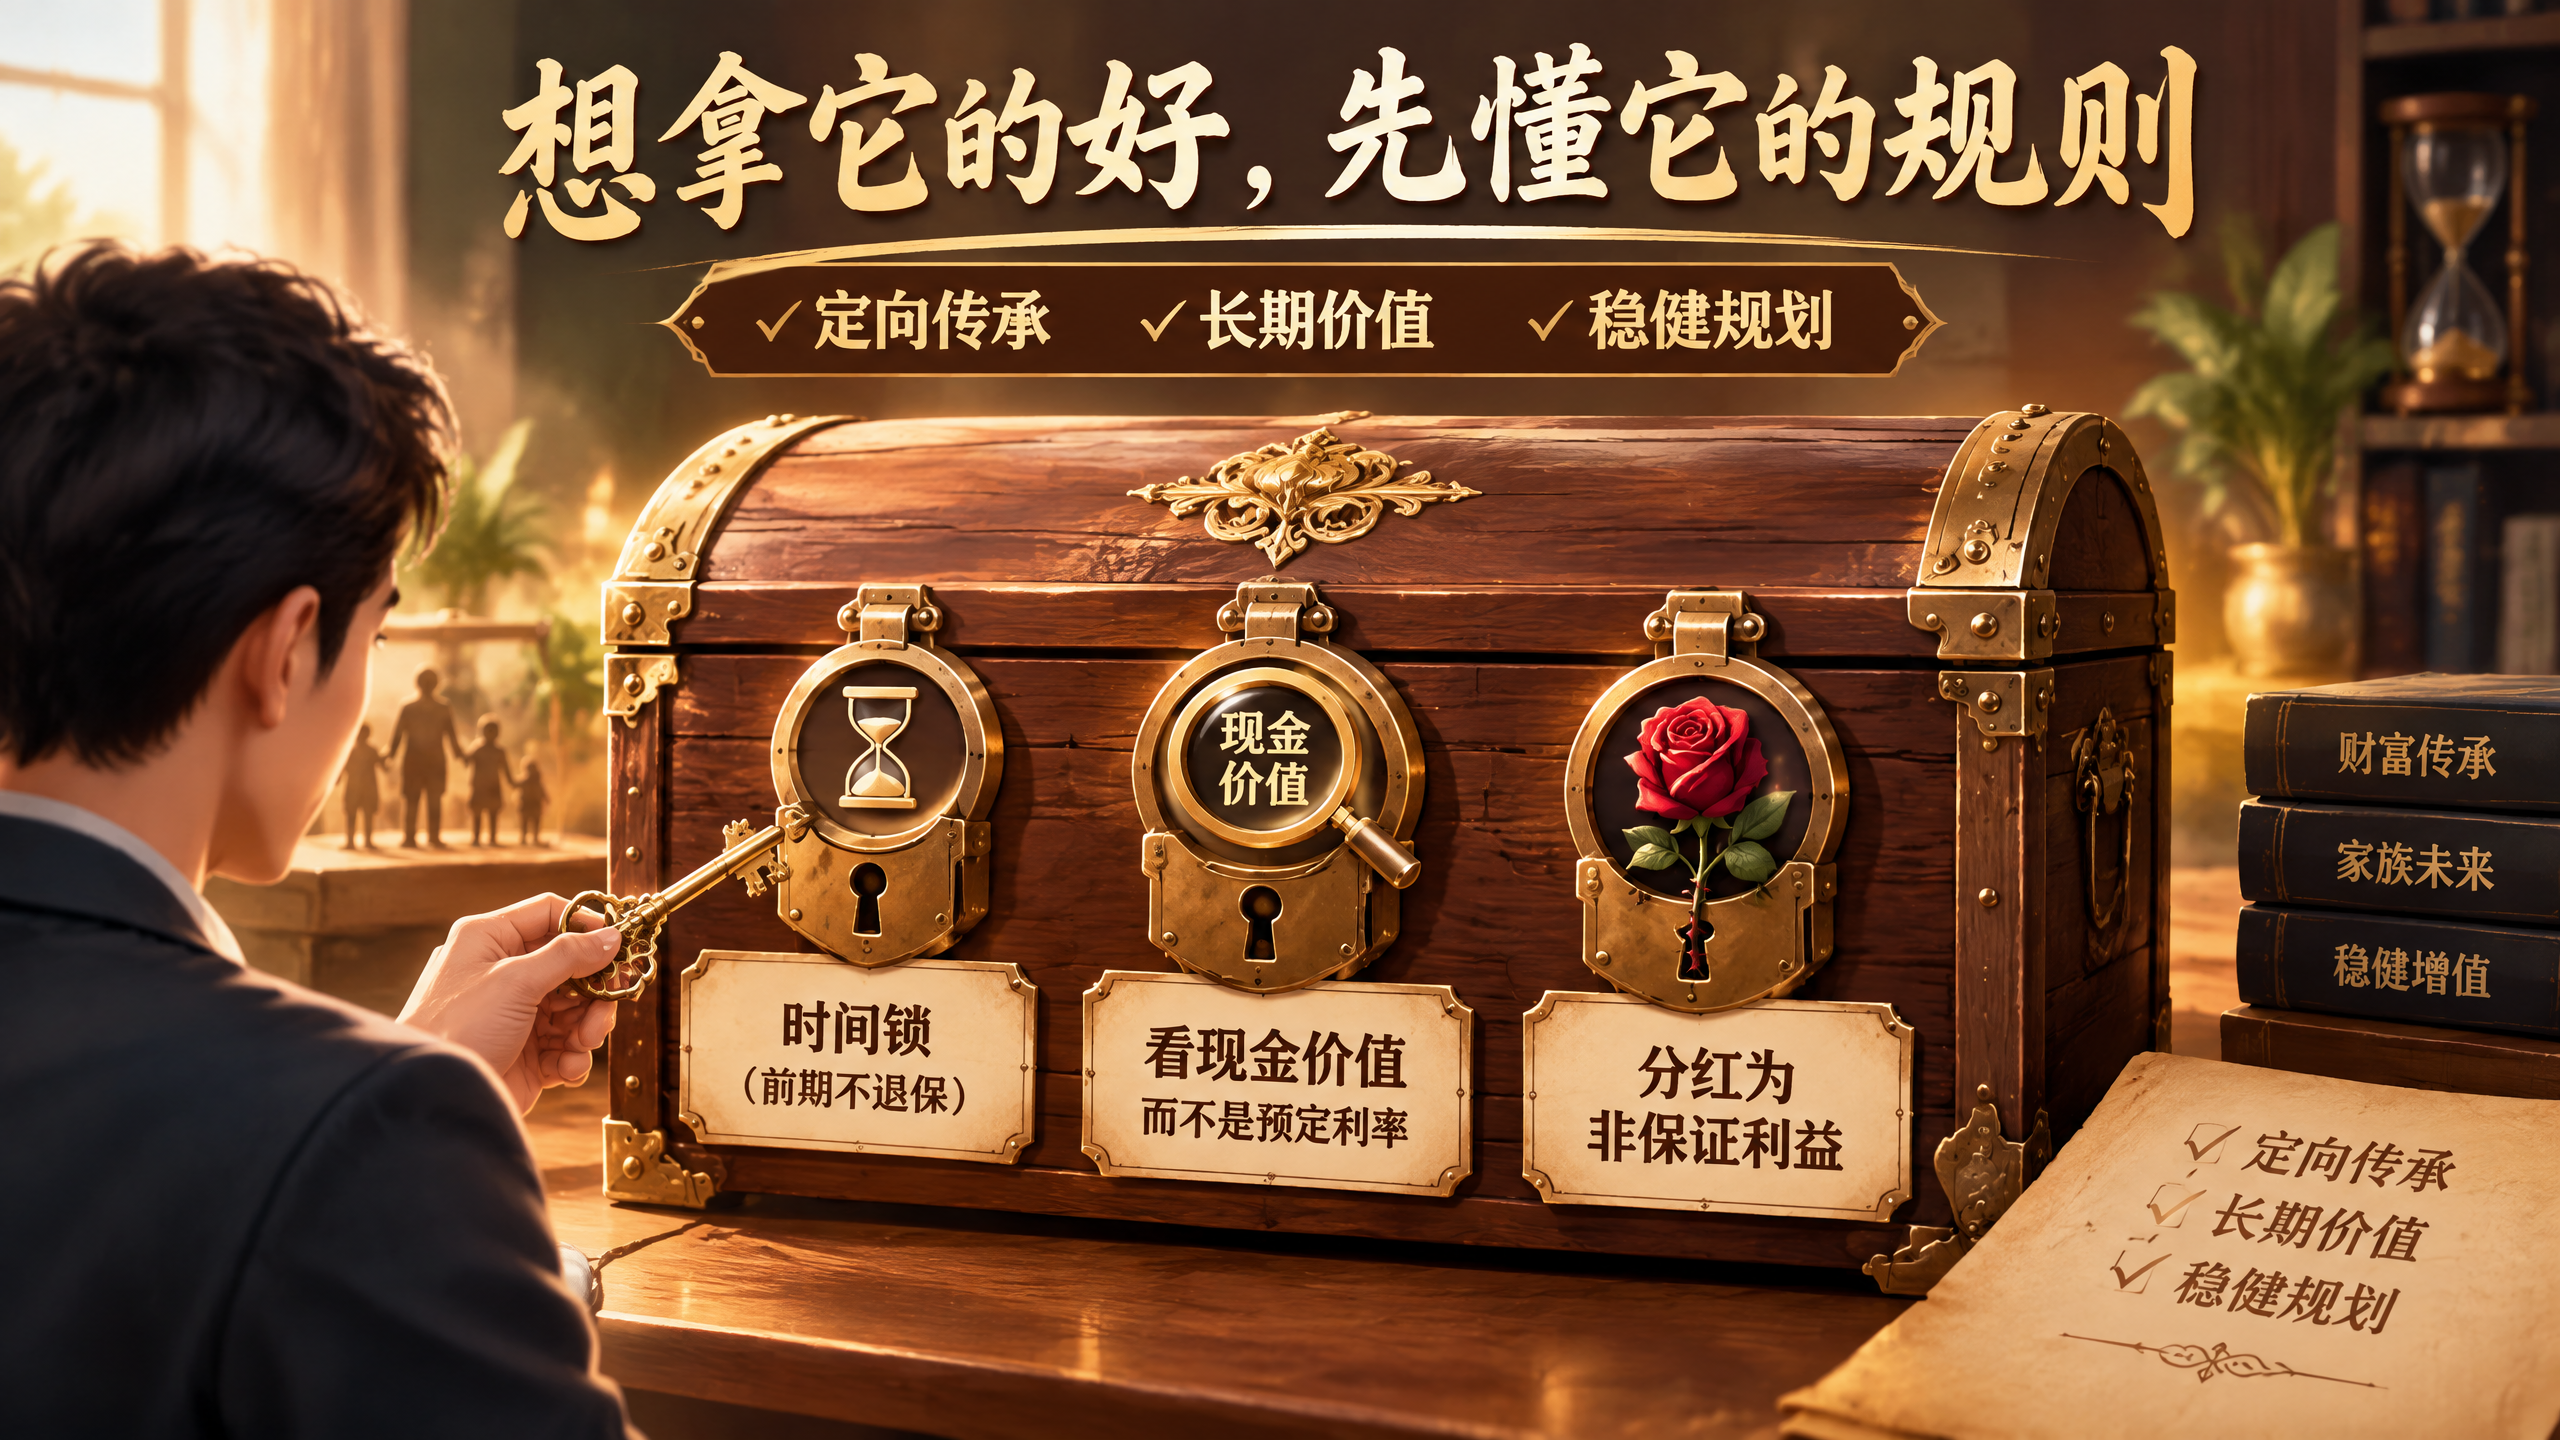
监管近期多次强调,要防范“长险短做”。增额寿的现金价值增长是需要时间的。在保单前期,现金价值往往低于已交保费。如果你在这个时候退保,是会有保费损失的。所以,配置增额寿的资金,必须是“长期不用的闲钱”。
第二,预定利率不等于实际收益率。
在看计划书时,一定要盯准“现金价值”那一栏,那才是你真正能拿到的钱。预定利率是保险公司定价的参考,并不代表你实际拿到的利益。
第三,分红是不确定的。
如果你选择的是分红型增额寿,你要清楚:分红部分是不确定的,某些年份红利可能为零。 演示利益不代表实际收益,分红取决于保险公司的实际经营和投资状况。
四、一个值得了解的选择:中意永续我爱(甄享版)
如果你手头确实有一笔长期用不到的闲钱,希望在保证利益扎实的前提下,有机会分享保险公司的经营成果,中意人寿的永续我爱(甄享版) 是一个值得认真了解的分红型增额终身寿险。
它的结构很清晰:保证利益打底,分红部分添彩。
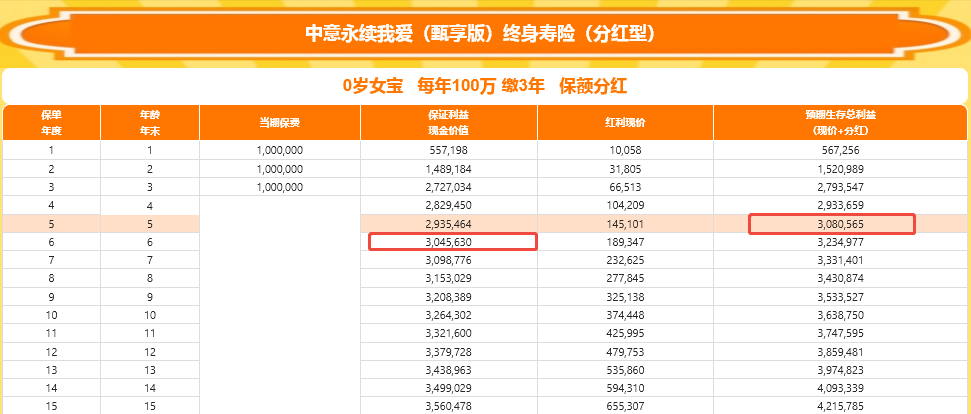
保证利益部分,写进合同。
以3年交费为例,保单保证部分利益第6年超过已交保费,加分红第5年超过,这个速度在同类分红型增额寿里属于第一梯队。保证利益是白纸黑字写进合同的,不受市场利率下行影响。
分红部分,看公司的长期兑现能力。
永续我爱(甄享版)采用保额分红方式,红利以增加保额的形式进入保单,次年继续参与分红,形成“分红增额、增额再分红”的循环。
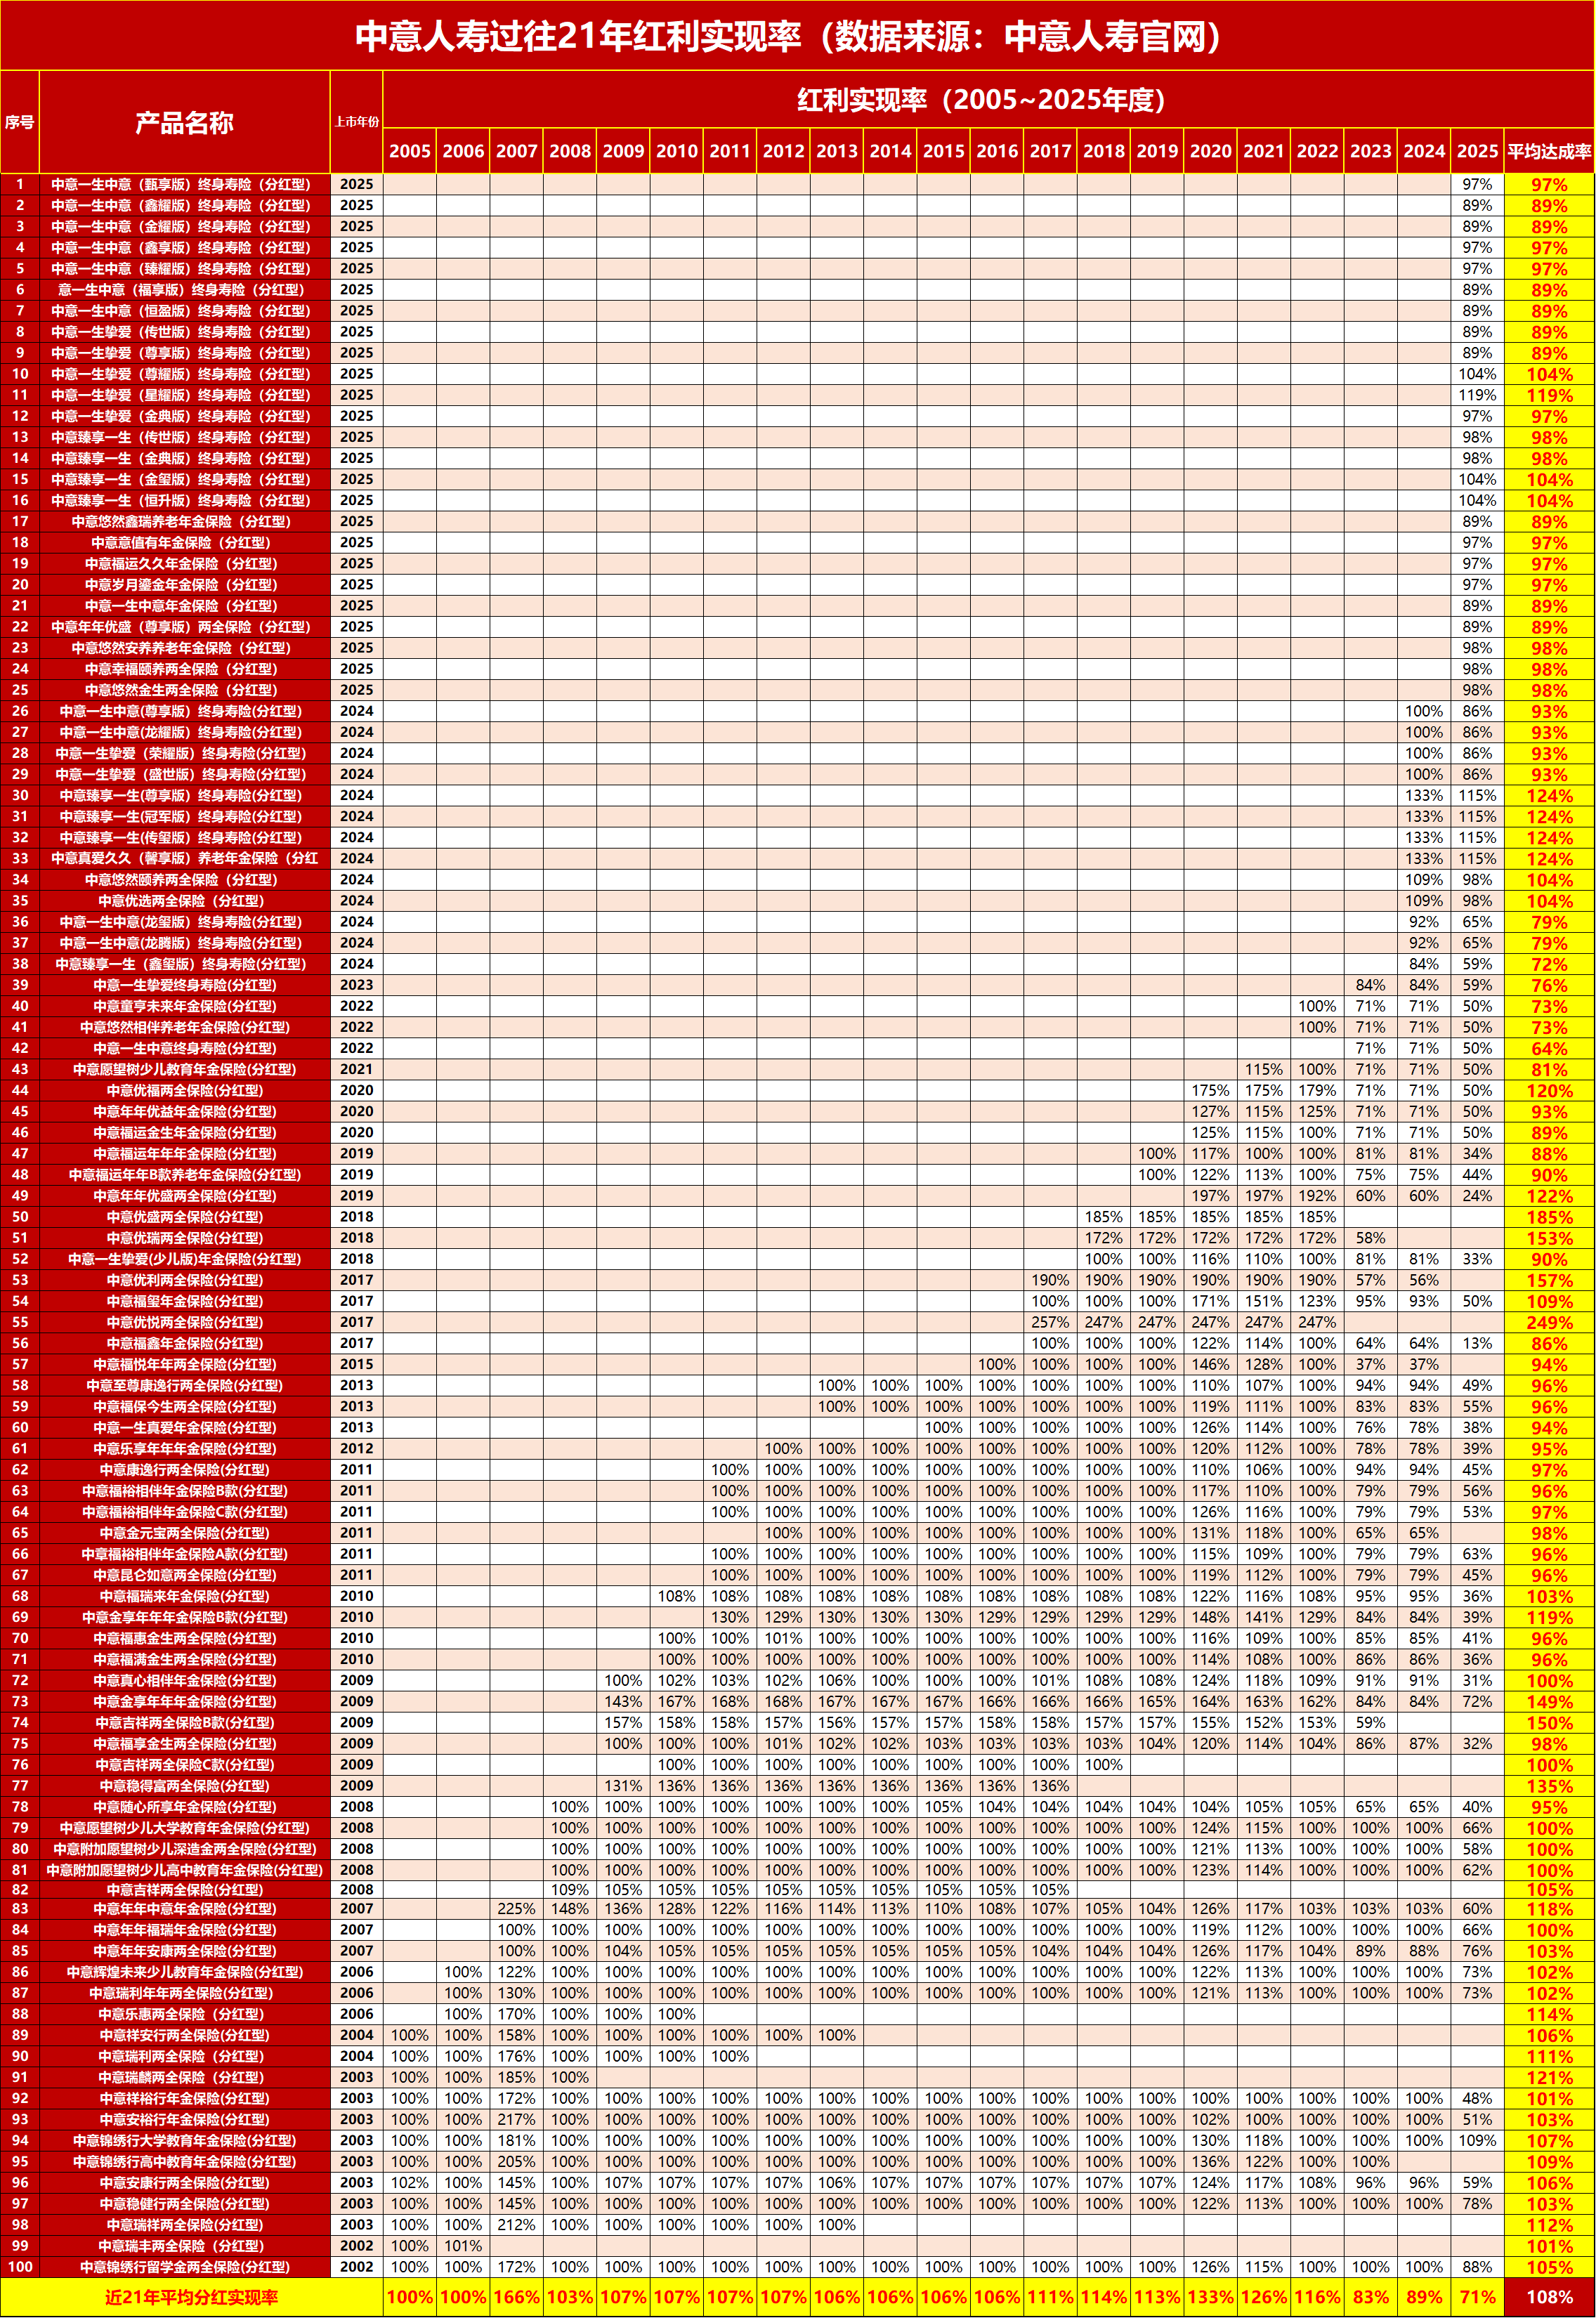
分红部分虽然是不确定的,但中意人寿的分红记录在行业内透明度较高——它是目前市场上唯一连续21年完整披露分红实现率的公司,2005年至今的数据均可在官网查询。2022年之前,所有产品的分红实现率均在100%及以上,历史最高达到257%。
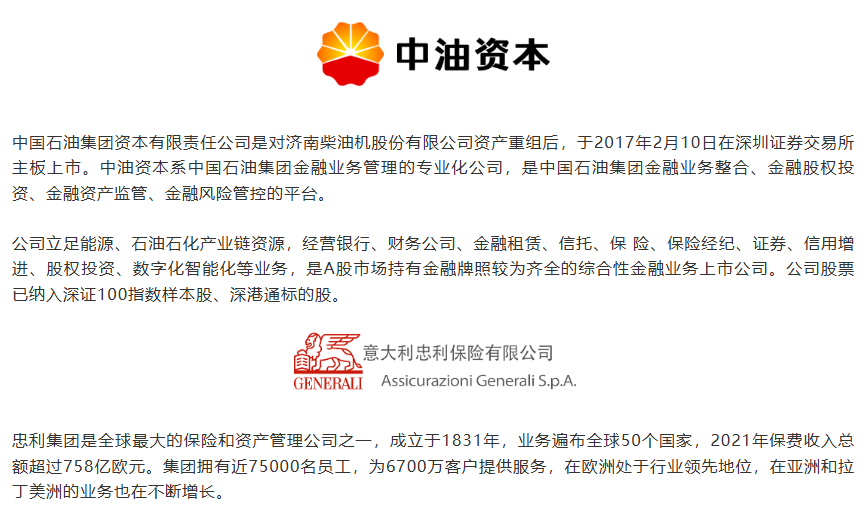
背后的支撑,来自股东和投资能力。中意人寿的中方股东是中石油集团,外方股东是拥有百年历史的意大利忠利集团。近三年平均投资收益率4.47%,综合投资收益率7.13%。
中意人寿也有自己的资管公司,管理规模超过4300亿,参与的项目包括京沪高铁、西气东输等国家级长周期工程。这些资产的长期属性,与分红险穿越周期的经营逻辑是契合的。
灵活性方面,产品支持减保和保单贷款。缴费期满后,每年累计减保不超过生效时基本保额的20%,需要用钱时可以部分减保拿钱,剩下的钱继续在保单里增长。此外还支持第二投保人功能,万一投保人不在了,保单可以平稳接续,不走复杂的继承程序。
写在最后
在利率下行的趋势里,对于普通人来说,“稳”比什么都重要,但如果能在“稳”的基础上多一点盼头,就更好了。
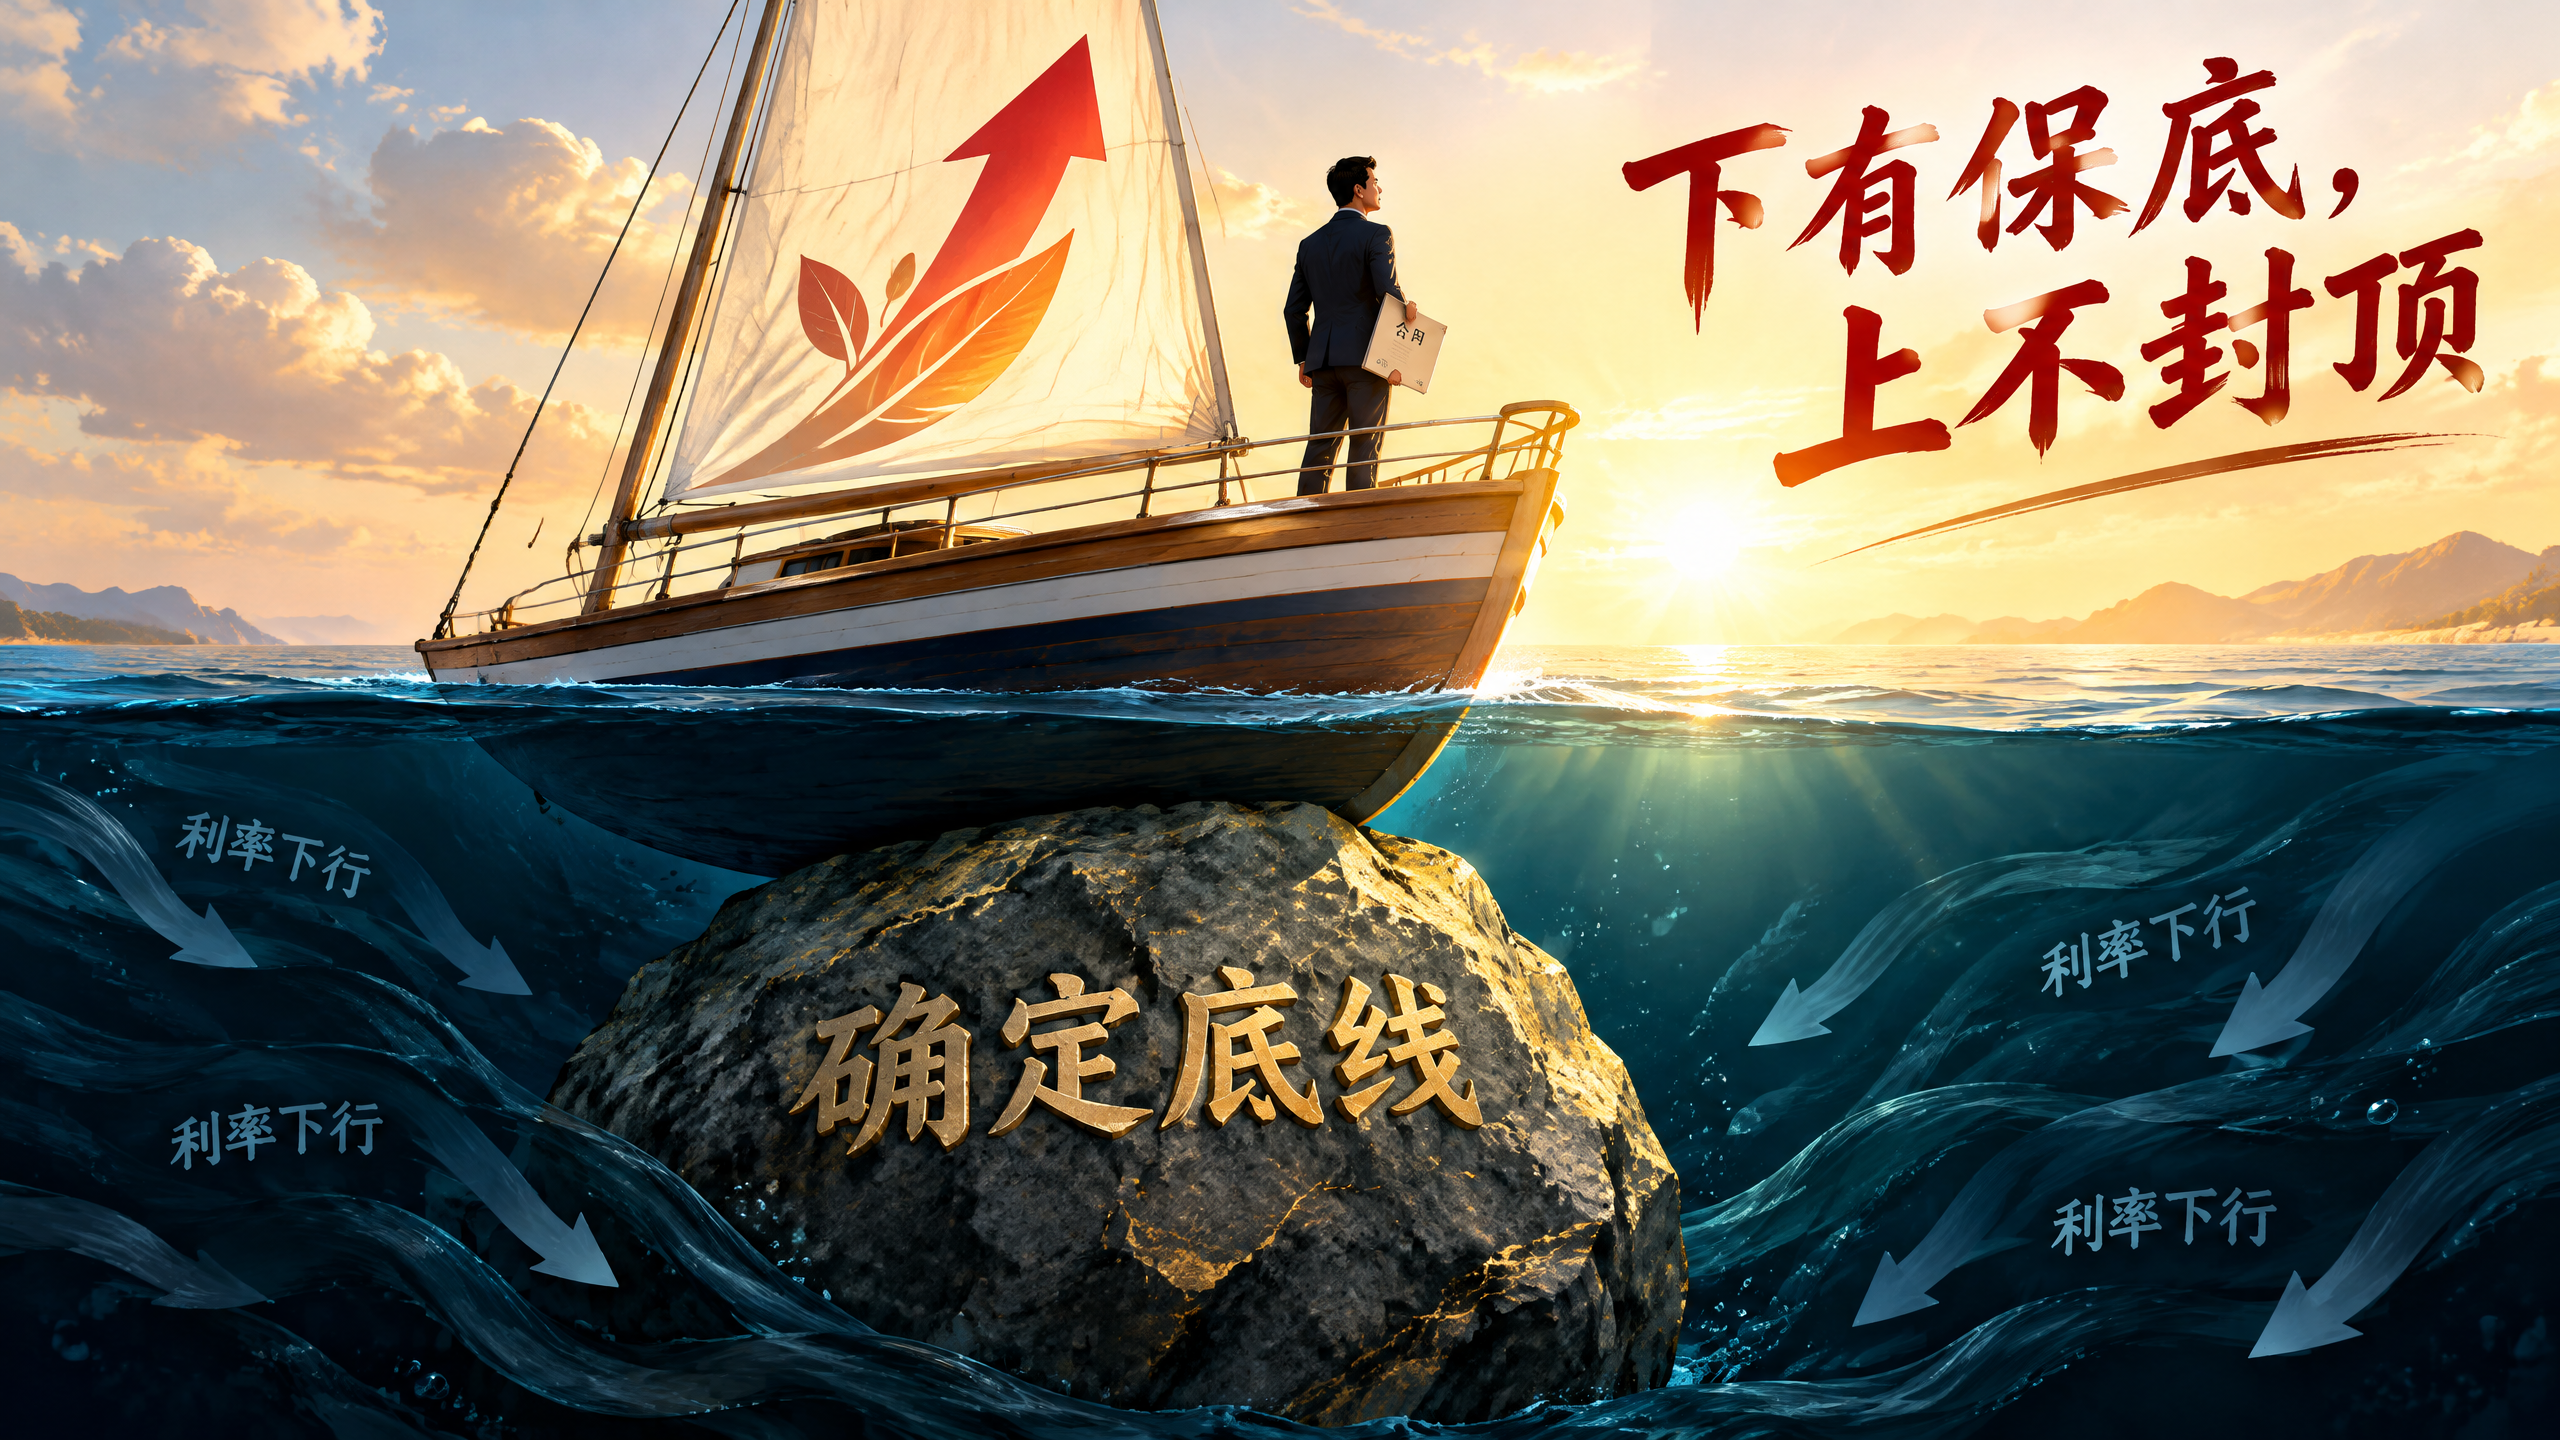
分红型增额寿,不是一个能让你一夜暴富的工具。而是更像一块“压舱石”:向下,有写进合同的保证利益托底,守住你的底线;向上,有分红带来分享保司经营成果的可能,给你留一个应对长期通胀的空间。
虽然不能改变利率下行的趋势,但它能在趋势中,帮你建立一个“下有保底、上不封顶”的长期防线。
如果你正在考虑给手里的闲钱找一个安稳的去处,永续我爱(甄享版)这款产品是一个好的选择,当然,先看条款,再算账。了解清楚,再做决定。
(注:中意永续我爱(甄享版)为分红型终身寿险,红利分配是不确定的,某些保单年度红利可能为零,演示利益不代表实际利益。保险产品的具体责任、现金价值及免除责任以实际签署的保险合同条款为准。请根据自身需求与经济状况规划)
 分红险
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途