您好,欢迎来到梧桐树保险经纪!
100万二十年后只值22万?医疗通胀,压垮医保和普通人!
100万二十年后只值22万?医疗通胀,压垮医保和普通人!
这几年,医院药是便宜了,可每次跑一趟下来,花的钱也不少。
降压药、降糖药、抗生素,一盒几块、十几块;可同时,挂号费涨到几十元,护理费、床位费、理疗费、手术费也在慢慢往上走。
上海一份医疗服务价格文件里,同样的肾部分切除术,2021年是4030元,2024年已经调到5200元,涨幅接近30%;而同期上海社会平均工资涨了9.1%,2024年的通货膨胀率只有0.2%。
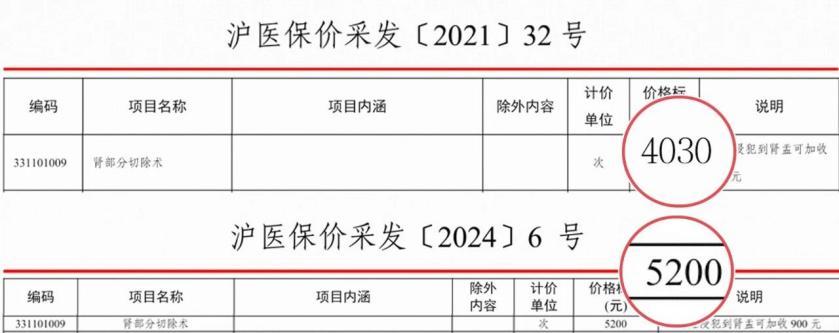
(图源:沪医保价采发通知)
医疗到底是在变便宜,还是在变贵?
要回答这个问题,得先认识一个词——“医疗通胀”。
一、医疗通胀到底有多高?
我们熟悉的通货膨胀CPI,量的是“日常消费”:去年100元能买到的东西,今年可能要102元。
医疗通胀量的是另一个层面:门诊、住院、手术、药品、创新疗法。说白了,就是看同样的病、做同样的治疗,今年比去年多花了多少钱。
区别在于,日常消费贵了可以砍需求,看病却不行——没人会说“化疗太贵,我等五年再来”。这种刚性,决定了医疗价格涨得比物价快。
怡安每年发布的《全球医疗趋势报告》,覆盖100多个国家和地区,是业内引用最广的一份。
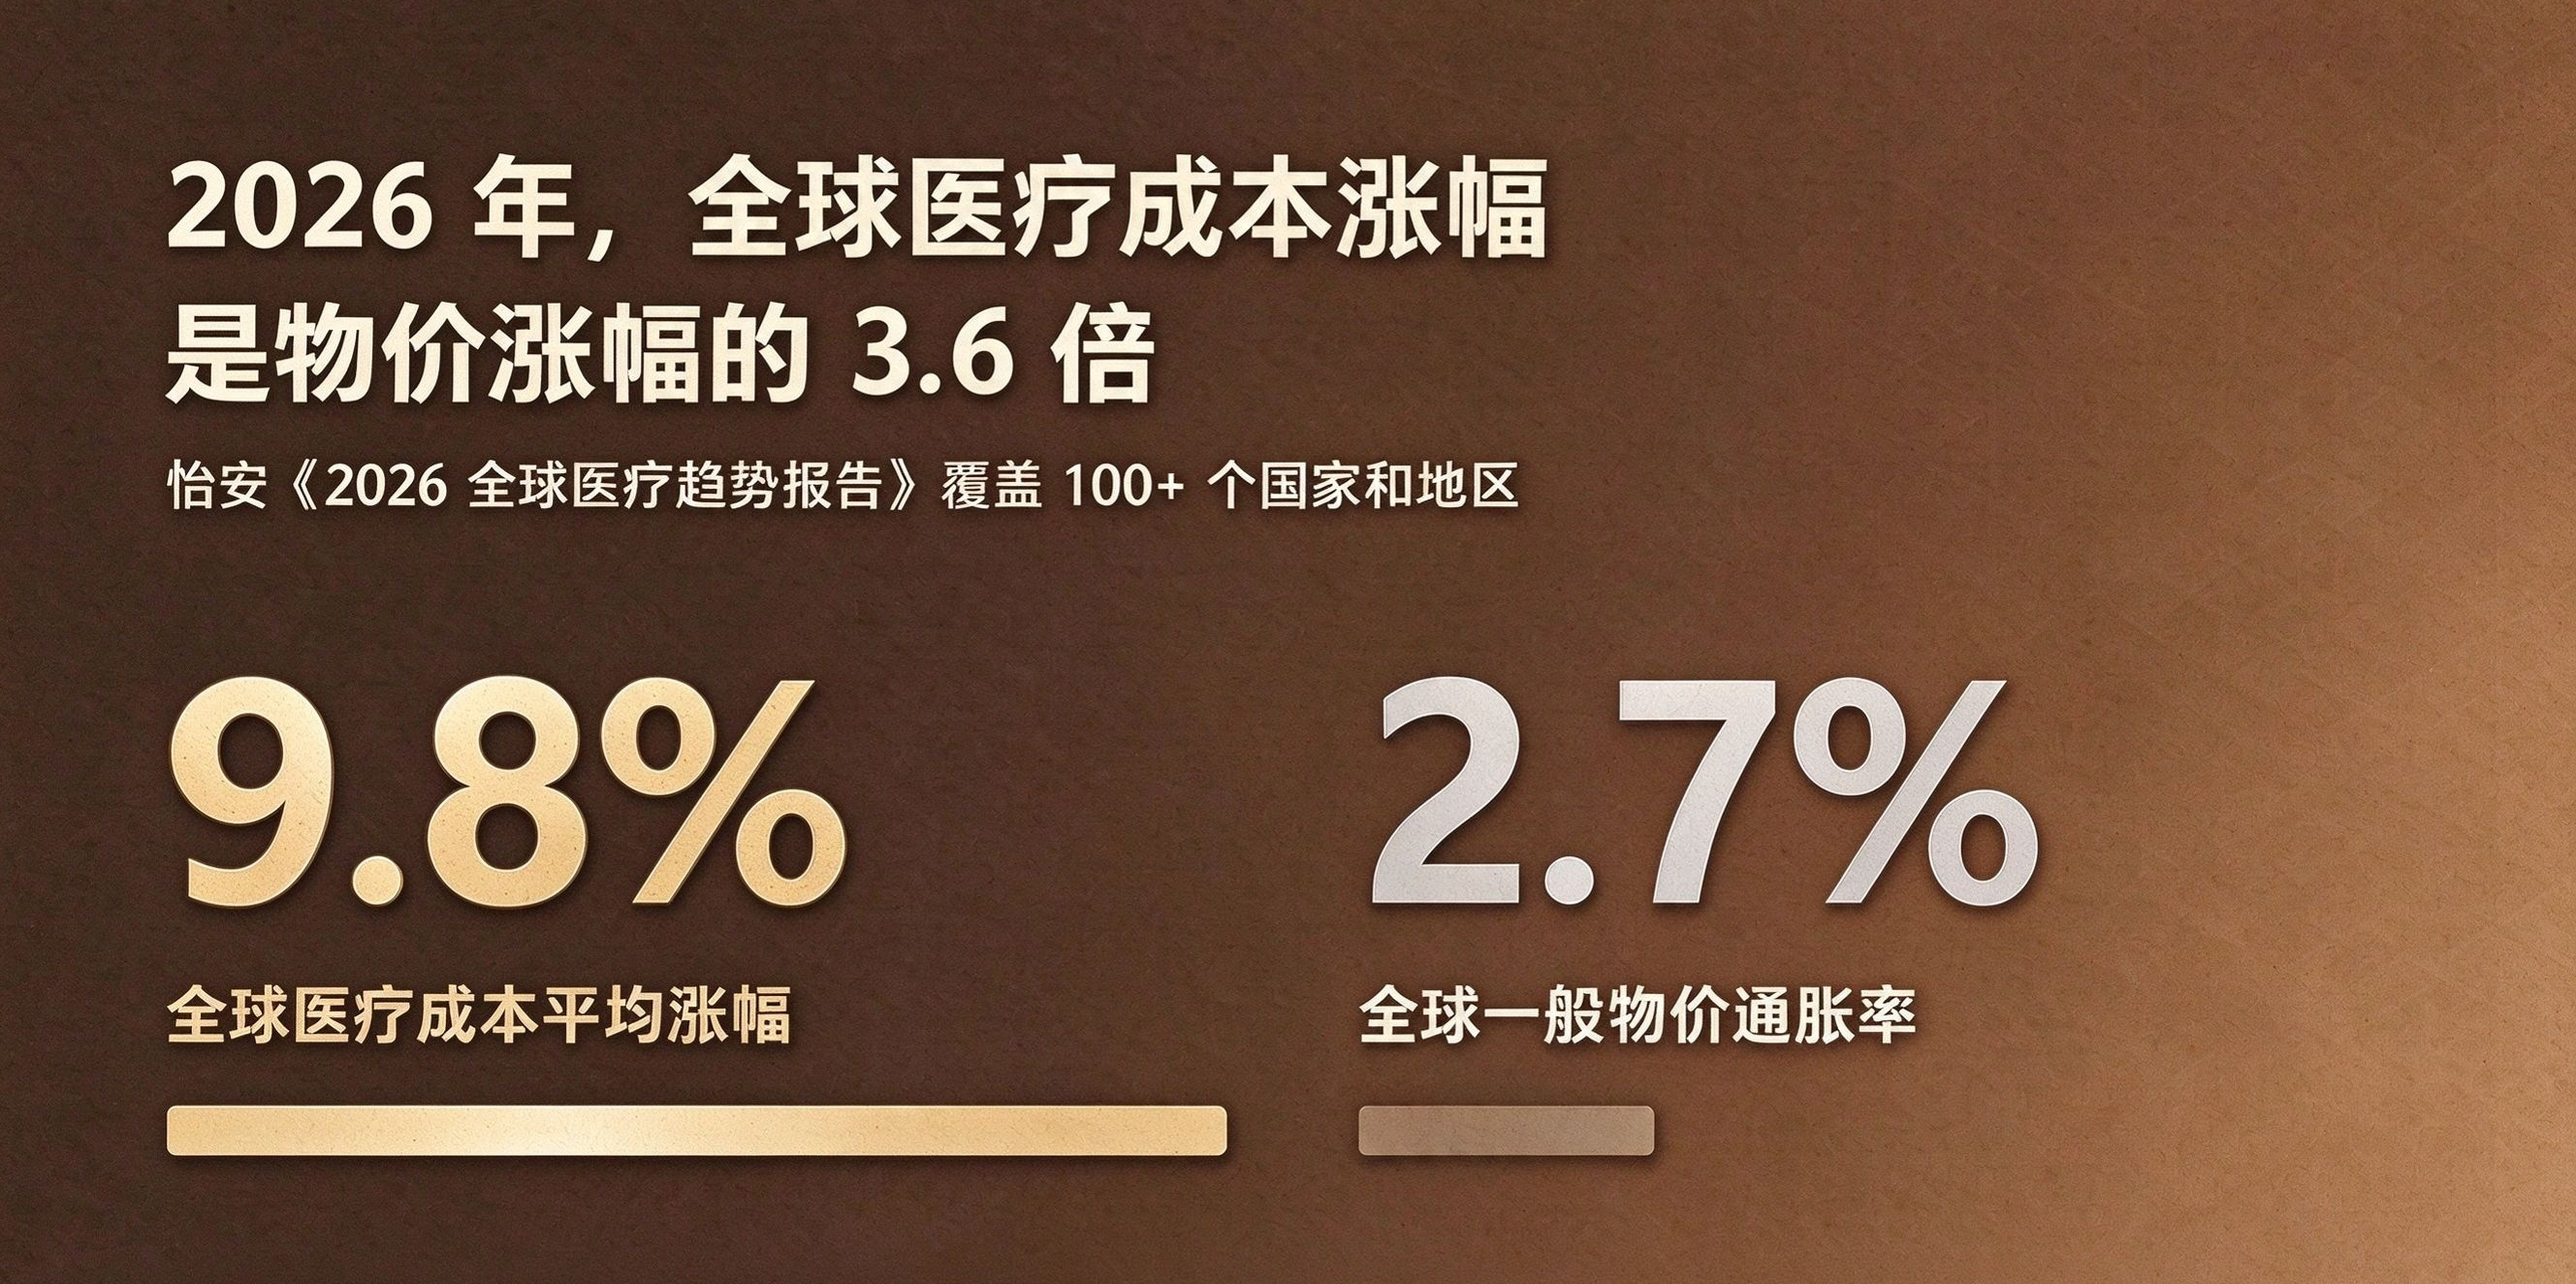
(图源:怡安《2026全球医疗趋势报告》)
2026年全球医疗成本平均涨幅9.8%,同期一般物价通胀仅2.7%,约3.6倍;
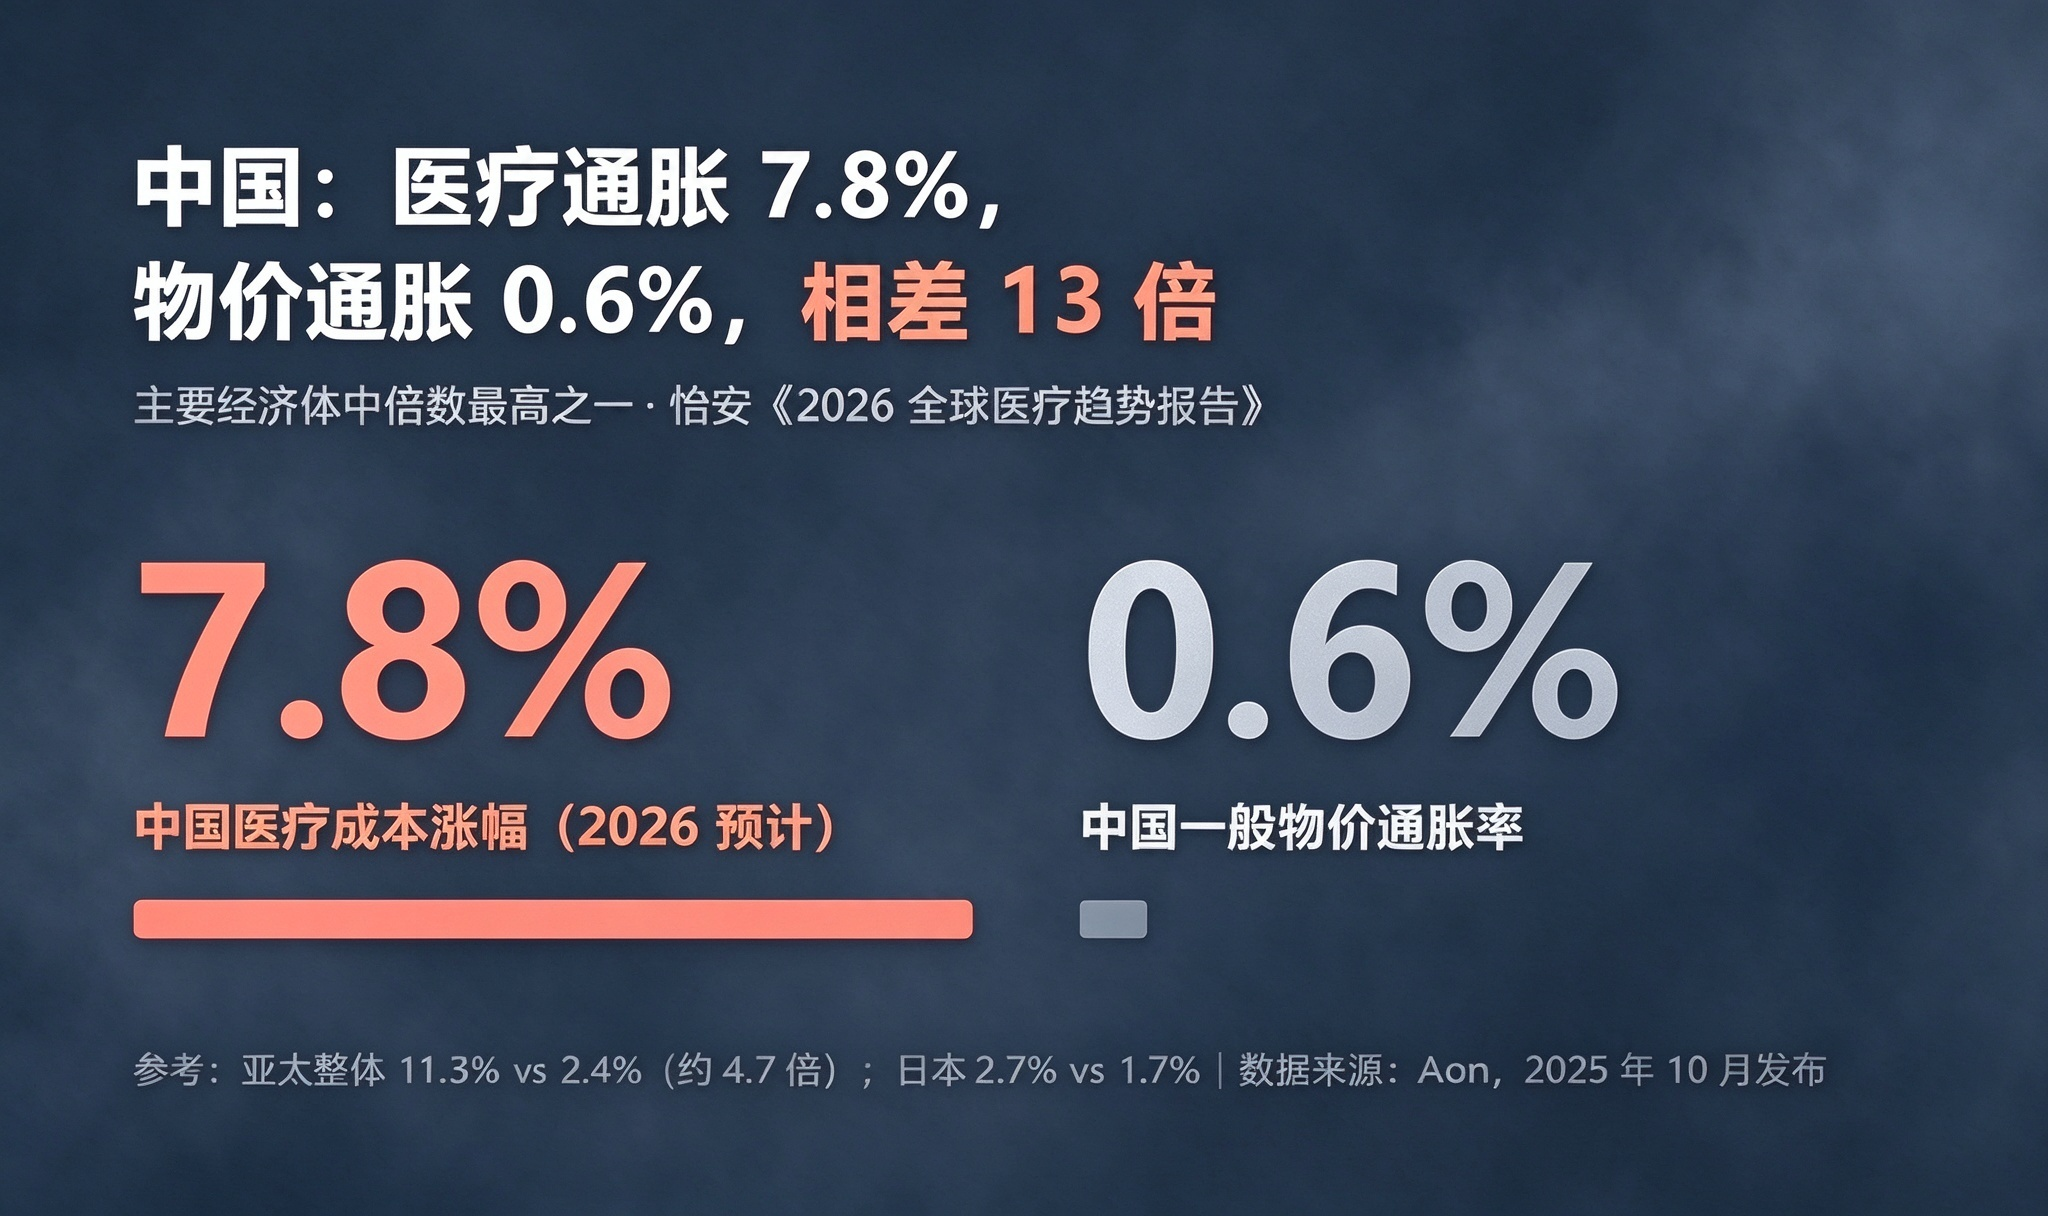
中国大陆为医疗7.8%、物价0.6%,相差十几倍,在主要经济体中最为悬殊。如果按这个通胀率,二十年后的100万,大约等于现在22万。
二、为什么会涨:四大推手
1、人均寿命延长,“花钱时间”被拉长
国家医保局的数据能给出一个直观刻度——职工医保中,退休人员的人均医疗费用大约是在职职工的3.3倍。
寿命延长本身是好消息。但它同时意味着,人生的后二三十年,很可能是一段与慢病共处、持续发生医疗支出的时间。
2、医生的手,没法被机器替代
制造业可以靠机器把效率提上千百倍,于是一个工人一天从做10件变成几千件。
但医疗至今仍然依赖“人手”:一台开颅手术10小时,麻醉、开刀、缝合,一步都快不了。效率提不上去,价格就降不下来;
再加上学医动辄十年起步、优质医生供给稀缺,人力成本只会继续往上走。
3、新药、新技术,天然就贵
一款创新药从实验室到患者手里,往往要十年时间和数十亿元投入,还要承担失败的沉没成本。专利期内的高定价,某种意义上是在为整个研发体系的成功率买单。
新技术一样,手术机器人、质子治疗、基因与细胞疗法,设备和耗材成本本身就高,能开展的地方也少。
4、医疗花费是刚需
买车太贵可以接着坐地铁,手机太贵可以让旧机再战三年,但看病不行。
医疗需求是刚性的,公共系统压力越大,越多人转向私立医疗,价格就越往上走。
把上面四股力量合在一起看,癌症治疗的费用演化最直观:
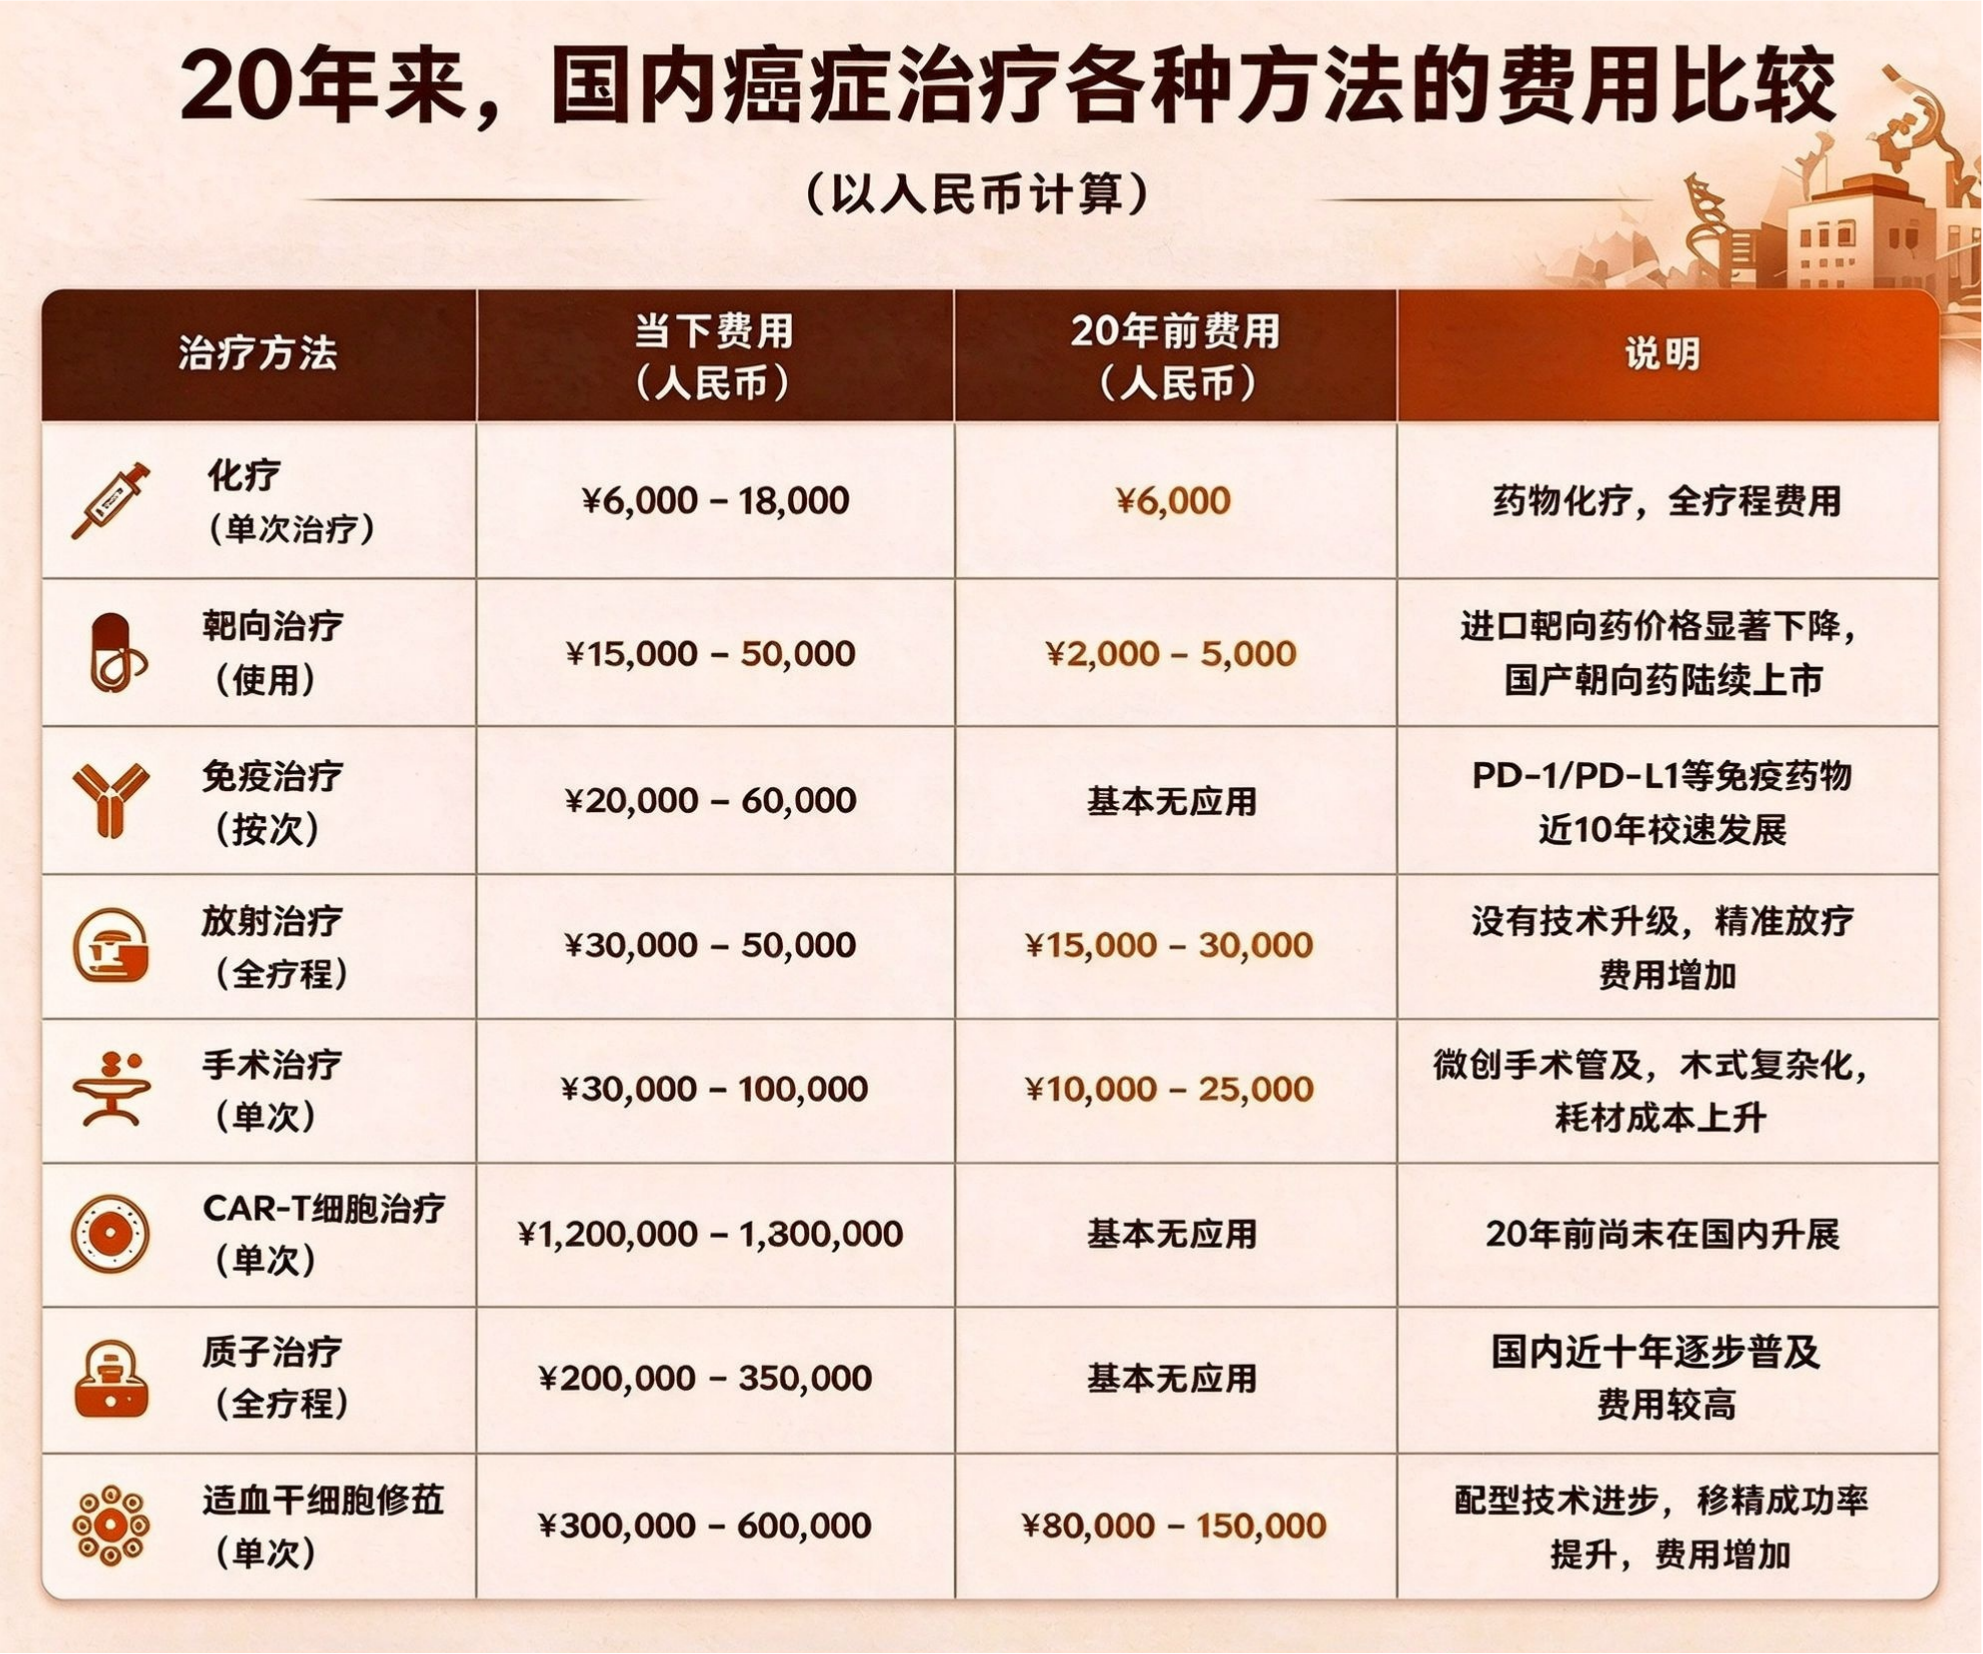
(图源:参考全球医疗报告及国内医院公开信息)
二十年前,主流手段是手术、化疗、放疗,一个疗程大多在数万元;
后来有了靶向药,疗效更精准,每月几千到上万元;
再后来是免疫治疗,一年费用十几万到几十万;
如今CAR-T细胞疗法已进入临床,单针价格以百万元计。
三、中国的解法:稳住基本盘
面对全球性的成本上涨,中国走的是一条特色道路:国家作为“超级采购方”下场砍价。
1、集采:以量换价
把全国医院的用量打包去谈。
截至2026年7月,已开展12批药品集采,以及6批高值医用耗材集采。我们手边那盒几块钱的降压药,就是这么来的。
2、医保谈判:让天价药进目录
2025年版国家医保药品目录新增114种药品,其中50种是Ⅰ类创新药,目录内药品总数增至3253种。很多肿瘤靶向药、罕见病药都在其中。
3、DRG/DIP:按病种打包付费
过去是“多做项目多赚钱”,现在是同一病种按固定价打包付费,花超了医院自己承担,省下来的归医院。
效果也体现在数据上:2025 年全国职工医保、居民医保次均住院费用,分别较2024年下降4.73%和0.94%。
钱花出去了,压力也在累积。《求是》杂志中也不讳言改革的三重压力:
一是部分医院可能出现推诿重症、分解住院的冲动;
二是医疗服务价格调整仍滞后;
三是商业健康险等多层次保障体系推进偏慢。
一句话总结中国的策略:用国家议价能力稳住“基本盘”;基本盘之外的空间,留给个人和市场去补。
四、别人的答卷:没有标准答案,只有取舍
纵观各国对医疗通胀的解法,差别在于“涨幅由谁承担、怎么分摊”。
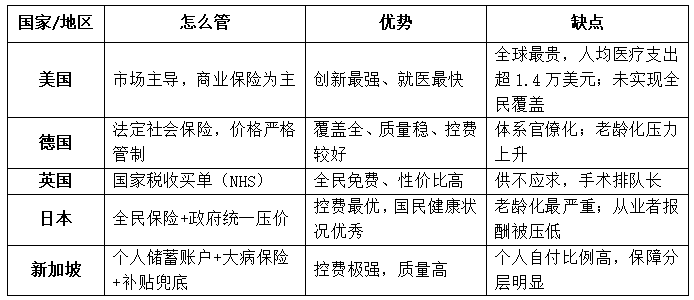
把这张全球考卷放在一起看,会发现控费和体验,就像硬币的两面。
英国控得好,代价是排队;美国不排队,代价是天价账单;新加坡两头都强,代价是个人承担更多。
差别在于涨幅由谁承担——税收、社保、雇主,还是个人,总有人要付。
五、回到我们自己:把握三个方法
1、把发病时间往后推
世界卫生组织数据显示,30%–50%的癌症是可以预防的;而早期癌症经规范治疗,5年生存率可达95%以上。同样是重病,早和晚,是两个数量级的账单。
2、把“无上限”变成“有上限”
很多人只知道“我有医保”,却说不清医保管到哪儿。中国的保障其实是分层的:
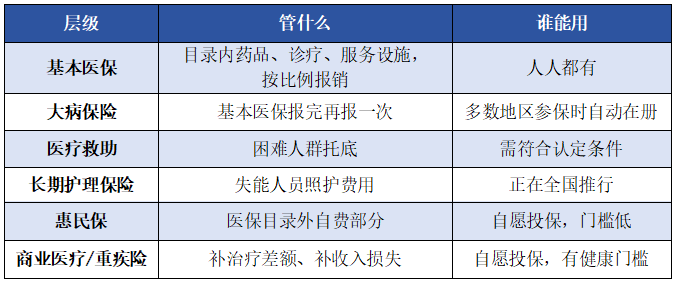
医保解决的是“基本”,而推高医疗通胀的那些东西:创新药、新疗法、更好的就医体验,大部分在基本盘外,这才是我们真正感到压力的地方。
3、给“最坏情况”留一笔钱
保险之外,总有一部分钱需要自己掏:免赔额以内的、目录外的、异地垫付的。
-按自己的情况估一个自费上限。
-留够3–6个月刚性支出。房贷、学费、赡养,不会因为生病而暂停。
-医疗专项的钱单独放。混在日常账户里,容易被花掉。
值得关注的是:2025年国家医保局首次制定《商业健康保险创新药品目录》,把医保承担不了的天价新药、好药放进去,鼓励走商业保险报销。
这也在告诉我们,以后商业保险也会成为一个重要支付方。我们在医保之外,最好能补充一份额外的保障。
写在最后
医疗通胀是客观的,也是全球的。
它不会因为我们的焦虑而停下。但“涨价的时候谁替你付”可以提前安排。
该打的疫苗去打,该做的筛查去做,医保别断,家里的保单找个时间摊开看一遍。这些都不需要很多钱,只需要提前一点。
医学还在往前走,很多今天的顽疾,二三十年后或许就是一个疗程的事。
到那时,摆在我们面前的问题,可能不再是“有没有药”,而是“有没有准备好”。
 医疗险
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途