您好,欢迎来到梧桐树保险经纪!
福瑞未来2026:当“不确定”成为常态,一份写进合同的养老金,才是真正的安心!
福瑞未来2026:当“不确定”成为常态,一份写进合同的养老金,才是真正的安心!
你有没有发现,最近聊养老的人越来越多了。
但聊着聊着,话题总会绕到一个绕不开的矛盾上:分红型养老金演示看着诱人,可浮动的那部分,终究没人敢打包票。
根据最新监管要求,分红险演示利率上限已经下调,产品说明书不得给出超出精算演示的红利承诺。那些“预期收益”的空间,正在被逐步收紧。
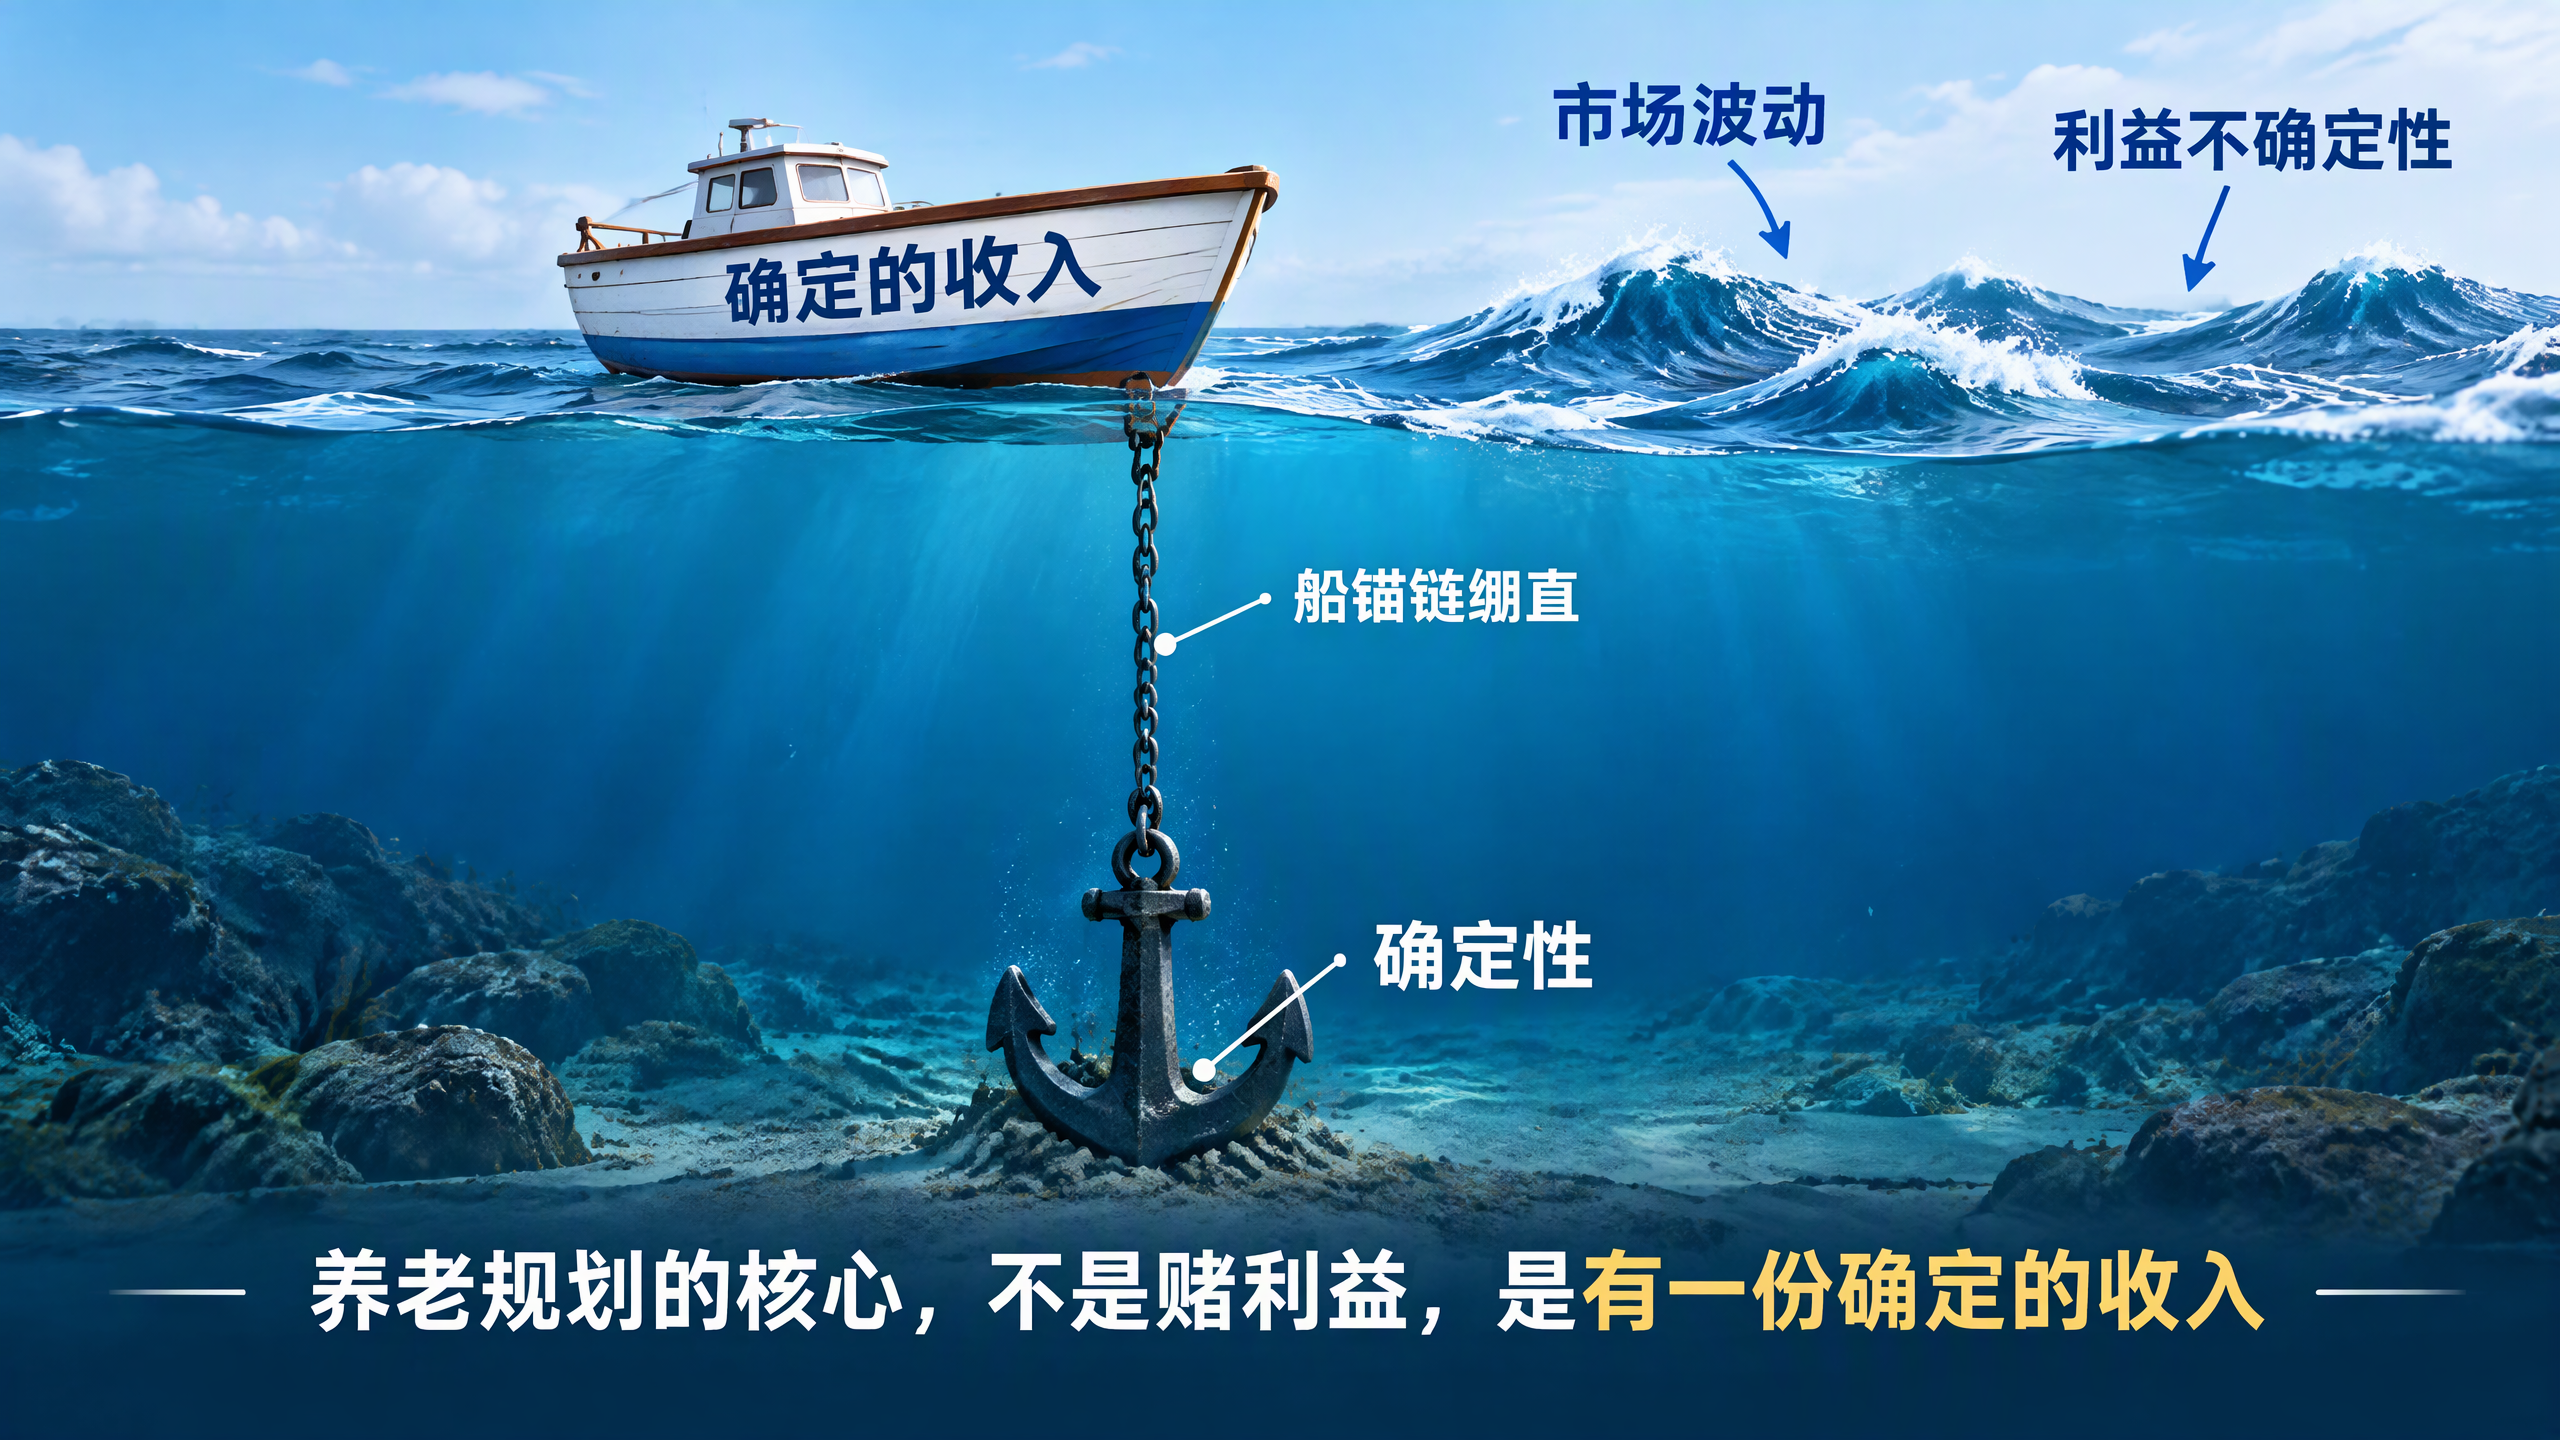
这不是坏消息。它意味着行业正在回归一个更朴素的事实:养老规划的核心需求,从来不是“赌一个更高的收益”,而是“拥有一份确定的收入”。
海保人寿福瑞未来2026养老年金保险,正是为这份“确定”而来。
确定,是它最朴素的价值
福瑞未来2026是一款固定利益写进合同的养老年金产品。每年领多少、什么时候开始领、领到什么时候,白纸黑字,一目了然。
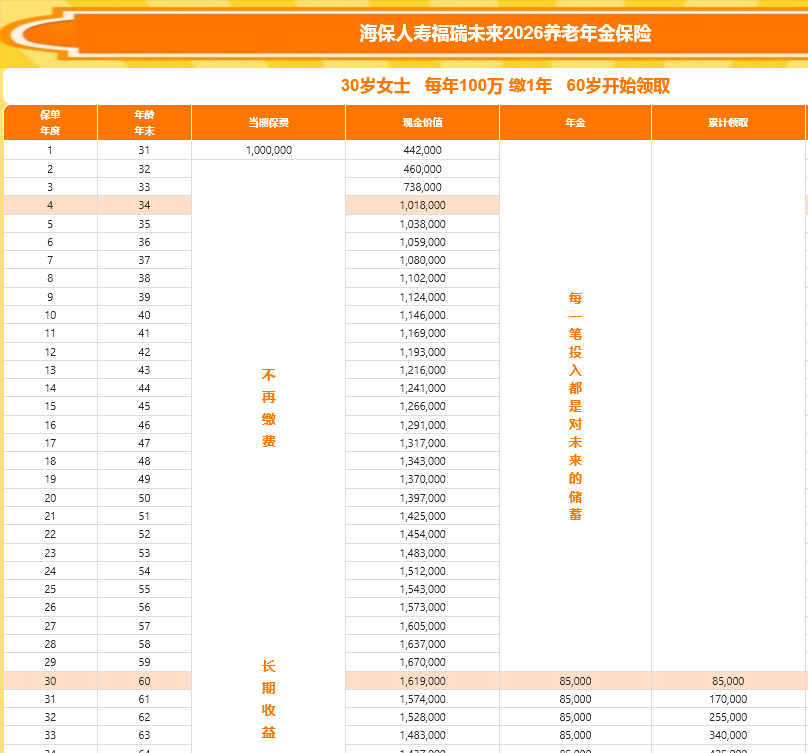
以30岁女性趸交100万、60岁起领为例:
选择计划三,每年固定领取85,000元,领到80岁累计领取178.5万,此时保单现价仍有73.6万,生存总利益累计约252.1万,约为已交保费的2.52倍。
领到100岁,保险公司直接返还100万保费作为祝寿金,此时已累计领取年金348.5万,加上100万祝寿金,总利益相当可观。
这笔钱不依赖分红兑现,不参考市场行情,不受利率下行影响。到了合同约定的时间,它一定在。
确定性,在当下的市场里意味着什么?
根据中国保险行业协会2026年二季度公布的数据,当前普通型人身保险产品预定利率研究值为1.94%,研究值已连续两个季度回升。从数字上看,似乎“稳住了”。
但研究值距离2.0%的预定利率上限仅有6个基点的差距。触发下调的条件是“连续2个季度偏离超过25个基点”,目前尚未达成。
不过,从中长期来看,低利率环境对保险产品定价的压力是持续存在的。用现在的价格锁定一份长期确定利益,是在利率下行周期里为数不多可以把握的确定性。
更值得关注的,是分红型产品的“兑现落差”。
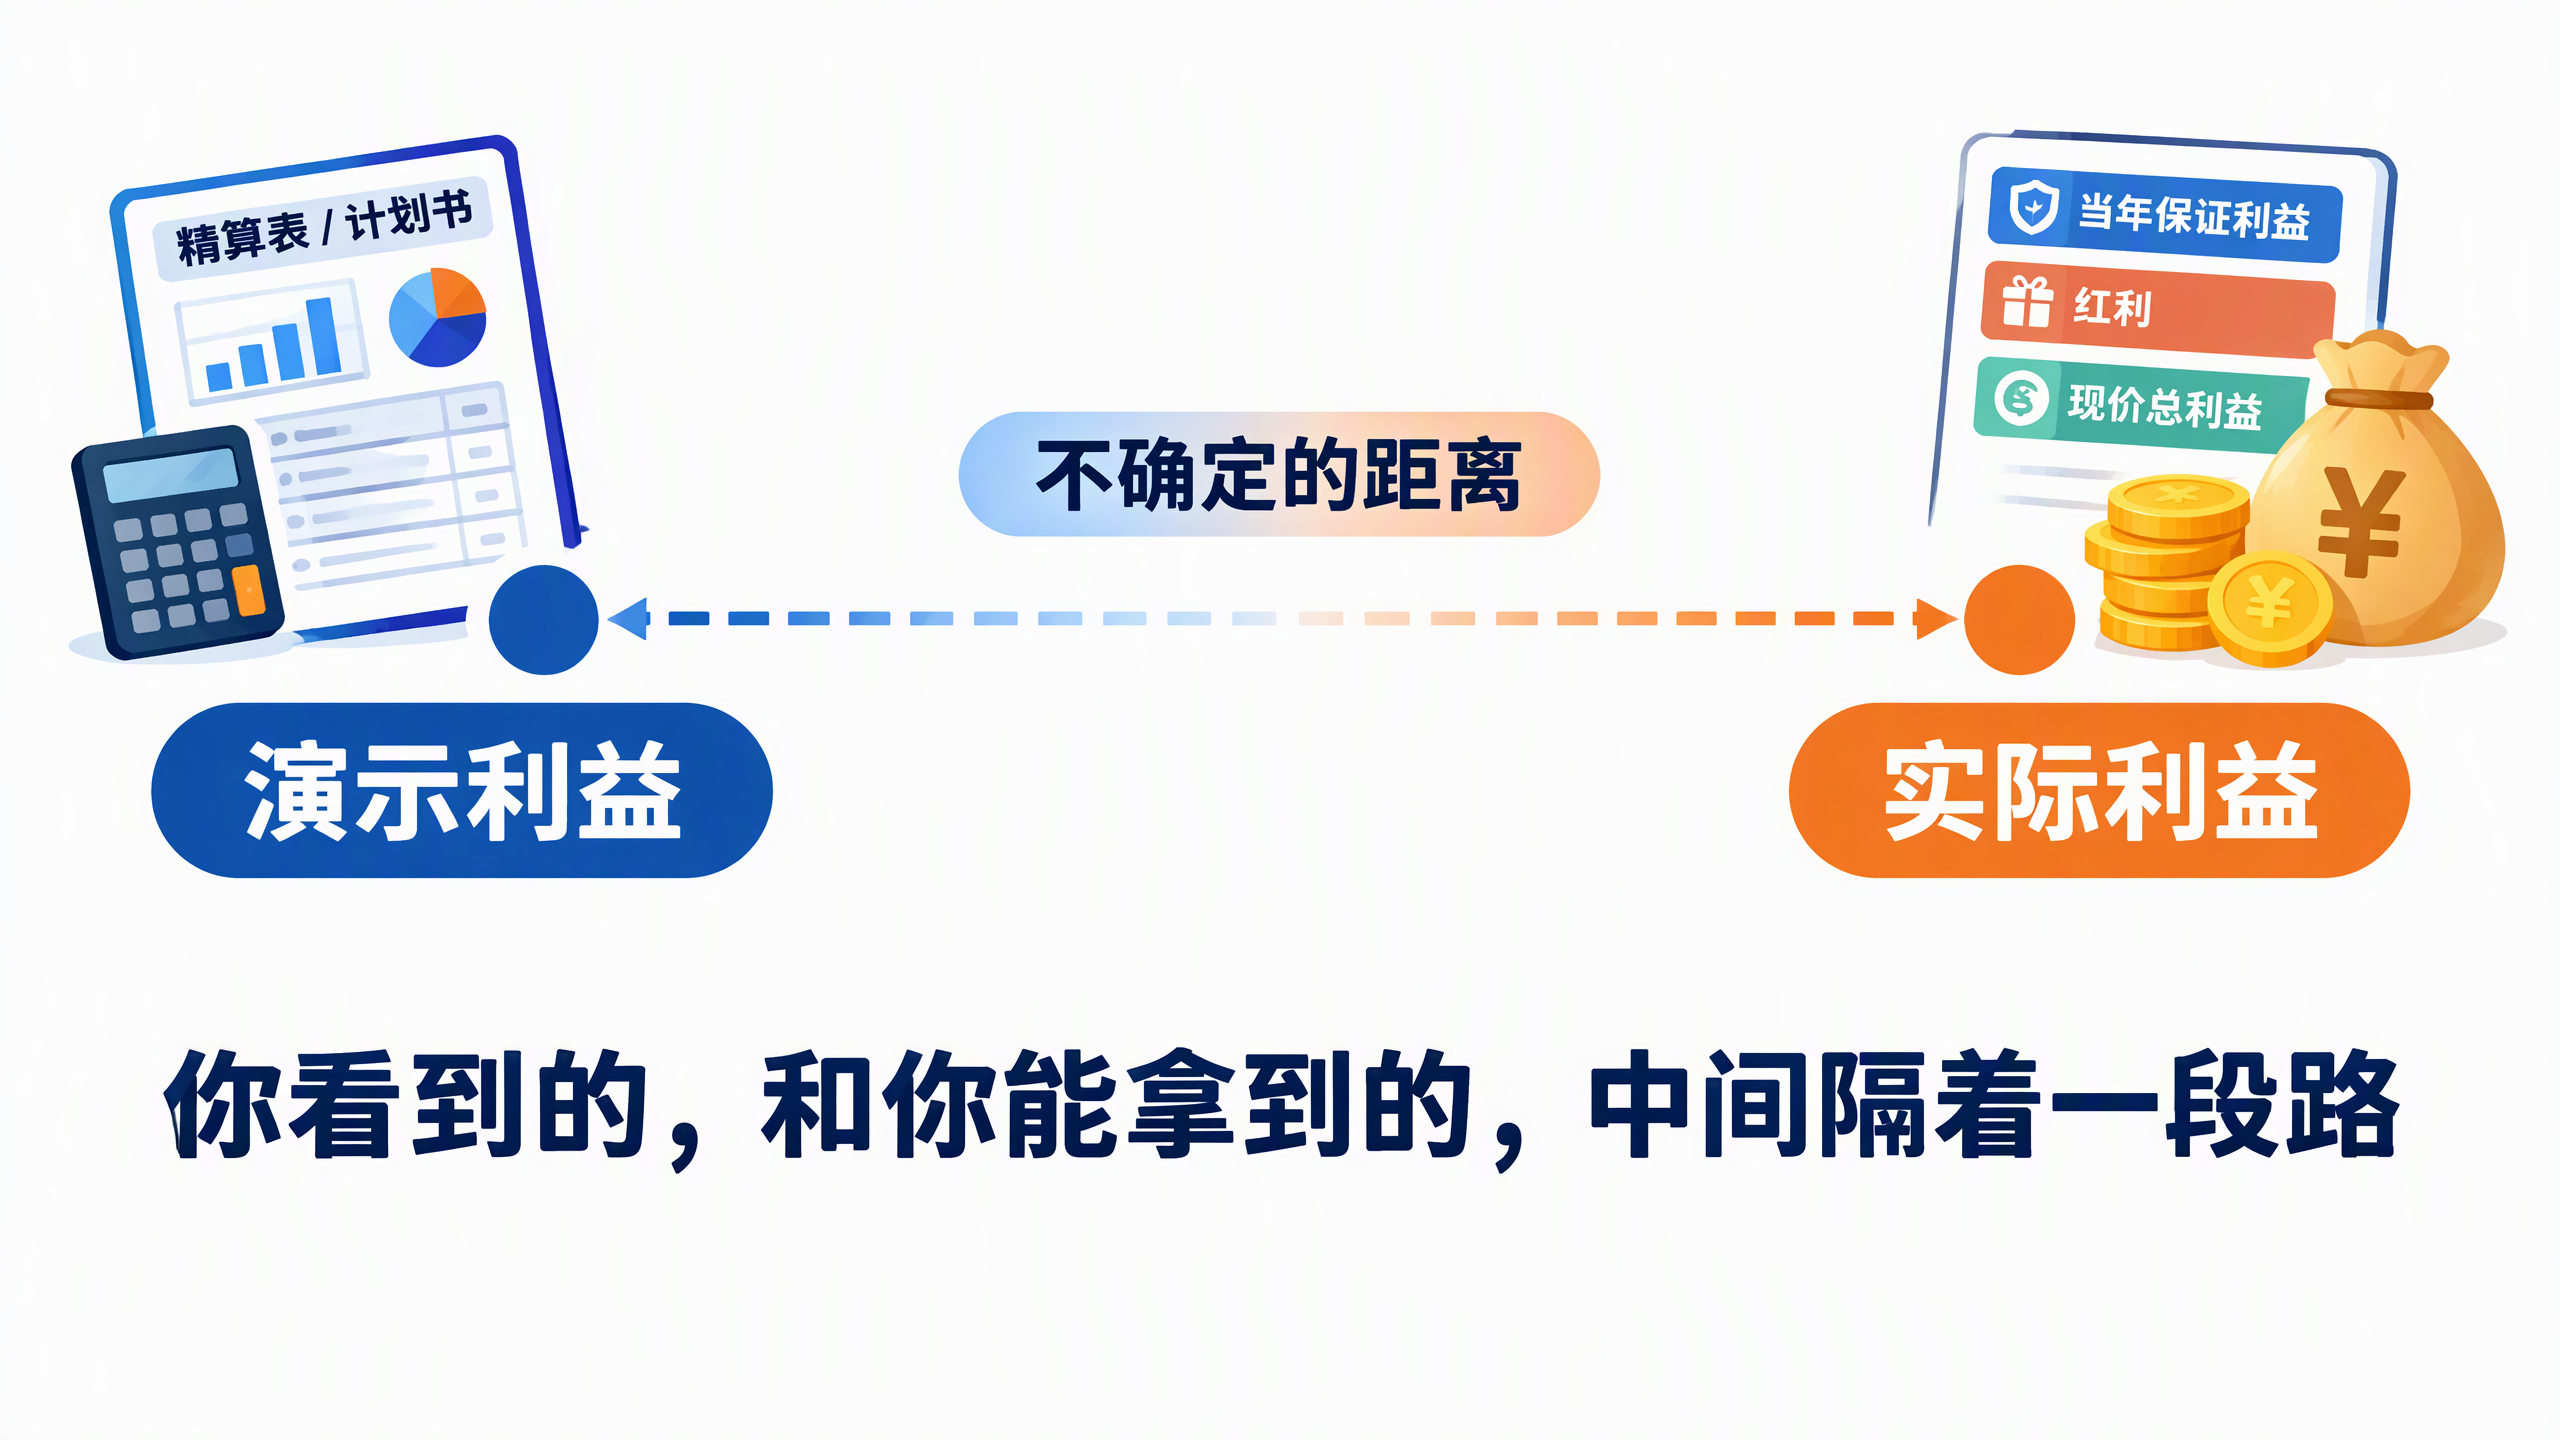
分红实现率,是“实际派发的红利”与“投保时演示的红利”之比。
记者梳理多家险企披露的数据发现一个分化现象:2024年及以后推出的新产品红利实现率普遍维持在100%甚至更高,而存续多年的老产品红利实现率则多在50%左右徘徊。
换句话说:你看到的“演示利益”,和你最终能拿到的“实际利益”,中间隔着一段不确定的距离。
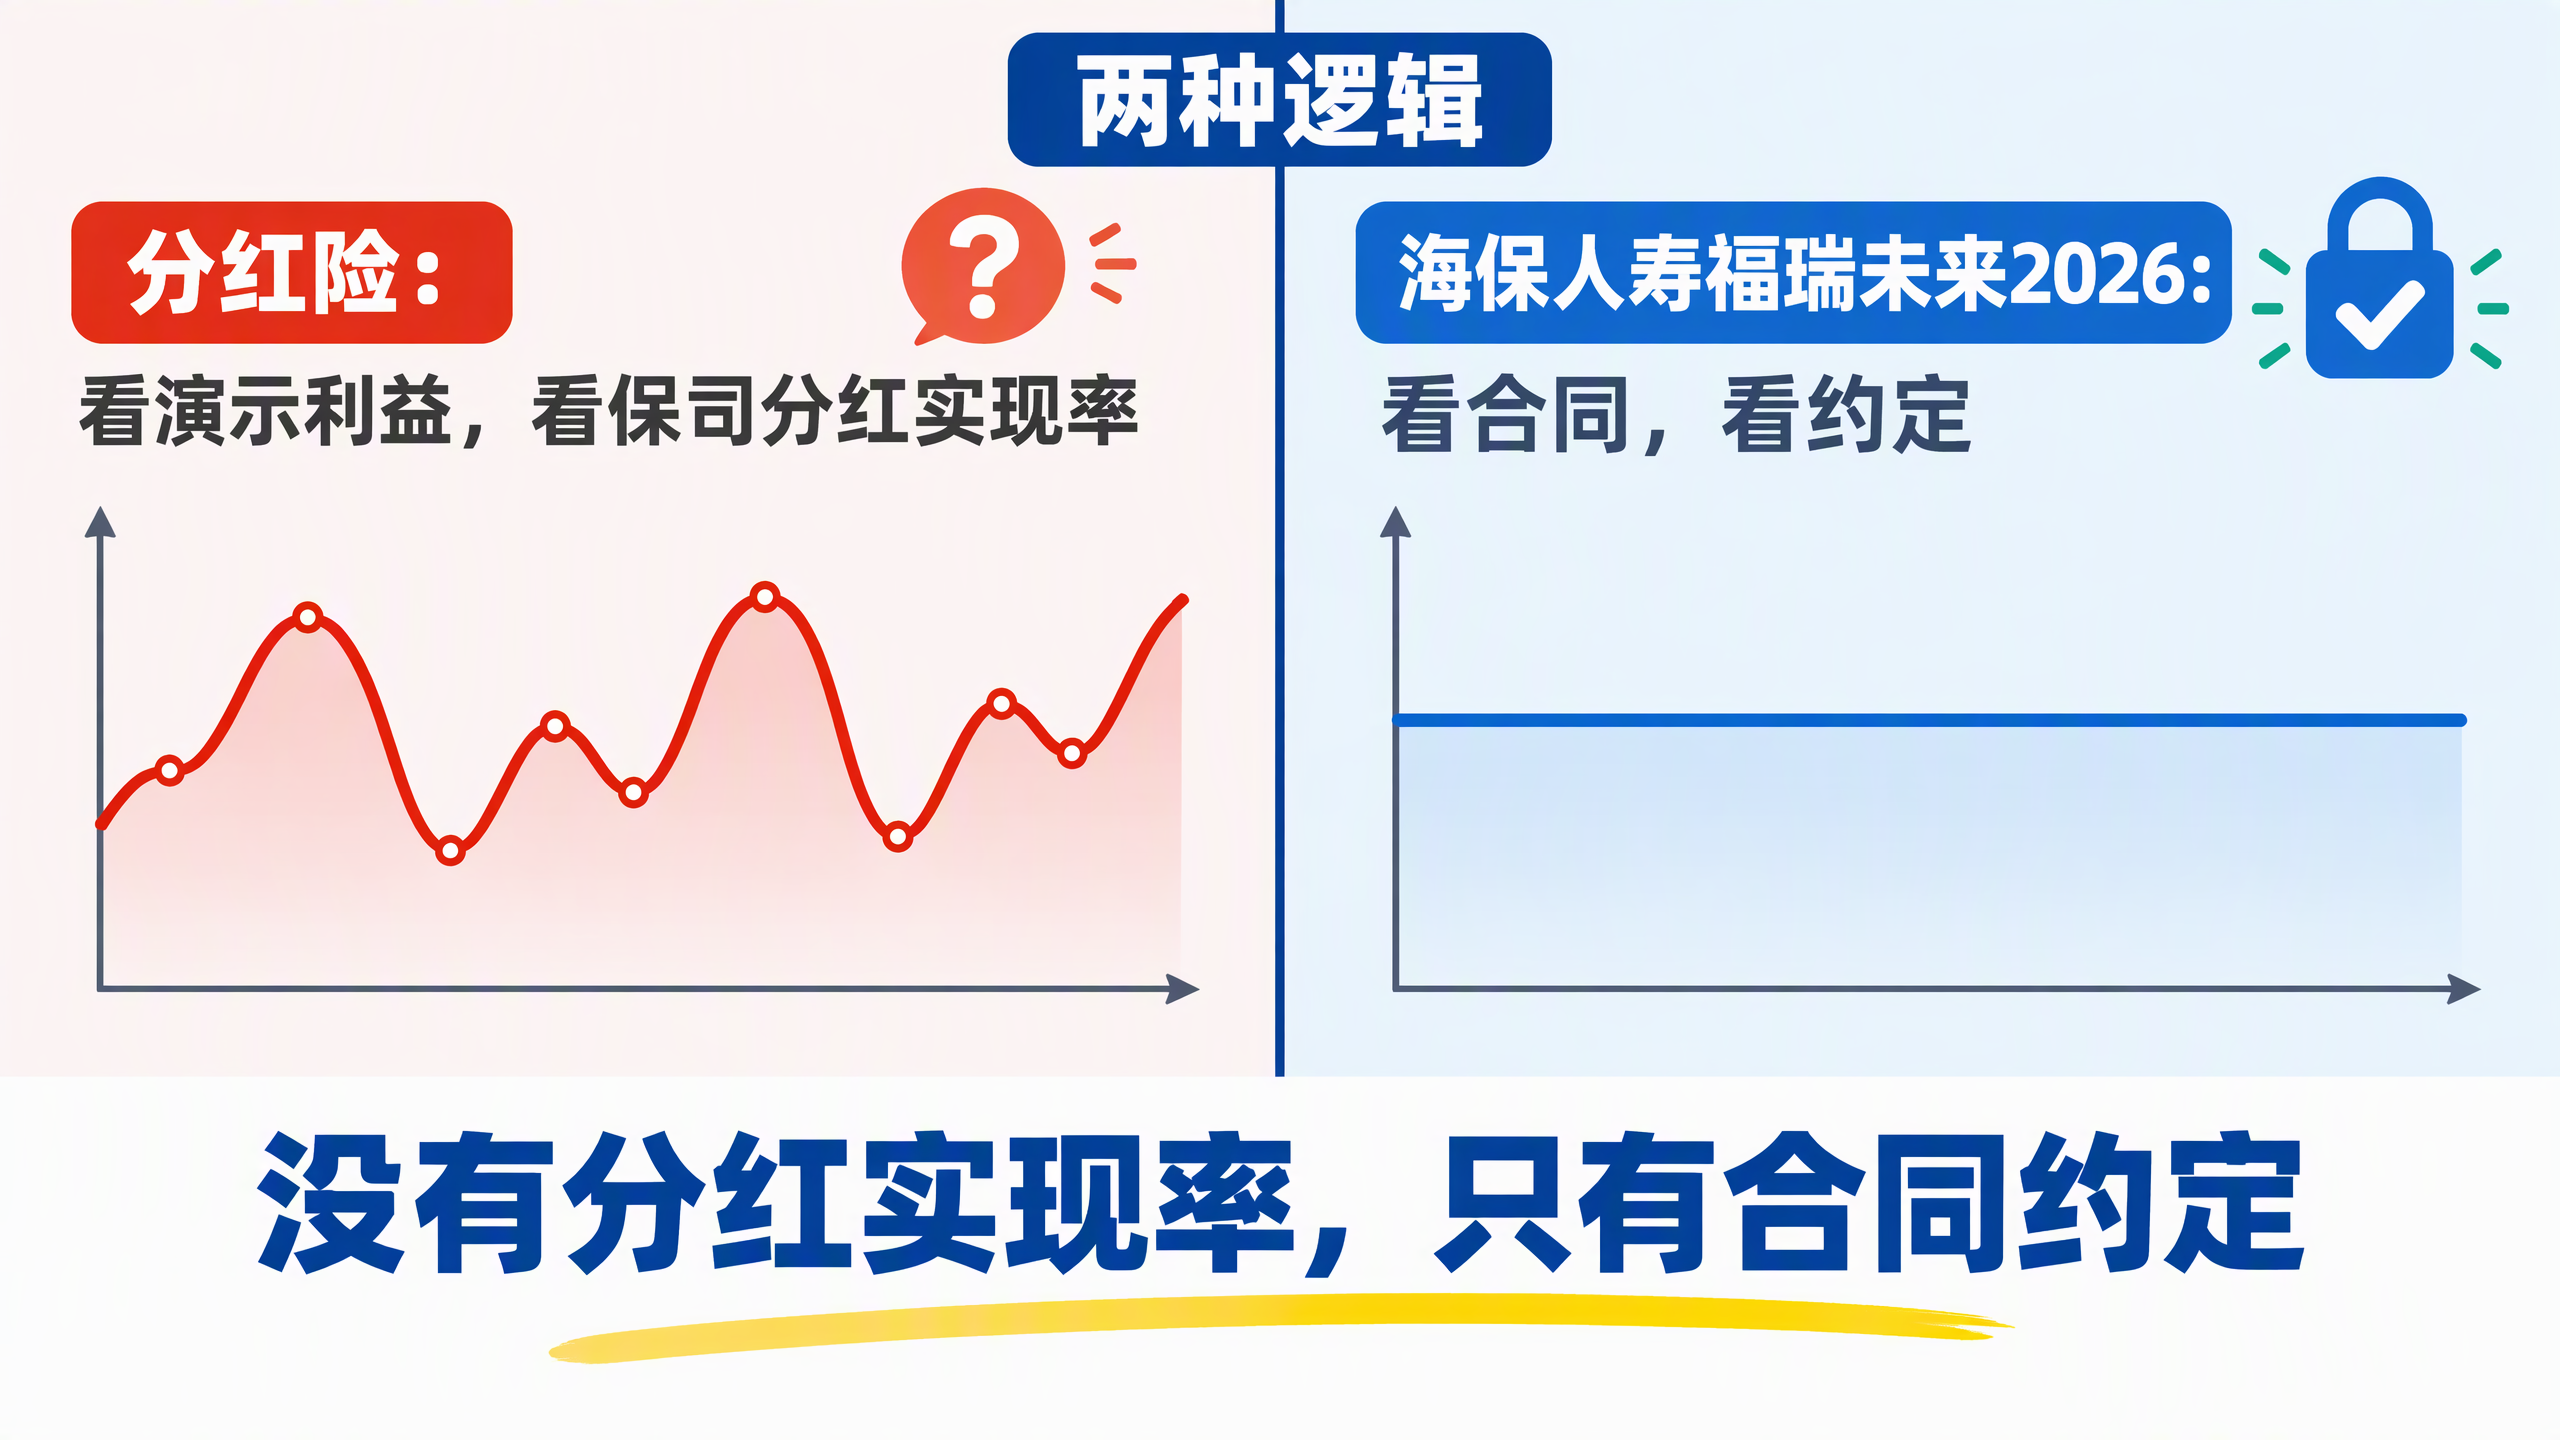
而福瑞未来2026的逻辑完全不同:没有“演示”,只有“合同约定”。 每年领多少,合同上写死了,不存在“实现率”这个概念。你不需要理解分红是怎么算的,也不需要关注保险公司的投资表现——该领的钱,一分不会少。
横向对比:与市场热销产品的真实差距
光说“确定”还不够,养老规划终究要看数字。我们把福瑞未来2026放在同类型养老年金赛道里,用真实数据说话。
对比一:与市场热销分红型年金的差距
以40岁女性、年交20万、交5年、总保费100万、选择60岁开始领取为例:
某热销分红型年金产品,合同保证每年仅领取55,800元。如果希望拉高年收入,只能把希望寄托在不确定的分红上。即使分红全部满额兑现,一年到手大约7万元出头。
反观福瑞未来2026,所有利益白纸黑字写进合同,选择计划三每年固定领取64,400元,无需赌分红,利益确定不打折。
再看现金价值——这是灵活度的核心指标。
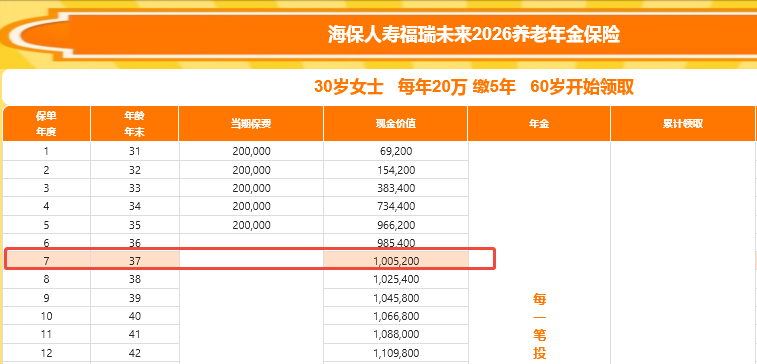
5年缴费完成后,分红型产品的现价长期低于已交总保费100万。而福瑞未来2026现价超保费速度快,在第7年保单现价就突破了100万,中途有资金需求可以申请部分减保或退保。
开始领取后,差距进一步拉大:某分红型产品持有至80岁,保单现金价值直接归零。福瑞未来2026终身拥有现价,到80岁时保单现价仍有68.6万(以30周岁女士20万*5年,60周岁开始领取,计划三举例)。
80岁前总账核算:福瑞未来2026累计领取养老金165.4万,叠加剩余现价68.6万,保单总利益234.1万;分红型产品仅保证领取部分合计117万,就算某分红全部满额兑现,总利益也只有170多万,此时保单现价为0。
确定性利益,甚至超过了分红满额兑现的预期利益。
对比二:三档计划,精准匹配不同需求
福瑞未来2026设置了三套差异化领取方案,核心差异在于年领金额和身故保障之间的取舍:
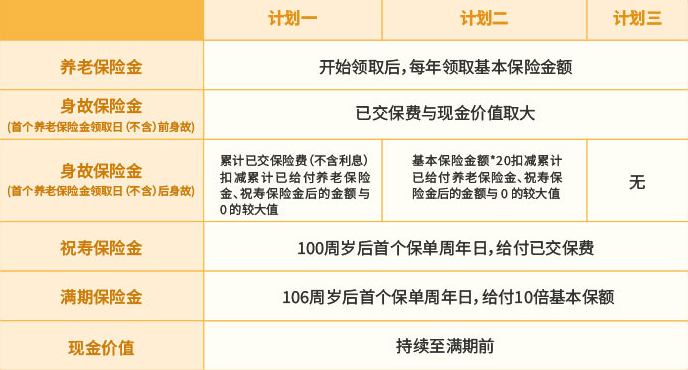
计划一:身故保障力度最强,保证全额返还已交保费。适合希望兼顾养老领取和资产传承的人群。
计划二:保证领取20年,年领金额与身故保障均衡。适合兼顾自身养老与家人保障的稳妥型客户。
计划三:年领金额最高,不设保证领取责任。以30岁女性趸交100万为例,每年领取85,000元,领到80岁累计领取178.5万。适合核心诉求就是“每年拿到最多养老金、提升退休生活品质”的人。
如果你的目标明确——退休后每年尽可能多领钱,计划三就是最直接的答案。
投保门槛,比想象中友好
福瑞未来2026在投保规则上做了不少“减法”:

(具体详情以保险条款及生效保险合同为准)
免健康告知:三高、结节、乙肝等常见体况,无需核保即可投保。对于因为健康问题被其他产品拒之门外的人来说,这是实实在在的便利。
职业限制宽松:1-6类职业均可投保,高危职业无额外限制。
门槛低:年交最低5000元起,趸交、3年、5年、6年、10年交多种方式可选。
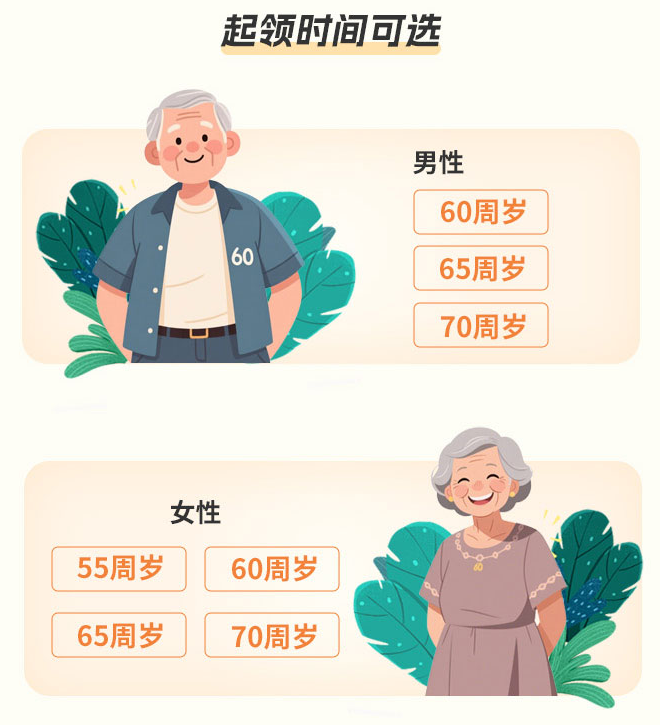
领取灵活:女性最早55周岁起领,男性可选60/65/70周岁起领,支持按年或按月领取。
合同生效后第5个保单周年日起可申请减少基本保险金额,保司审核同意后,退还基本保险金额减少部分对应的现金价值。
每个保单年度累计减少的基本保险金额对应的现金价值之和不得超过本合同实际已交保险费的 20%。
谁最适合认真了解这款产品?
第一类:追求确定性的稳健型客户。你对分红型产品的浮动收益始终不放心,更希望养老钱是一笔“看得见、算得清、拿得到”的确定收入。福瑞未来2026没有“实现率”这个概念,合同写多少就是多少。
第二类:临近退休、时间紧迫的人群。距离领取养老金的时间窗口有限,没有漫长的积累期去等待分红兑现。福瑞未来2026的现价增长快、领取金额确定,恰好匹配这种“时间紧、要确定”的需求。
第三类:社保养老金有限、希望低成本补充养老的人。年交5000元起投,用一笔可承受的预算,锁定一份终身稳定的养老现金流,同时保留一笔可随时支取的现金价值作为应急储备。

养老这件事,最怕的不是“准备得不够多”,而是“准备得不够稳”。
分红型产品有它的价值,但它适合的是那些愿意用浮动空间换取潜在增值、且能够承受不确定性的人。
而如果你想要的只是一份确定的、持续的、与生命等长的收入——那“海保人寿福瑞未来2026”,值得你认真看一看。
 养老
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途