您好,欢迎来到梧桐树保险经纪!
红利通知书准时送达!业内人如何配置分红险?
红利通知书准时送达!业内人如何配置分红险?
平时梧桐树的规划师团队经常会帮客户们科学规划长期资金安排,很多朋友都问到过一个问题:你们卖保险的同时,自己会买保险吗?
答案是当然会!
梧桐君特地找到一位去年11月给孩子投保了一份中意人寿分红险,这个月收到了第一笔分红的小伙伴,要来了她的红利通知书给大家看看。
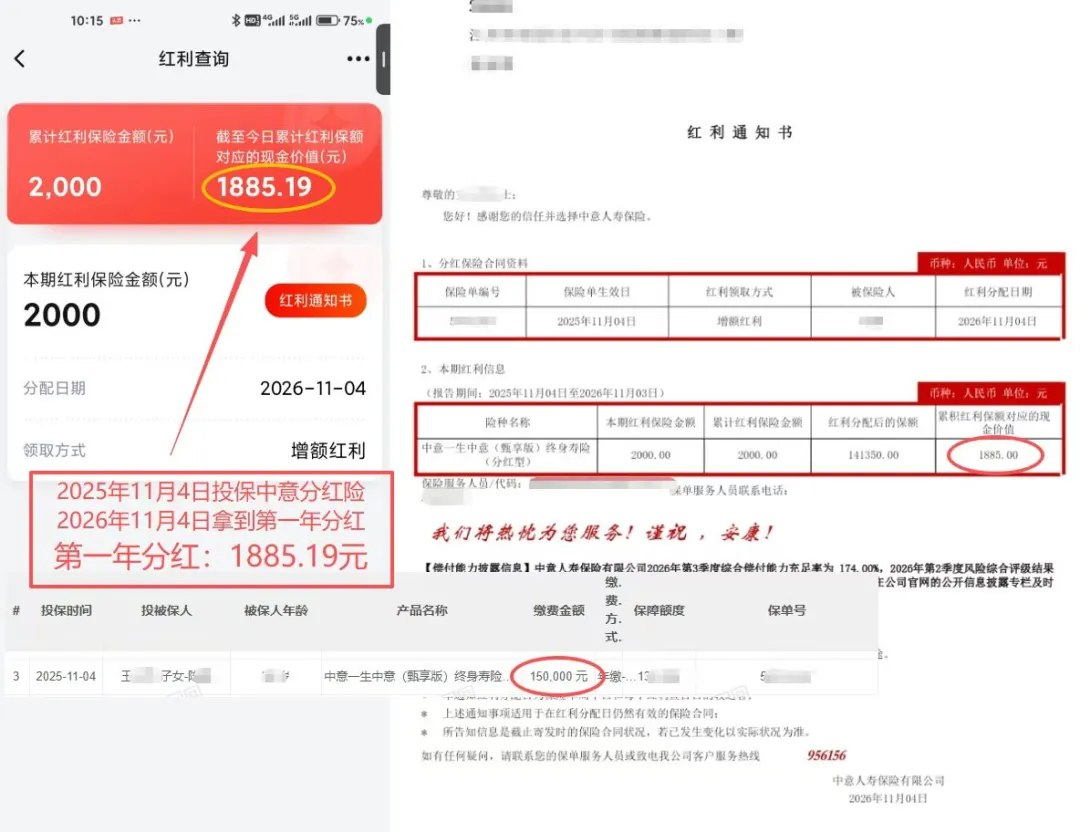
可以看到,投保1年过后,新增的红利准时到账,既能在官方app里查询到,也会收到一份正式的通知书,后续每年都是如此。
这种实实在在的反馈,让人特别有安全感。
作为业内人,她配置保险的想法其实也很简单:
这笔钱放在活期里,看着灵活,实则很容易被各种家庭支出计划消耗掉,还要被迫接受逐渐下行的利率。需要有一个工具把这笔钱稳稳锁住,做长期沉淀,给孩子的未来打好经济基础,红利是锦上添花。
借着这个机会,梧桐君也想再跟大家聊聊配置分红险这件事。
1、核心认知:分红产品的利益成分
一份分红保单里面,总利益分为两部分:
一部分保证利益,现价白纸黑字锁定在合同里,不受市场和公司经营波动影响,是稳稳的底气;
另一部分是浮动红利,来自分红业务板块的经营盈余,有预期演示,实际到手并不确定,极端情况下有可能为0。
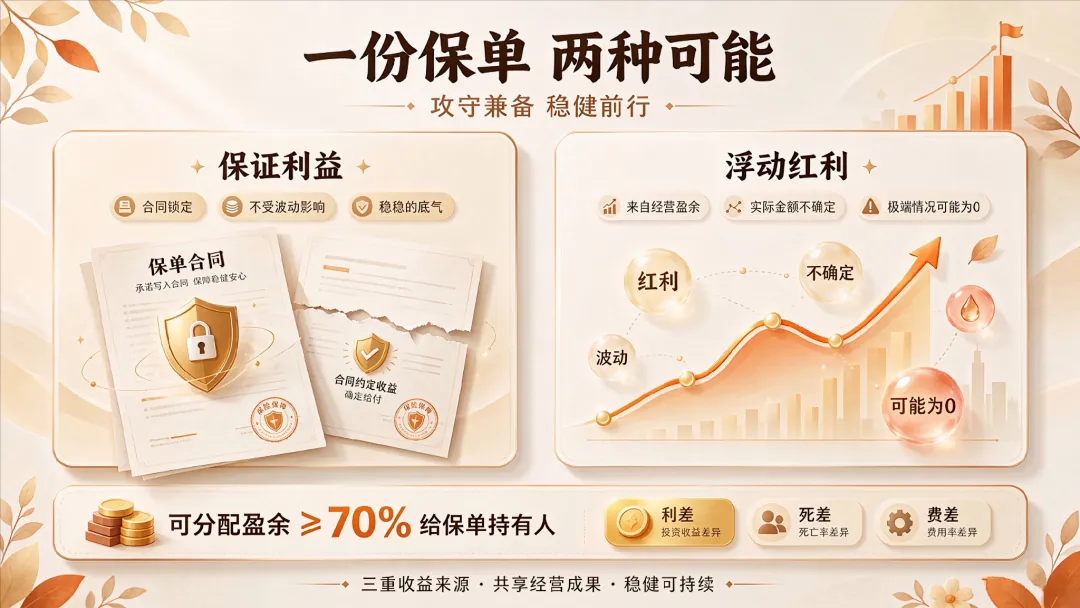
但监管的规定也很明确:保险公司必须拿出可分配盈余至少70% 给到分红保单持有人,盈余来自利差、死差、费差当中的一项或者多项。
简单理解就是:投资收益超预期、理赔支出低于预估、运营成本控制得好,都会形成盈余。其中投资带来的利差,是红利最主要的来源。
每家公司核算取用的差值不一样,不是选择项目越多就一定更好。整套核算流程要经过审计、上报监管备案,发放金额不是随随便便决定的。
2、灵活规划:红利的主流领取模式
拿到红利之后,怎么安排选择权在我们手上。
先说说现金分红模式,常见有四种方向,适配不一样的规划:
✅ 现金领取:红利直接发放,灵活取用;
✅ 累积生息:红利留存在保单内,按约定复利增值;
✅ 交清增额:红利转化为保额,推动保单长期成长;
✅ 抵交保费:红利抵扣后续保费,减轻缴费压力。
想要当下拿到手,就选择现金领取;
暂时用不到打算继续增值,可以选累积生息;
希望保单体量持续变大,用红利加保、提升保额,就选交清增额;
如果想减轻后续缴费压力,红利还可以抵扣保费。
还有一种增额分红模式,就是咱们规划师伙伴的这份保单。
红利不是直接打款到账户,而是转化成新增保额,如图所示:本次红利保额2000元,对应现金价值1885.19元。
时间越长,增额的效果越惊艳。
选择虽多,但也没有所谓的最优选项,要看个人的资金节奏匹配哪种模式。
3、应对波动:分红特储提供“缓冲垫”
早些年一些朋友对分红险印象不好,是曾经红利波动起伏太大。
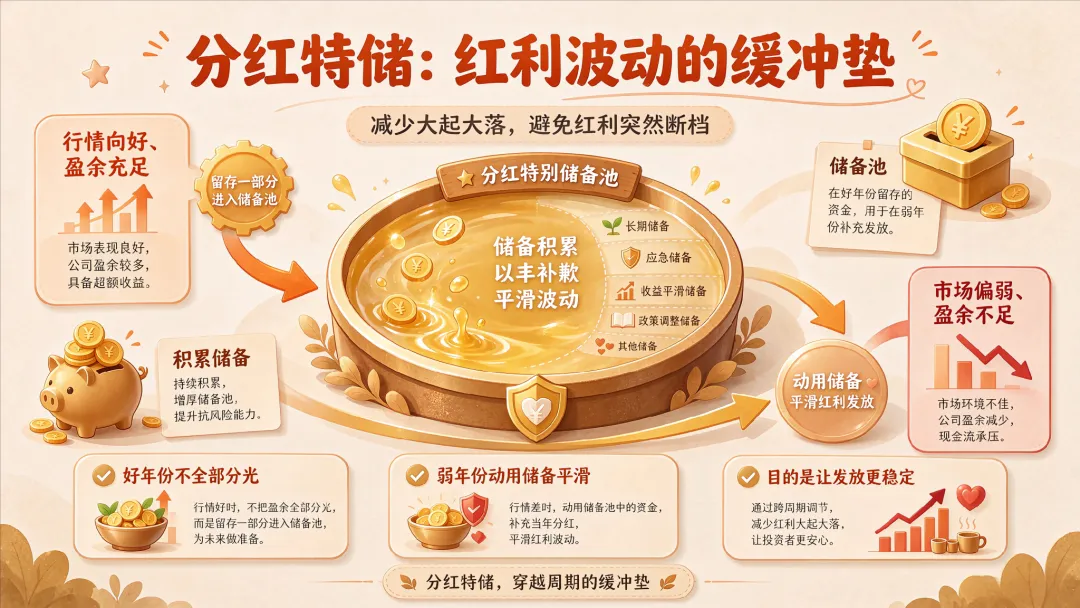
现在成熟的机制里,有分红特别储备这个“缓冲垫”。
行情向好、盈余充足的时候,不会全部分光,留存一部分放进储备池;市场环境偏弱的时候,再动用储备平滑红利发放。
这么做的目的就是减少红利大起大落,避免红利突然断档,也是越来越多人认可看好分红险的重要原因。
4、找准定位:哪些人适合买分红险?
固利产品,好比是一份固定薪资,约定好的回报不受外部环境影响;
分红保单更像“基础薪资+绩效奖金”,保证利益是基础薪资,公司营收不错,就会发放红利作为绩效,万一有亏损,也不用你来承担风险。
我总结了几个关键点,大家可以对照看看,自己是不是适合入手分红险:
①红利具备不确定性,不能当成稳定的现金流;
②短期内就要动用的资金,不适合配置;
③投保前,仔细阅读保险条款、计划书,同时关注保险公司经营指标、历史分红实现率;
④保持合理预期:有红利是惊喜,没有红利的时候,合同约定的保证利益依旧还在。
写在最后
和保险打交道这么多年,梧桐君始终觉得,分红保单的价值,并不在于搏多高的红利。它更大的意义,是帮我们搭建一个有安全底盘、有机会分享经营收益的长期账户。
配置它的初衷是管住手里的财富,完成强制储蓄和稳定增值的同时,接收一份来自红利的额外惊喜。
 分红险
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途