您好,欢迎来到梧桐树保险经纪!
人保金医保3号:大公司20年长期医疗,它到底适合谁?
人保金医保3号:大公司20年长期医疗,它到底适合谁?
在保险行业这么多年,发现很多人选百万医疗险,纠结的从来不是“有没有400万保额”这种纸面数字。
大家真正怕的就三件事:理赔过之后不给续、以后身体变差买不了、大病要的药医院开不出来,外面买又不报。
最近问人保金医保3号的人特别多,很多人冲人保的牌子,也有人冲着它外购药不限清单来。
今天不写那种干巴巴的条款搬运,结合真实理赔逻辑、产品细节,把它的优势、藏起来的坑、适合什么样的人,一次性说透。
先给一个基础结论放在前面:
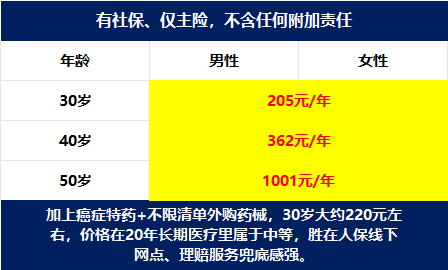
它属于第一梯队20年保证续保百万医疗险,稳定性强、外购药责任很有特色,家庭投保友好,但有几个附加责任的规则一定要看清,不适合盲目闭眼投保。
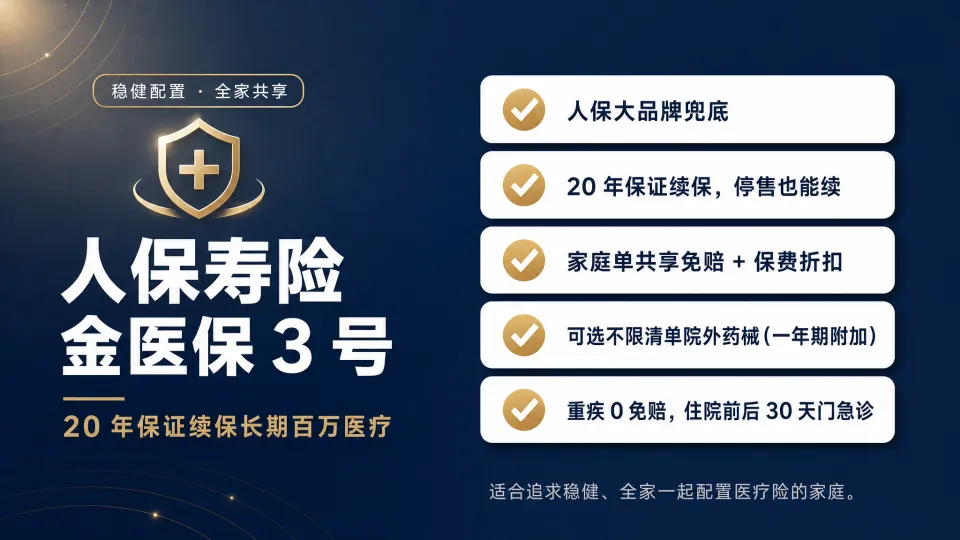
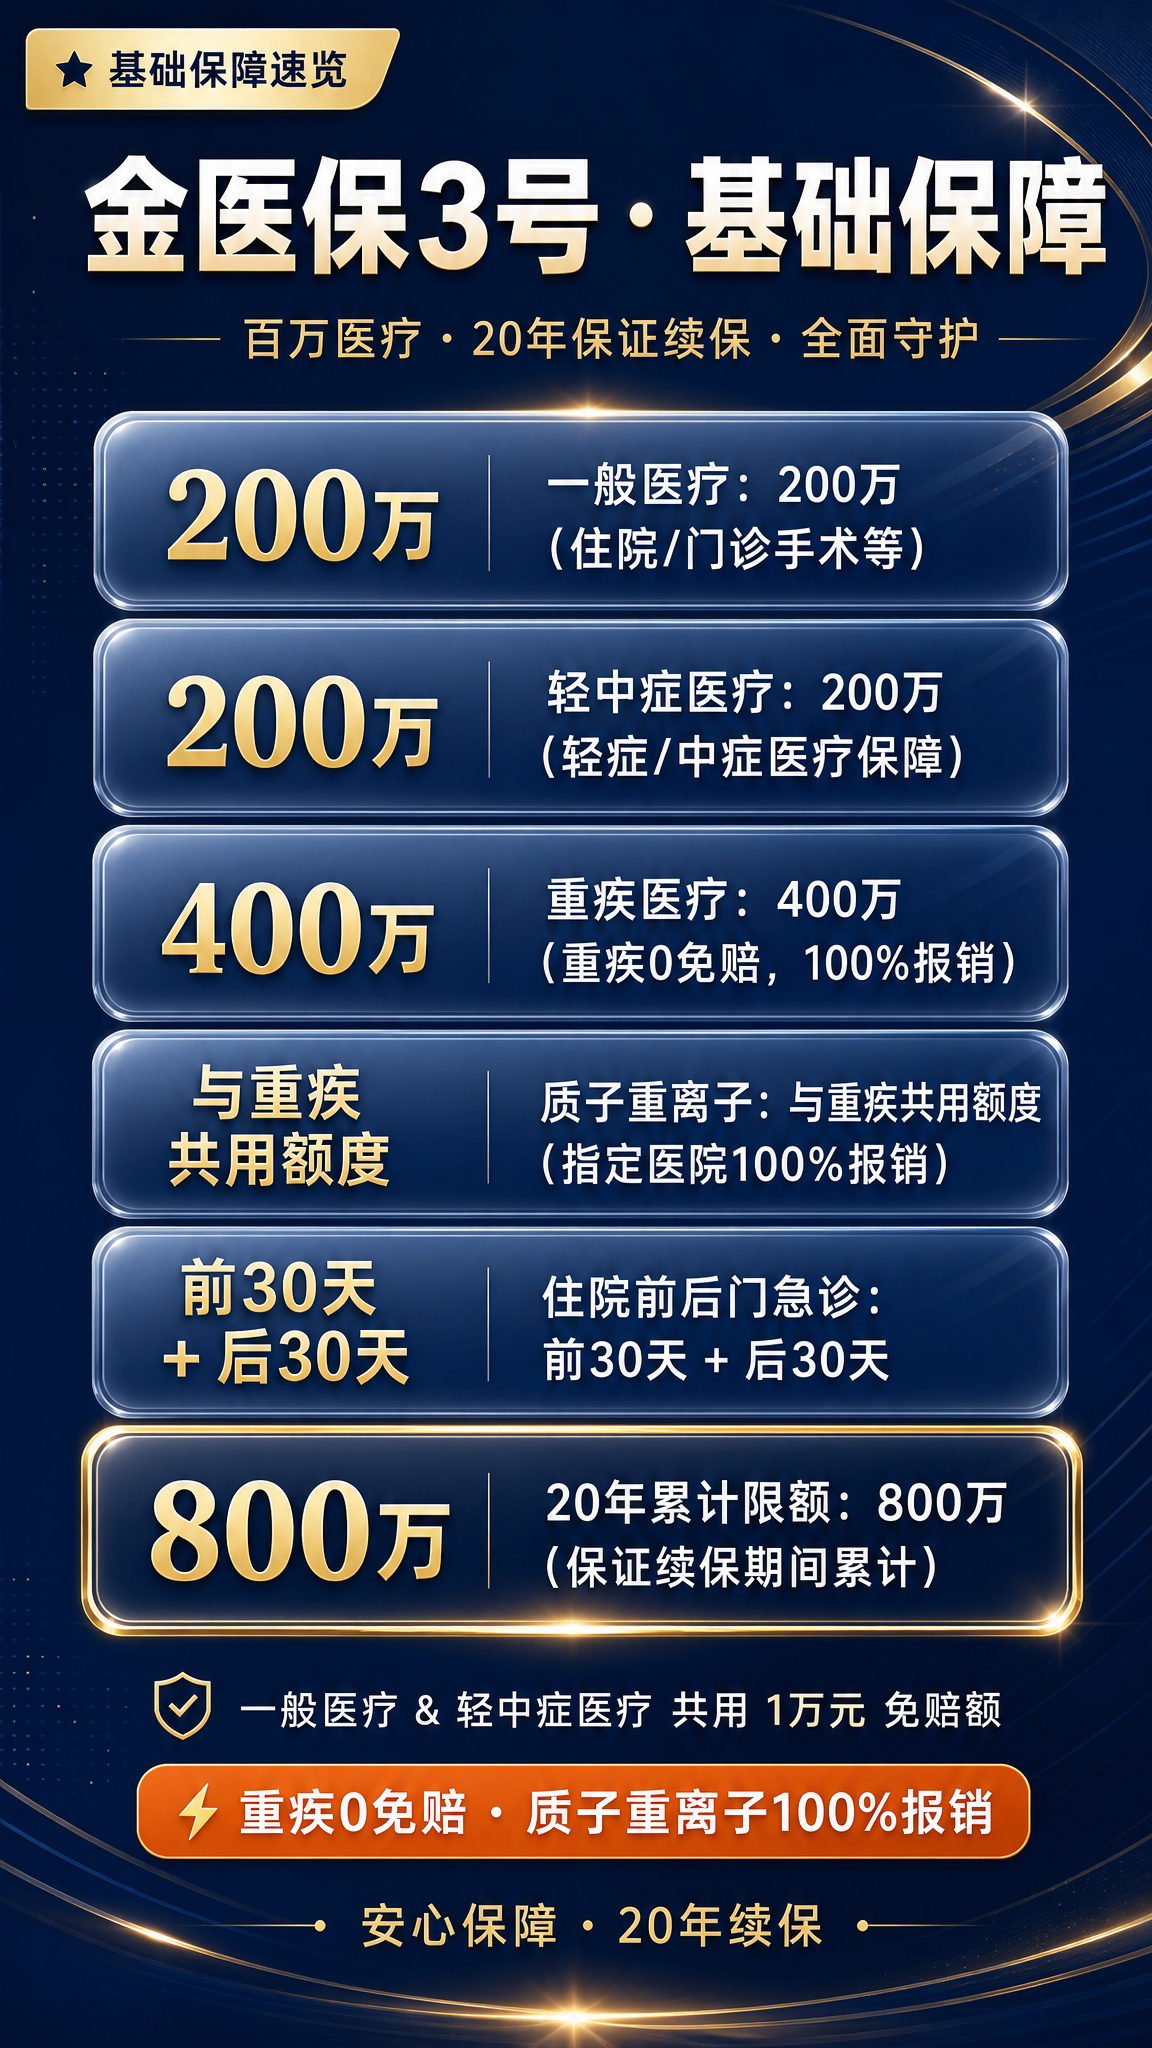
先讲最核心的底牌:主险20年保证续保。
这也是现在长期医疗险的硬门槛。
简单点说就是:投保起20年内,理赔过、身体变差、产品下架,保险公司都不能单方面拒保、单独给你涨价;调价是全产品统一公示调整,不针对个人。
投保年龄28天~60岁,最高续保至99岁,等待期90天,1–4类职业可投。
20年累计赔付上限800万,年度限额400万。
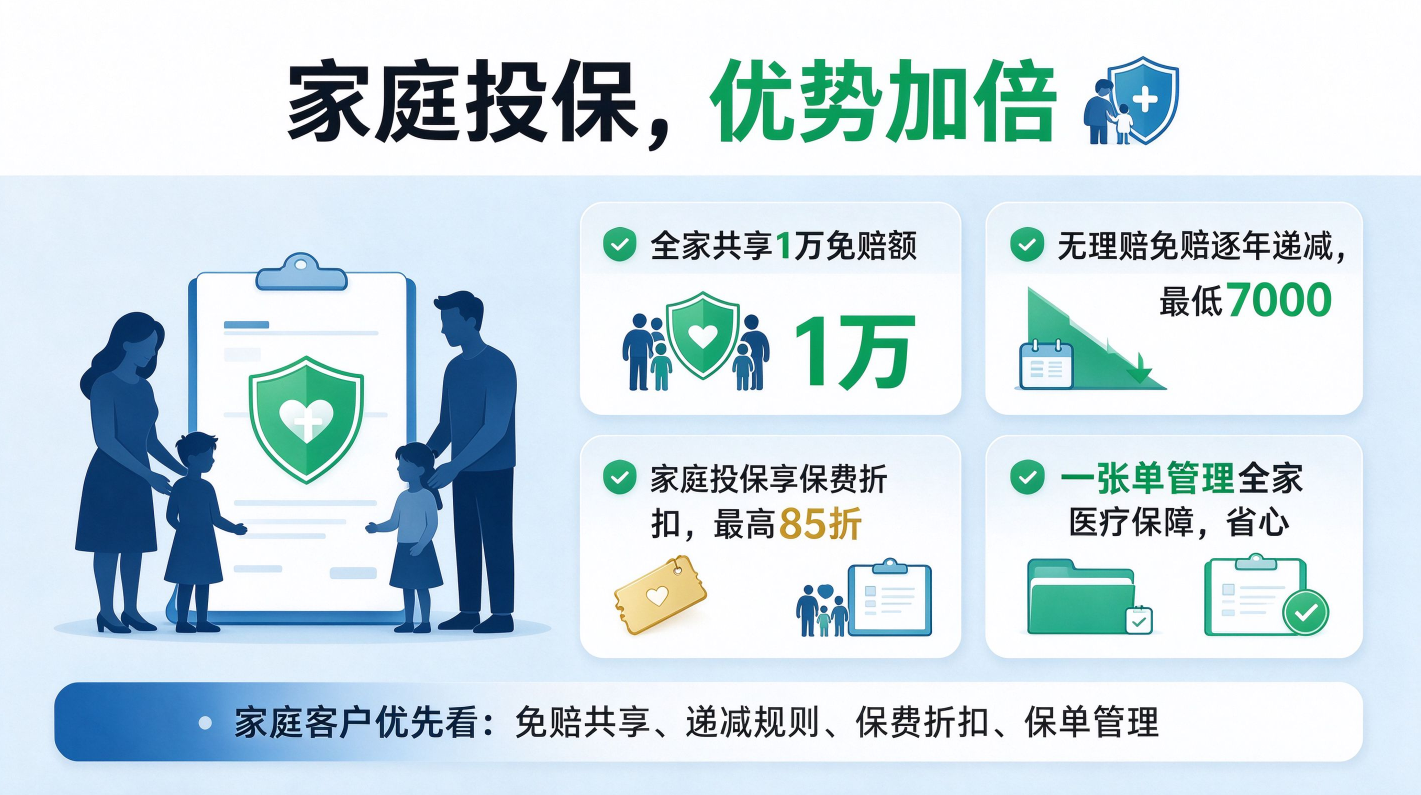
这里要重点说它一个很戳普通家庭的设计:免赔额递减+家庭单共享免赔。
单人投保首年免赔1万;
无理赔每年降1000,最低7000;
一旦理赔,免赔重置回1万。
一家人投保家庭单,全家共享1万免赔,无理赔同样递减,还能享家庭折扣最高85折。
很多家庭小病自付凑一凑就更容易达到理赔门槛,这个细节,理赔的时候差别很大。
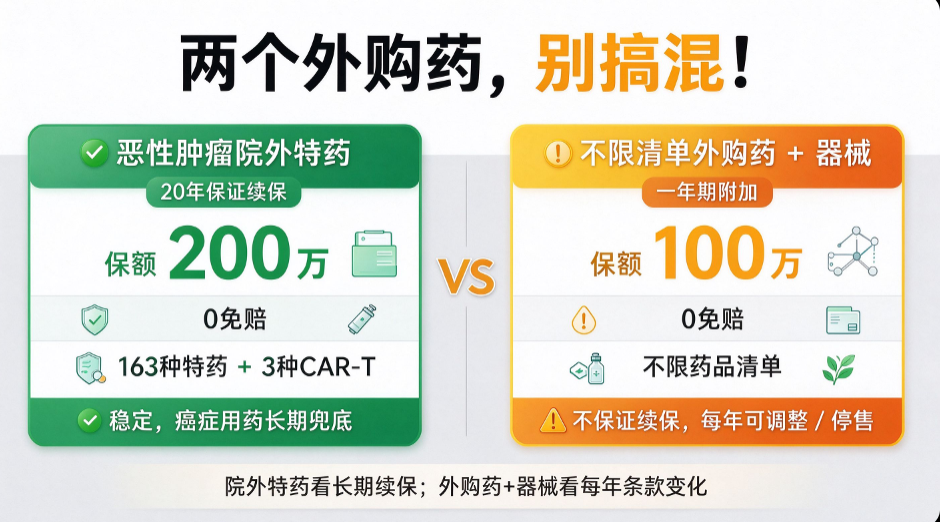
很多同行会重点吹它的外购药,这块一定要拆开看,优势和风险一起说,不回避。
两个药相关责任,绝大多数客户都会搞混:
1、恶性肿瘤院外特药:200万保额,0免赔,163种特药+3种CAR-T,跟着主险20年保证续保,癌症靶向药长期稳定兜底;
2、外购药品+器械责任:100万保额,0免赔,不限药品清单。
市面上大多外购药是固定清单,清单外不报。
金医保3号这个附加责任,合规处方、治疗必需的药械都有机会报。
DRG控费下,很多进口耗材、特殊用药医院备货很少,这个弹性很实用。
⚠️关键提醒:不限清单外购药械是一年期附加险,不跟着20年保证续保,保险公司每年有权调整、停售。
很多人踩坑就在这里,以为20年都能不限清单买药。
除此之外可选责任很丰富,按需搭配,不用全勾:
✅ 重疾确诊关爱金1万
✅ 重疾住院津贴200元/天,年最高60天
✅ 轻中症关爱金
✅ 失能收入损失:1–3级失能,每月最高赔1万,最长120个月
✅ 小额0免赔医疗:5000额度,社保结算后50%赔付
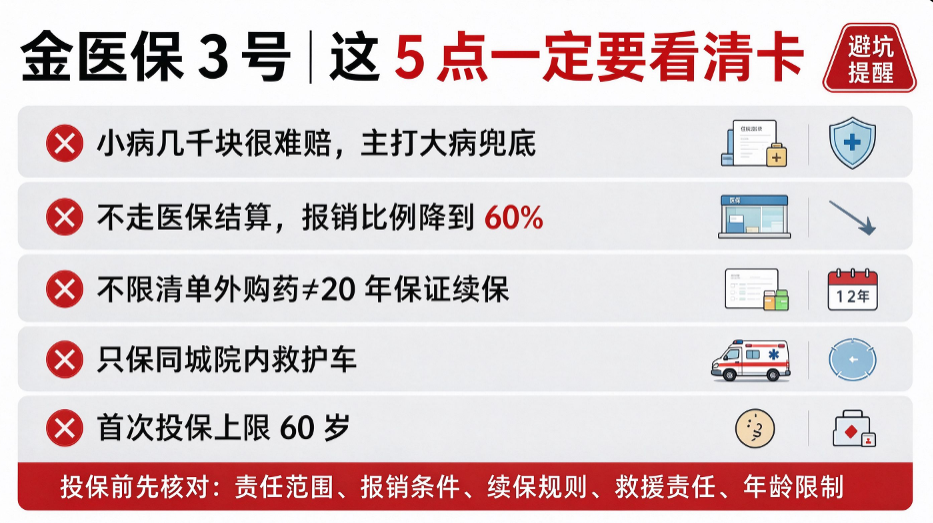
聊完亮点,不藏短板,这几个点接受不了就别买:
1、单人基础免赔1万,小额住院很难报销,百万医疗定位就是保大病;
2、有社保身份投保,未走医保结算,报销比例降至60%;
3、不限清单外购药械一年期,不保证续保;
4、仅报销住院医院提供的同城救护车,跨城、第三方救护车不报;
5、首次投保最高60岁,超龄无法投保。
写在最后
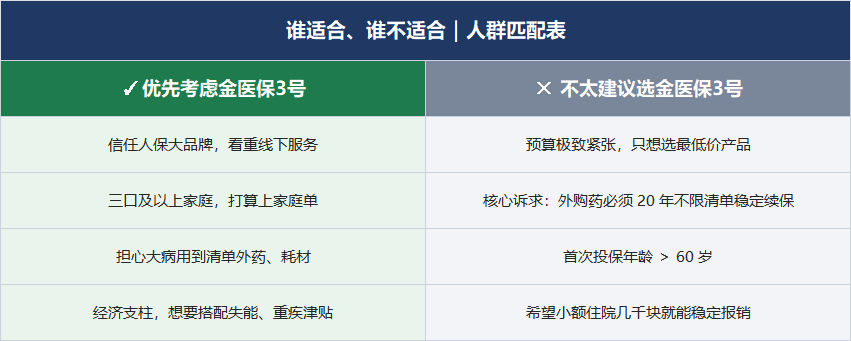
百万医疗险从来不是“谁最好”,而是谁的规则和你的担忧对上。
金医保3号不是一款没有短板的产品,但它把大公司、20年续保、家庭单友好、不限清单外购药这几个稀缺点捏在了一起。
买它的核心逻辑,是拿几百块一年,锁定未来20年大病住院的大额风险兜底。
附加责任不要一股脑全勾,按需选择。
 医疗险
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途