您好,欢迎来到梧桐树保险经纪!
预定利率研究值1.9%,低利率时代的长期规划该怎么做?
预定利率研究值1.9%,低利率时代的长期规划该怎么做?
11月4日,财联社发布了一条在金融圈引发震动的消息:
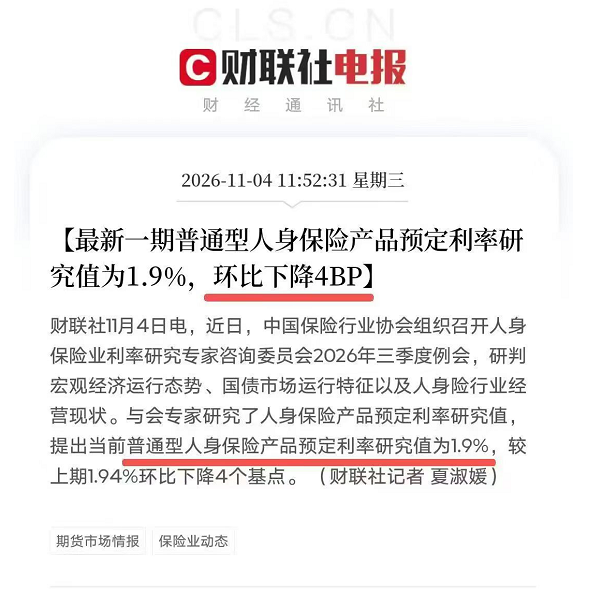
最新一期普通型人身保险产品预定利率研究值为1.9%,较上期1.94%,环比下降了4个基点。
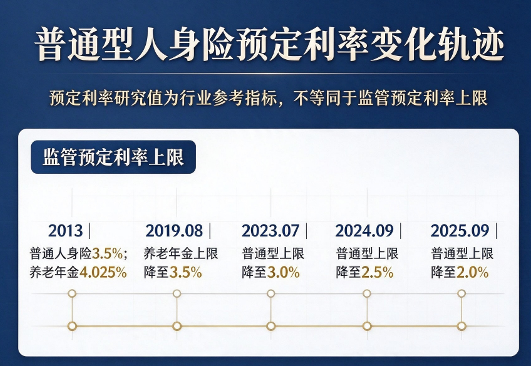
如果你对行业新闻不太敏感,可能觉得4个基点(0.04%)微不足道。但如果你看一眼“普通型人身险预定利率变化轨迹”就明白了:从2023年的3.0%,到2024年的2.5%,再到如今的1.9%……这是历史上跌破2.0%的心理关口。
这个数据背后,释放了一个极其强烈的信号。今天,咱们就抛开枯燥的行业术语,用大白话聊聊:这4个基点的下调,到底会怎样影响你的钱袋子?普通人现在又该怎么办?
一、跌破2.0%,意味这什么?
首先说明一下,预定利率研究值是行业定价的“参考锚”,并非监管强制红线。但作为重要指导指标,它的下调,直接反映了整个行业对长期投资收益预期的“降温”。
为什么降?因为在长端利率持续承压的大背景下,为了防止整个行业出现“利差损”(也就是保险公司未来给客户的钱,超出了自己能赚到的钱),行业必须合理管控负债成本。
对普通消费者来说,最直接的影响就是:未来新开发的储蓄类保险,利益大概率会进一步缩水。
回想2019年,我们还能买到预定利率4.025%的年金;前几年,预定利率3.5%的增额寿满大街都是;而如今,预定利率2.0%的传统型增额寿,正在逐步退出历史舞台。
每一次研究值的下调,都在宣告:你想用现在的钱,锁定未来几十年高利率的机会,正在一点点被关上。
二、低利率时代,普通人的财富逻辑变了
过去二十年,大家习惯了“进攻”。买房、炒股、买理财,只要胆子大,似乎总能赚到钱。
但现在,周期变了。银行大额存单利率跌破2%,理财不再保本,股市依然在震荡。
普通人面临的真正危机,不是“赚不到大钱”,而是“守住底线”越来越难。
在这个背景下,储蓄型保险的核心价值才真正凸显出来。它从来不是让你“一夜暴富”的工具,它的本质是“确定的长期现金流保障”。
在利率下行的趋势里,一份写进合同的增额寿或养老年金,能帮你把当下的利率环境“冻结”。不管未来银行利率降到多少,合同里的利益一分不少;不管你能活到多少岁,每个月都有钱打给你。
在降息周期里,能提前锁定一份长期的确定性,本身就是在赚钱。
三、留给你锁定的”窗口期“,越来越窄了
很多客户总有一种错觉:总觉得以后会有更好的产品。
但现实的数据摆在眼前:研究值已经跌到了1.9%。这意味着,后续新备案的普通型人身险产品,定价基础只会越来越保守。
那些现在还能锁定相对较高现金价值、且利益白纸黑字写进合同的产品,正在慢慢的变成“绝版”。
如果你手头刚好有一笔长期不用的闲钱,希望在低利率时代给自己留一个确定的压舱石,现在确实需要认真考虑一下了。
写在最后
理性规划,抓住能抓住的确定性。
最后,作为专业的保险经纪人,还是要给大家提个醒:
时代的风向在变。当利率下行的潮水涌来,我们能做的,就是趁潮水退去前,给自己筑好一道坚固的防波堤。
如果你对未来的养老或长期资金规划有疑问,不妨找专业的经纪人算一算,早做打算。别等错过才后悔。
(注:本文数据来源为财联社及中国保险行业协会公开信息。本文仅作宏观经济与保险知识科普,不构成任何具体产品的投保建议。保险产品的具体保险责任、现金价值及免除责任,请以实际签署的保险合同条款为准。请根据自身需求与经济状况谨慎规划。)
 利率下调
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途