您好,欢迎来到梧桐树保险经纪!
5.7亿人即将退休!理想的退休生活,需要多少钱?
5.7亿人即将退休!理想的退休生活,需要多少钱?
先看一组很现实的数字:
从2026年算起,接下来25年里,大概会有5.7亿中国人陆续满60岁退休。摊到每一天,差不多6.3万人,告别职场,开始领养老金。
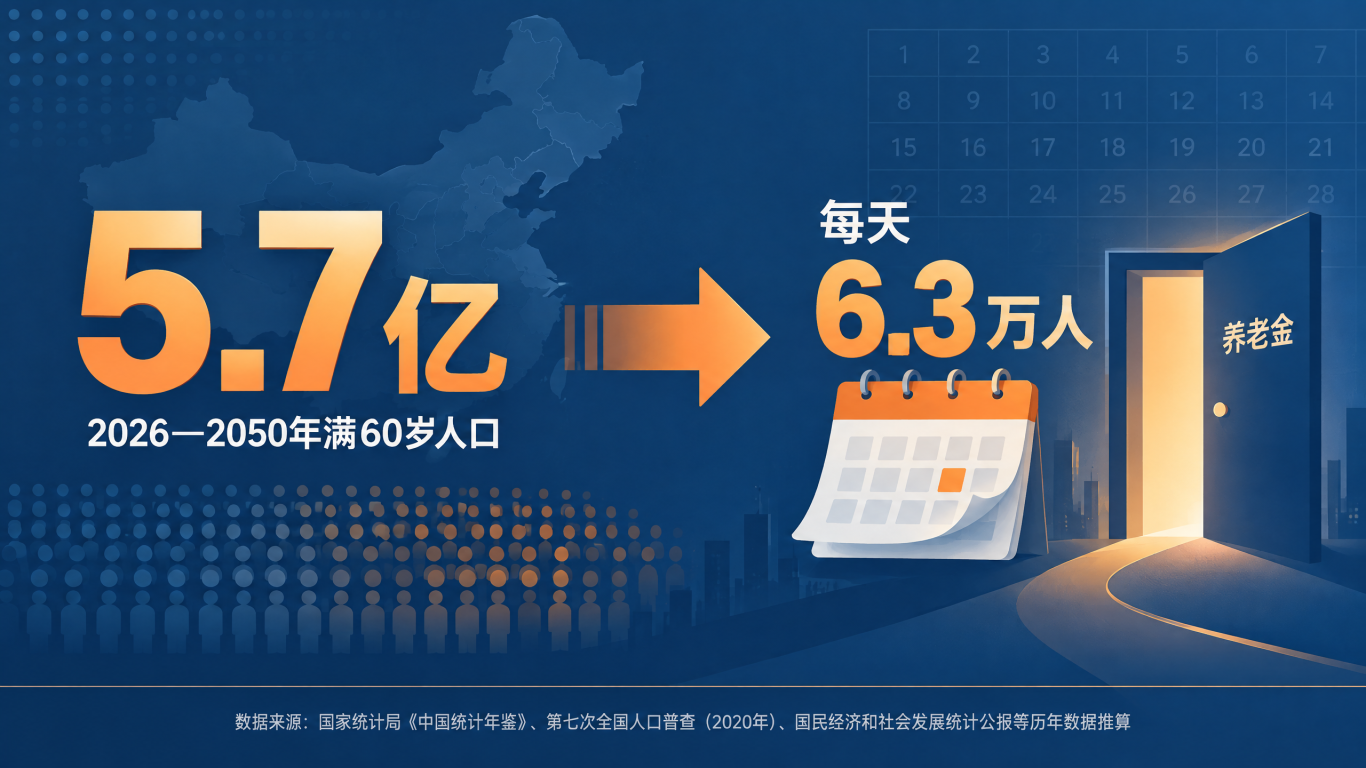
(数据根据国家统计局《中国统计年鉴》 、第七次全国人口普查(2020年)国民经济和社会发展统计公报等历年数据推算所得,仅供参考,不构成投保建议)
另一边,每年刚进入社会、加入打工缴费队伍的年轻人,只有退休人数的一半。
交钱的人慢慢变少,等着领钱的人越来越多。
我们这代人的养老,以后到底靠什么?
1、社保养老,已经不堪重负
很多人以为养老金是账户里存着自己的钱,其实不是。
咱们现在交的职工养老金,简单来说,就是用现在参加工作的年轻人交的社保,发给当下已经退休的长辈。
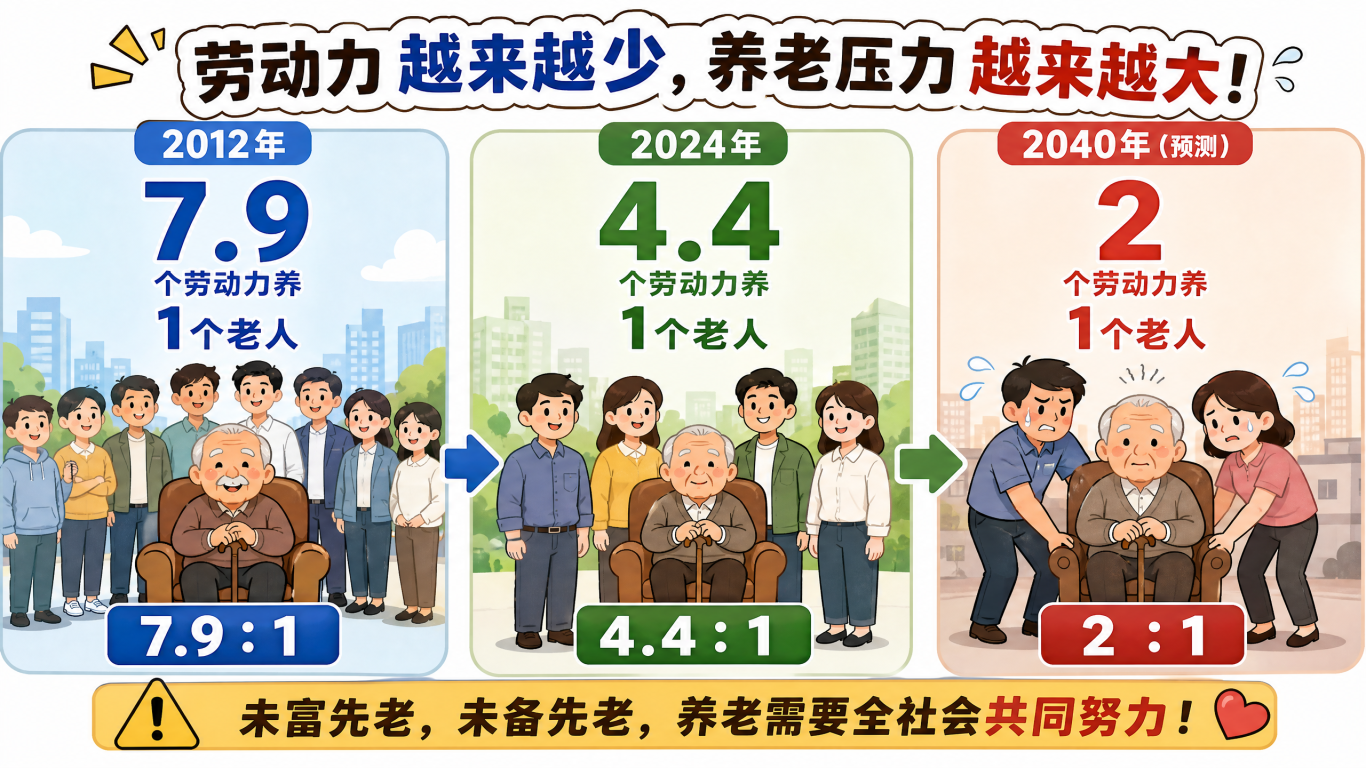
早些年,差不多四个正在工作的人,供养一位退休老人。
按现在的趋势走下去,十几年之后,可能就只剩两个人,养一个退休的人。
不是说社保养老金以后会发不出来,这点可以放心。
但它的定位,本来就只是托底。
保证基本温饱没问题,想要过上自己期待的退休日子,光靠它,很难。
说白了:社保是养老的地板,不是天花板。
2、社保只能打底,想要舒服一点,缺口得自己补!
不妨看看现在已经退休的长辈实际到手多少:
企业退休的朋友,养老金平均三千出头;城乡居民养老,很多人每个月就两百块左右。
三千块,省着用,吃饭、水电、日常买药,勉强够维持基础生活。
可如果想每年出门旅个游、身体不好的时候请护工,或是不想伸手跟子女要钱、想偶尔帮衬一下小辈,这笔钱就捉襟见肘了。
我们也都能感受到难处:
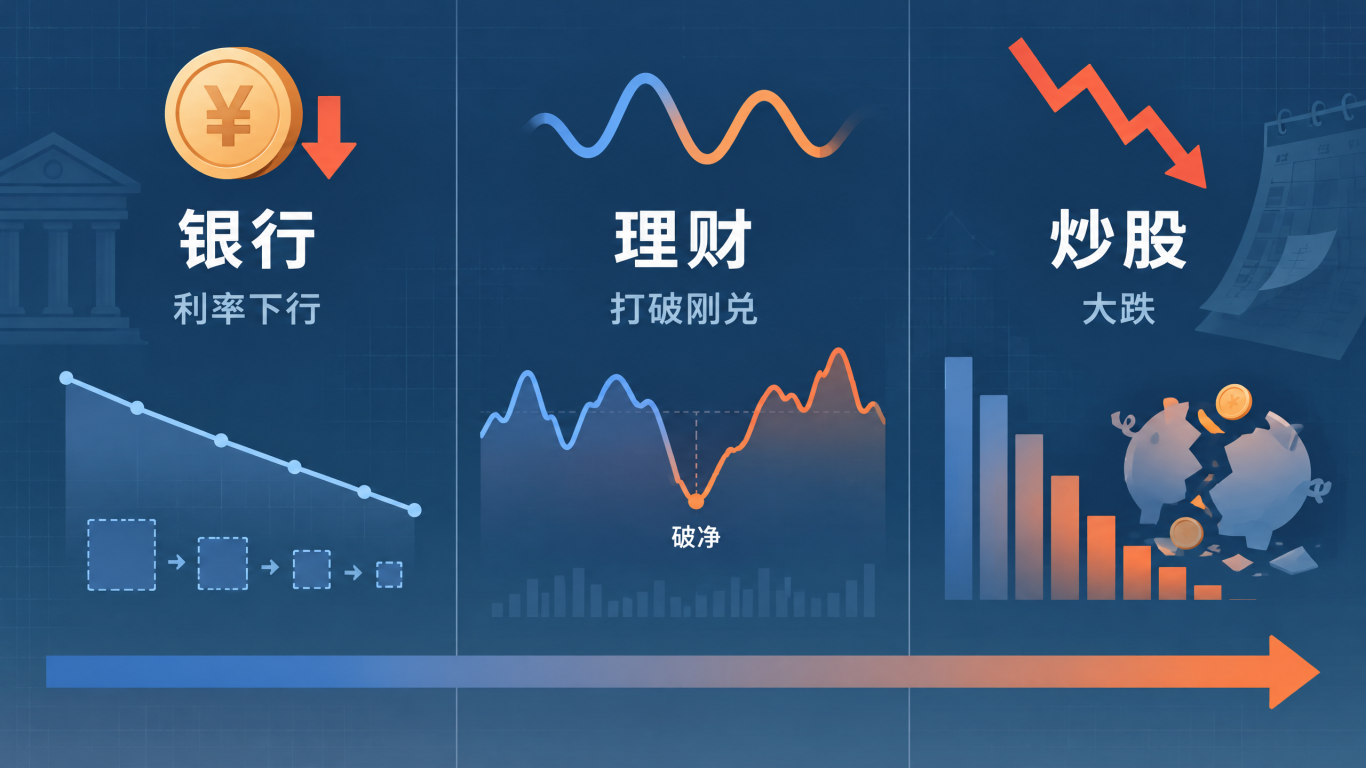
·钱放银行,利息一年比一年低,放着不动,购买力悄悄缩水;
·买理财,早就不是稳赚不赔,波动、破净越来越常见;
·要是去炒股、买基金,万一临近退休遇上一轮大跌,攒了半辈子的积蓄,很容易受重创。
养老储备和别的投资不一样。
养老金最重要的不是赚得多,而是确定性:等到真正退休那一天,这笔钱一定在,按时给到,能稳稳支撑日常开销。
现在总说要提前做养老规划,不是刻意制造焦虑,是摆在眼前的现实。
社保负责让我们老了不用饿肚子,但想要体面从容的晚年,剩下的部分,只能自己提早准备。
别把全部养老希望,都押在社保身上。
3、理想的退休生活,到底要花多少钱?
很多人从来没有静下心,好好算过这笔账。
·你有没有想过:退休之后,每个月想从容花多少钱?
·能不能每年安排一次短途或者长途旅行?
·万一行动不便,护工、照护的费用从哪里出?
·老了之后,能不能尽量不给孩子增加负担?
把这些开支加在一起,扣掉社保每个月能领到的钱,剩下的差额,就是你的养老缺口。这笔缺口,靠什么填上?
养老年金,刚好补上这些痛点:
①活多久,领多久
现在每年拿出一部分钱投进去,到约定的退休年龄,按月拿钱,活多久领多久。
②写进合同,无惧波动
能领多少钱白纸黑字写进合同,不受降息、市场涨跌影响。
③强制储蓄
有强制储蓄功能,没到领取时间不能随意取用,避免提前把养老钱花光。
④稳定的现金流
到点自动到账,相当于多一份稳定的退休工资,不用纠结钱什么时候会花完。
它没法帮我们一夜暴富,但是能给晚年托住一笔雷打不动的现金流。
养老,最终争的其实不是存款数字,是选择权。想过什么样的晚年,得提前算清楚、安排好。
4、什么样的人适合投保?
养老年金不是必需品,不是每个人都要马上配置,但这几类朋友,可以认真想一想:
适合人群:
平时大手大脚,很难存下钱的人:相当于给自己设一个长期储蓄计划,等到退休再慢慢领;
担心老了手里钱越花越少、怕人还在钱没了的人:终身领取,不用担心本金提前耗尽;
不想老了依附子女、希望手里有钱心里有底气的人:终身稳定现金流,活到老领到老;
手里有闲置资金,风险偏好低,不想折腾高波动产品,只求安稳的人:白纸黑字写进合同,100%可以拿到;
希望锁定一笔未来确定收入,不管外面利率怎么变,晚年都有固定收入的人:定时定点定额打钱,终身有钱花。
本质上,它就是把当下手里闲置的资金,兑换成退休之后,每个月准时到账的第二份工资。
养老年金的意义,不是发财,是到老的时候,心里不慌。
5、养老这件事,越早着手,余地越大
养老规划很现实,有很明确的时间窗口。
同样目标:退休之后每个月多领5000块。
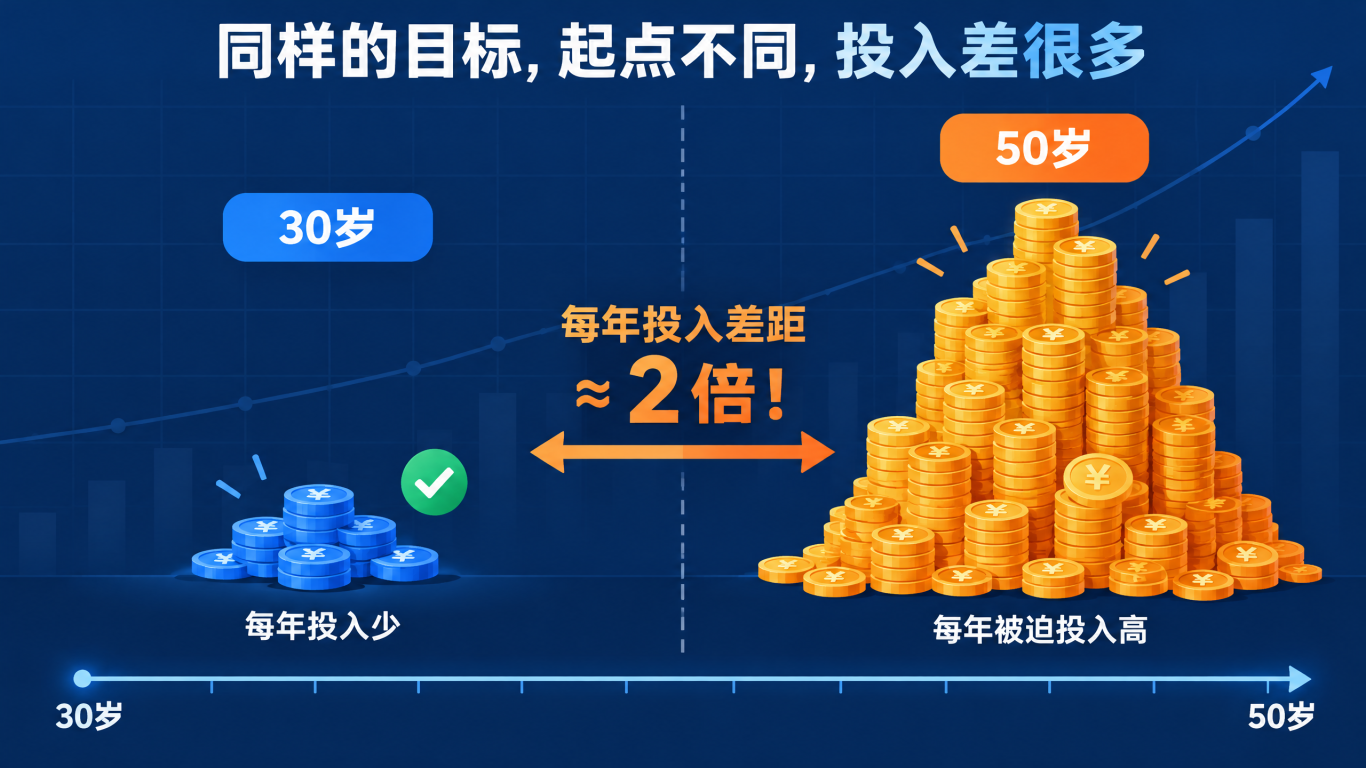
30岁开始准备,和拖到50岁才动手,每年要投入的钱,差得很远,前者可能只需要后者一半的投入。
时间,就是养老最好的助力。资金存放的周期越长,积累的效果才越能体现出来。
等到55岁才猛然想起养老这件事,要么每年要拿出一大笔钱,要么只能降低对退休生活的期待。
放到当下这个降息的大环境里,还有一层考量:
现在能锁定的预定利率,再过些年,大概率很难再有。
当下看也许不算亮眼,再过十年回头看,说不定就是难得的好机会。
养老规划,早一步准备,就多一分主动权。
写在最后
每天6.3万人退休,这不是新闻里遥远的数字,是我们每个人几十年后,都会走到的节点。社保会稳稳托住我们的基本生活。
但那些打底之外的日子:出门散心、看病陪护、不用麻烦孩子的从容,都要靠我们自己提前布局。
最怕的,是等到五十多岁才猛然醒悟要准备养老,时间不够,积蓄也跟不上。
养老这件事,早安排,才有选择权。而养老年金,就是一个帮我们锁定未来稳定现金流的工具。
 养老
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途