您好,欢迎来到梧桐树保险经纪!
以为重疾离我们很远?2025理赔报告,戳中90%家庭的保障漏洞
以为重疾离我们很远?2025理赔报告,戳中90%家庭的保障漏洞
最近看了几家保险公司2025年的保险理赔大数据,发现重大疾病这件事,离我们大多数人,比想象中近得多。
但更重要的是借着真实、客观的数据,弄明白我们普通人的重疾保障,到底缺在哪、该怎么补。让我们少走弯路、多一份安心。
真相一:理赔不难,但出险概率比想象中高
先打破一个刻板误区:很多人觉得“保险买了也赔不到钱”。
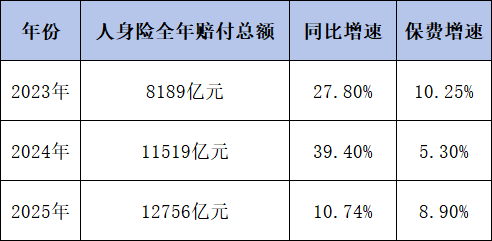
但2025年行业整体数据显示,去年全行业人身险总赔付高达1.28万亿元,平均每天赔付35亿元。
行业获赔率均值98.89%,绝大多数公司获赔率都超过99%:中国人寿99.6%、新华保险99.5%、平安人寿99.2%……也就是说,只要是合理的理赔申请,几乎都能顺利通过,保险的承诺,从来不是空话。
(数据来源:国家金融监督管理总局公开信息)
但更值得警惕的是:重疾理赔连续三年增长,远超我们的投保增速。
仅中国人寿一家2025年就赔付1004亿元,全年处理案件6224万笔。算下来,每天就有超过17万家庭因疾病或意外申请理赔,这个概率远比我们想象中高。
真相二:30-60岁中青年,扛了八成重疾出险
以往总觉得重疾是老年人的风险,其实数据早已给出不同答案。
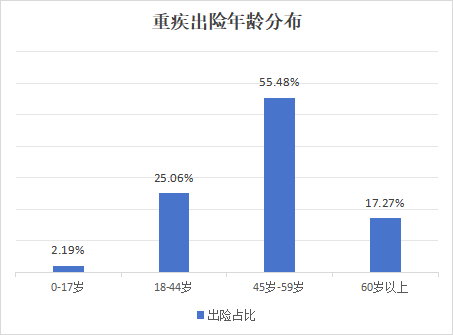
结合多家险企2025理赔报告来看:30-60岁中青年群体,占据了重疾出险人数的80%,是重疾风险的核心高发人群。
富德生命人寿报告显示,45-59岁人群在重疾出险数据中占比更高达55.48%。这个年纪的我们,上有老下有小、背负房贷车贷,是家里的顶梁柱,偏偏却最容易被疾病找上门。
(数据来源:泰康人寿2025年理赔数据)
恶性肿瘤仍是重疾出险的主要原因,高达60%-70%,其中:
男性恶性肿瘤发病前三:肺、甲状腺、结直肠;
女性恶性肿瘤发病前三:甲状腺、乳腺、肺。
突如其来的大病是少数,大多是日积月累的透支,数据也在提醒我们:中青年的健康防护,真的不能松懈。
真相三:女性重疾出险率更高,原因很现实
很多人以为男性得大病的概率更高,但数据给出了相反结论。
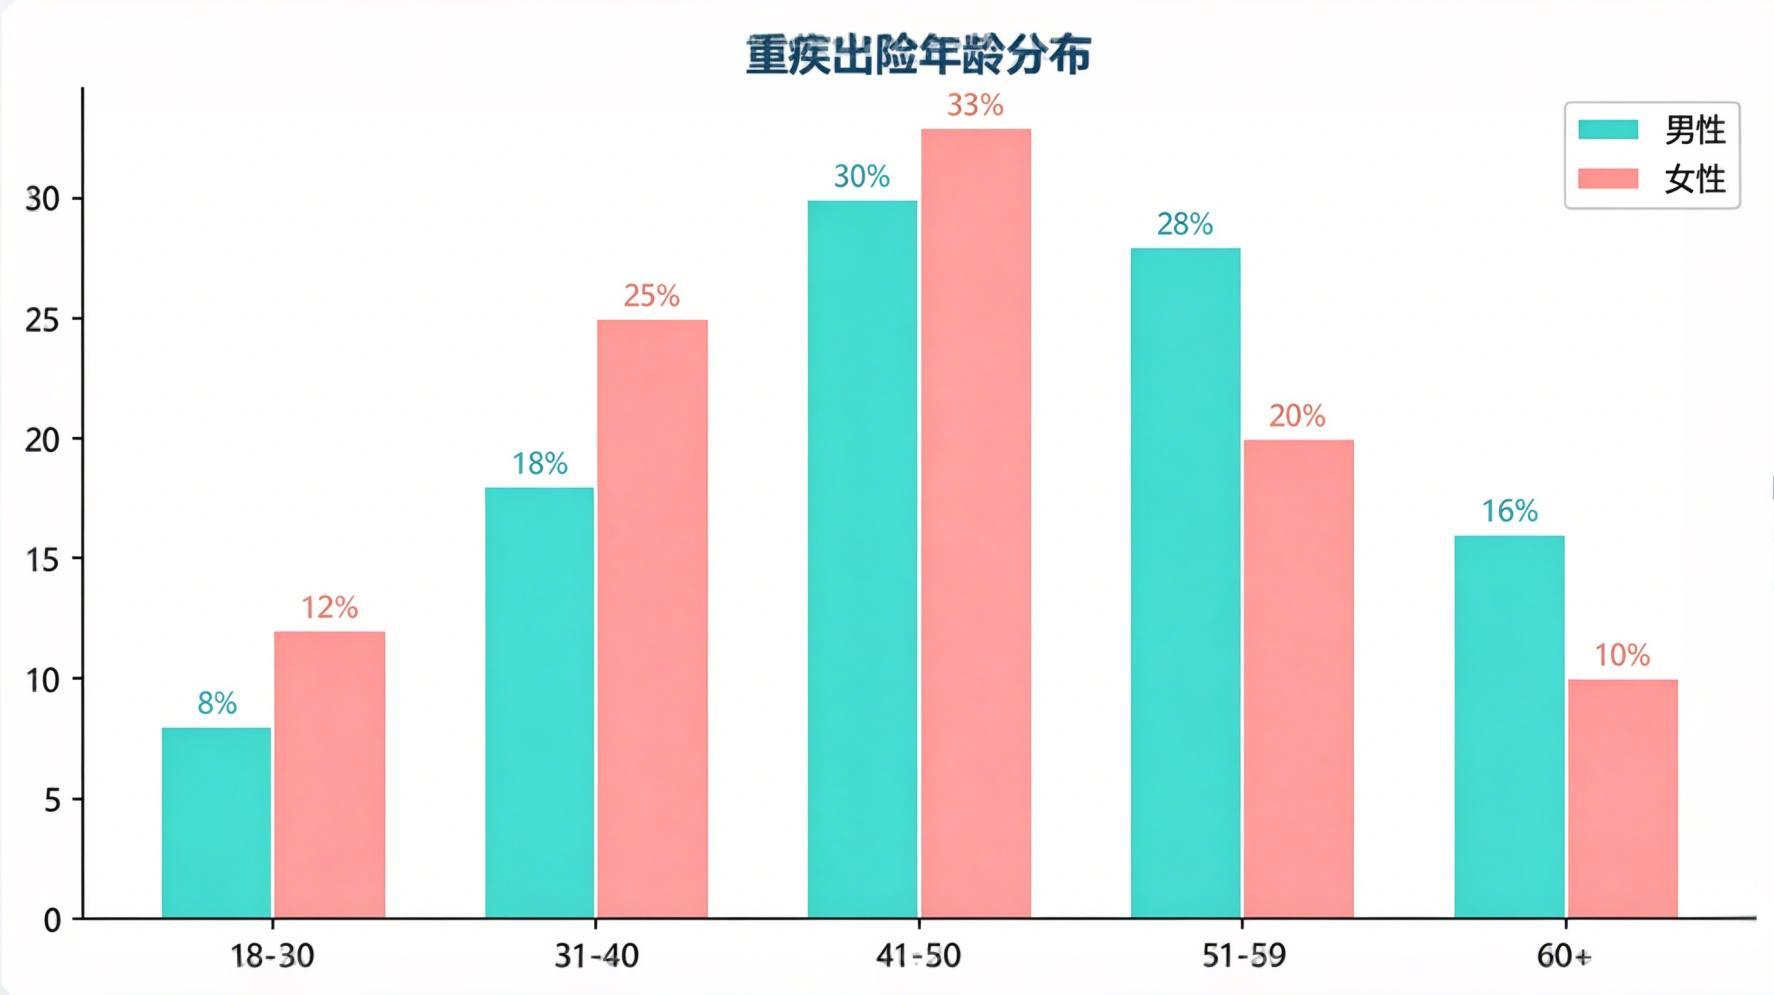
恒安标准、国联人寿、富德生命等多家险企数据一致:女性重疾理赔占比普遍在55%-67%之间,而且发病年龄更早,年轻化趋势明显。
(数据来源:2025年保险行业理赔数据)
泰康人寿报告显示,20岁之后,恶性肿瘤就成为女性医疗赔付的首要原因。其中,21-30岁甲状腺癌排名第一;31-50岁乳腺癌上升为最大威胁;60岁后肺癌风险显著攀升。
不是女性体质更差,而是两个很现实的原因:
第一,女性健康意识更强,更愿意定期体检、及时就医,很多疾病能被及时发现、报案,不会拖成重症;
第二,当代女性大多是“职场+家庭”双负重,长期熬夜、情绪内耗、压力积压,让甲状腺、乳腺等女性高发疾病的发病概率大幅提升。
看似更高的出险率,背后是无数女性默默承受的生活压力。
真相四:风险最高的中年人,保障反而最少
2025理赔数据中,最扎心、也最值得警惕的是——风险与保障的严重失衡。
中国人寿2025年上半年平均理赔金额仅4.5万元。
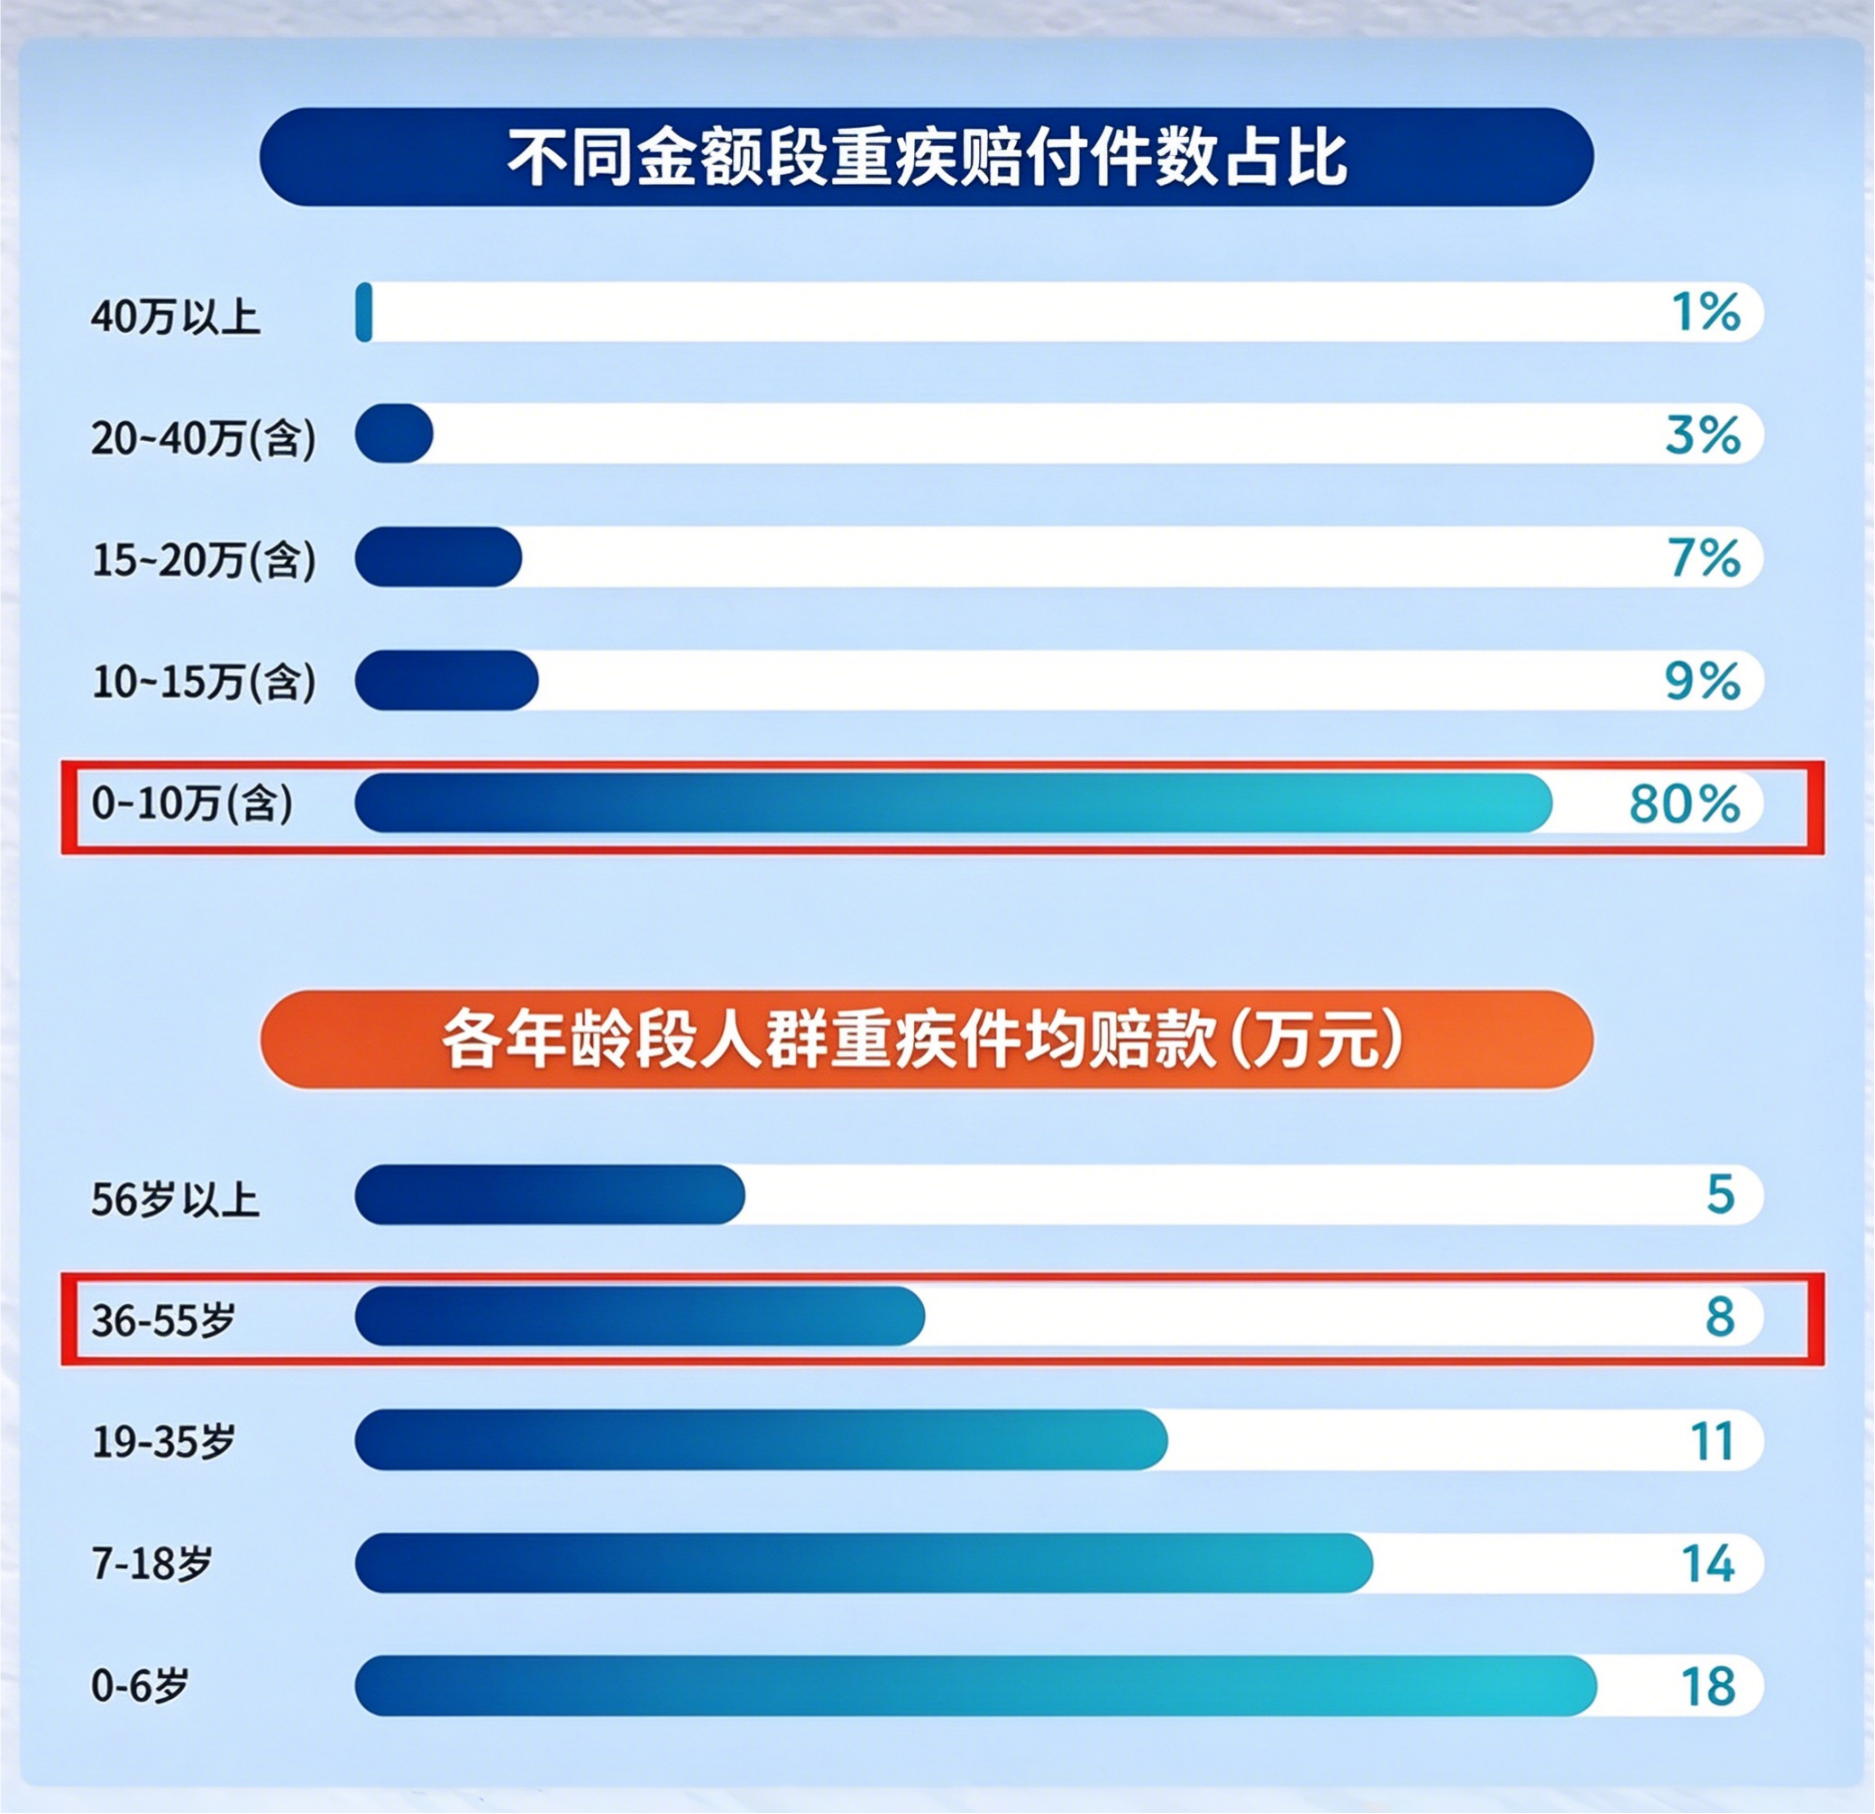
泰康人寿2025年重疾险赔付数据显示,80%的重疾赔付不足10万元。而作为家庭顶梁柱、重疾风险最高的36-55岁中坚群体,件均赔付甚至不足8万元。
(数据来源:泰康人寿2025年重疾险理赔数据)
很多人觉得几万、十几万的理赔金挺多,但对照真实的治病开销,其实远远不够。
根据精算师协会《国民防范重大疾病健康教育读本》数据:癌症平均治疗费用在22-80万元,恶性肿瘤整体平均成本高达40万元。
换句话说:大多数人买的重疾险,真到用的时候,可能连半年的治疗费都不够。
更重要的是,一场大病袭来,医疗费只是开始,后续康复治疗、收入中断、日常开销,每一项都是持续支出。如果家里还有房贷要还、孩子要上学、老人要赡养,家庭运转随时可能断档。
这也是很多人投保时的误区,觉得“有个10万8万就够了”,忽略了保额够不够用、能不能真正兜底。
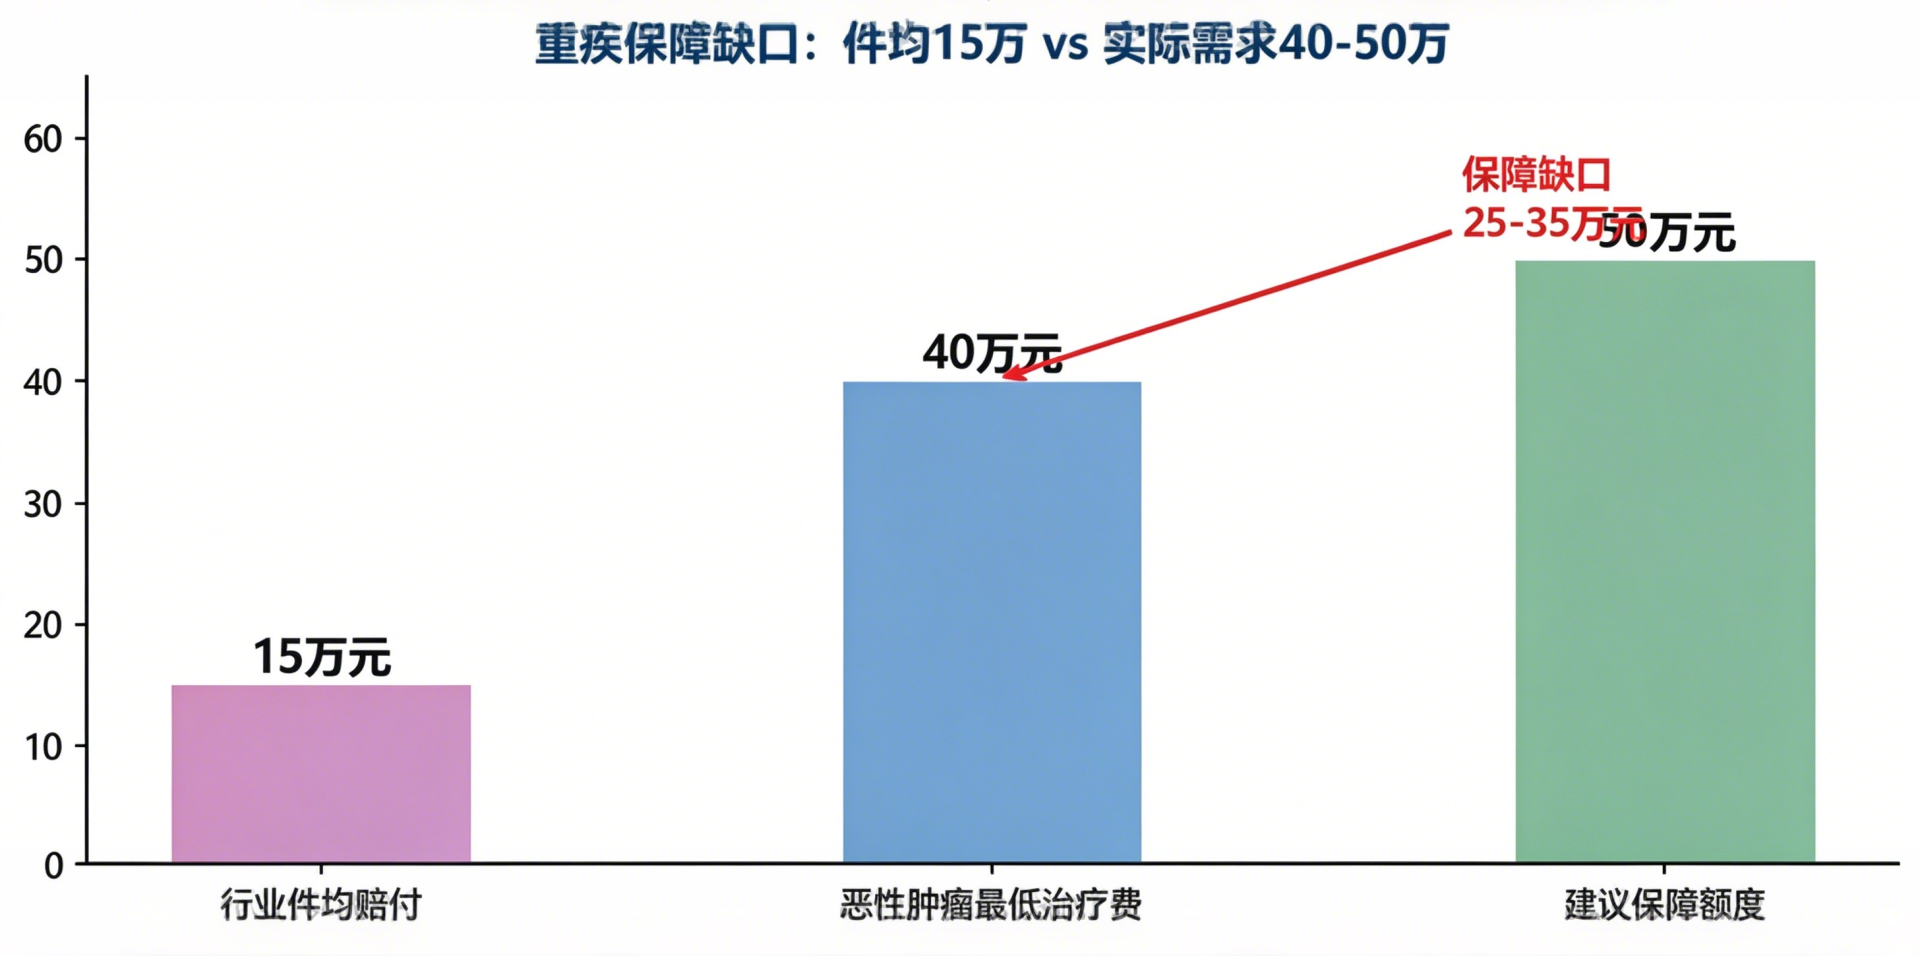
(数据来源:《国民防范重大疾病健康教育读本》)
报告的意义在于,看懂真实数据,及时补齐短板。风险不偏袒任何人,但提前做好准备的人,永远更从容。人生有些风险是可以提前安排的。关键是,我们愿不愿意现在就开始了解。
 重疾险
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途