您好,欢迎来到梧桐树保险经纪!
永续我爱(甄享版):分红“六边形战士”是怎样炼成的?
永续我爱(甄享版):分红“六边形战士”是怎样炼成的?
如今的分红险,已经站上了人身险市场当之无愧的C位。
(图片来源:央视新闻)
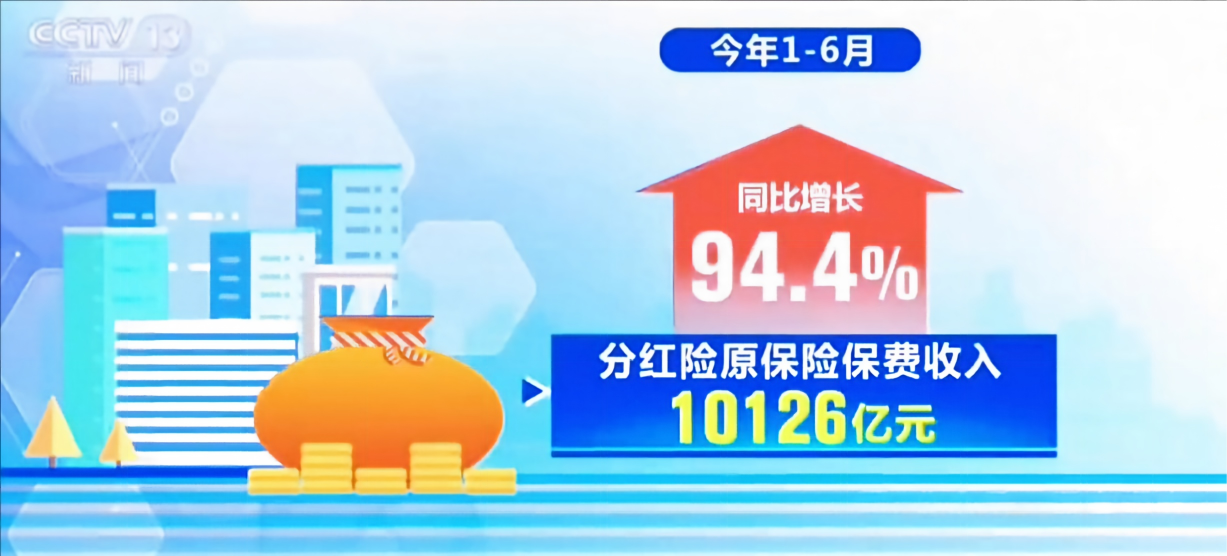
据央视新闻报道:2026年上半年,分红险原保费收入达到10126亿元,同比增长94.4%。
市场热度之下,各家公司纷纷入局,分红险产品扎堆涌现。但产品多了,选择反而更难——什么样的分红才值得入手?
在众多产品同台竞技时,中意人寿携手梧桐树保险经纪联合推出的定制分红险:永续我爱(甄享版)脱颖而出——产品利益、投资回报、分红兑现能力、股东实力,每个维度都没得挑,成为当下最值得选的分红产品。
一、产品力拉满:整体利益稳居行业一流水平
*红利分配是不确定的,在某些保单年度红利可能为零,实际红利按公司的当年公布派发。
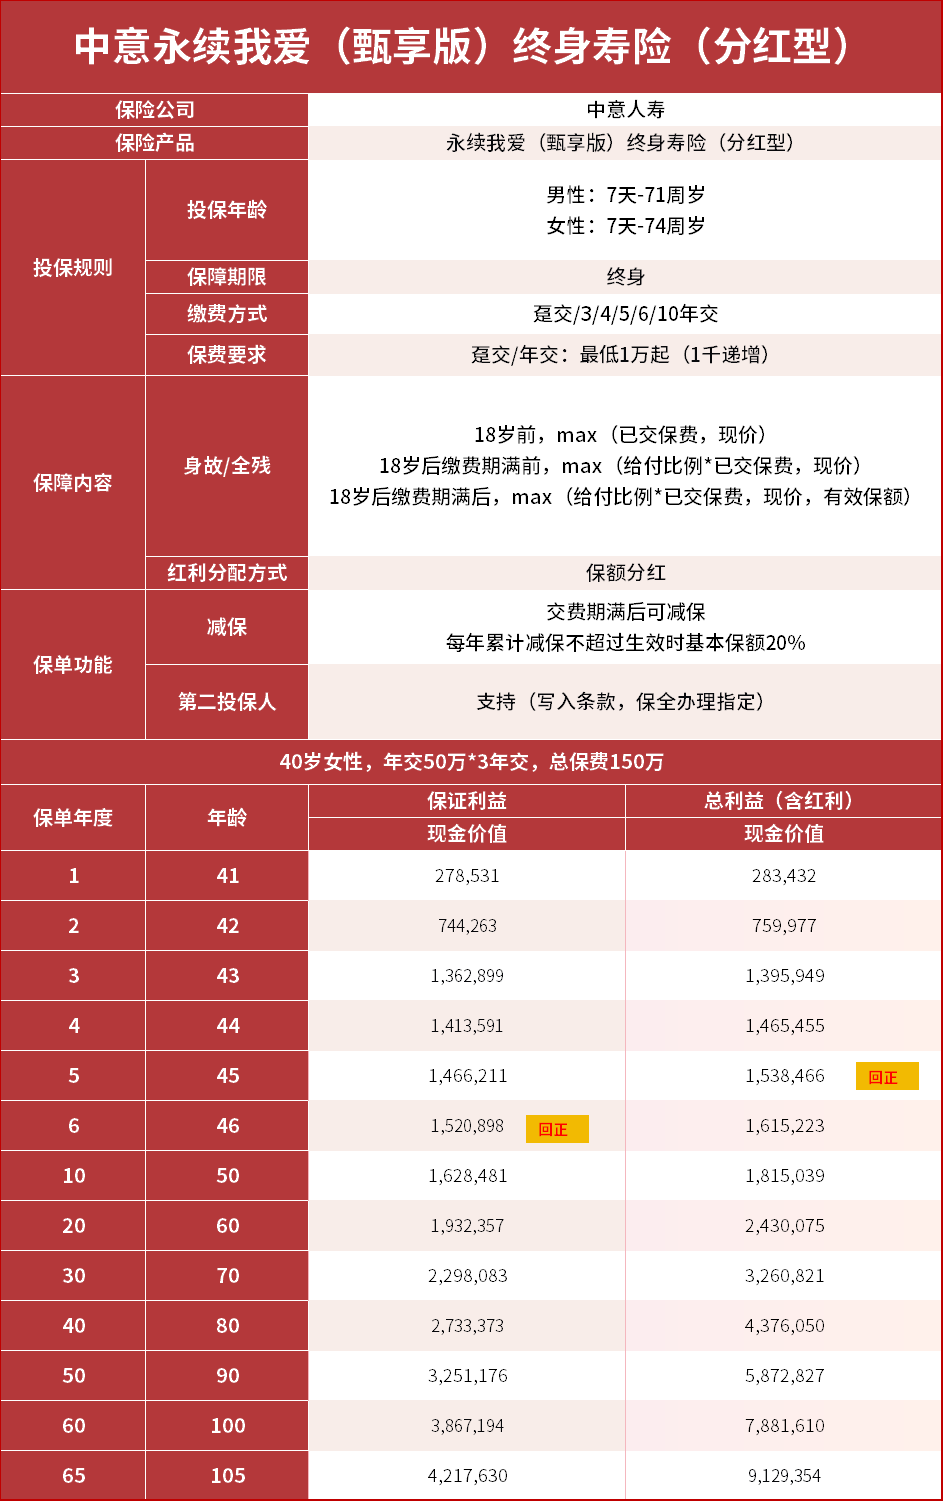
从产品力来看,永续我爱(甄享版)无论是保证利益还是分红演示,都做到了行业靠前:
保证利益部分强势
若选择3年交费,保单第6年现金价值超越总保费,白纸黑字写进合同,无惧波动和风险;
分红增值动力更足
加上了分红之后,增值动力就更强了,并随着时间推移保单增值效应逐渐凸显。
永续我爱(甄享版)保证利益扎实稳健,前期回正速度亮眼;叠加分红后增值动能全面释放,优势随持有年限不断放大,产品力在同梯队中做到强势领先。
二、优势背后的核心支撑
永续我爱(甄享版)扎实的利益水平,背后是承保保司中意人寿稳健的长期经营能力在托底。
这种能力体现在两个层面:
一是跨越了多个经济与利率周期,中意人寿持续兑现分红承诺,验证了自身持续履约的能力;
二是建立了科学、合理的平滑机制,确保在整个保单生命周期内,分红水平保持相对平稳与可预期性。
既“能分”又“肯分”——正是体现保险长期主义的核心价值所在。
1、21年分红实现率披露,分红险市场“老牌玩家”
分红险考验的是一家公司穿越周期的能力。
中意人寿在国内经营分红险超过20年,经历了多轮市场利率、产品定价规则、保证利率和演示利率的调整,拥有足够长的经营历史和足够丰富的分红险经验。
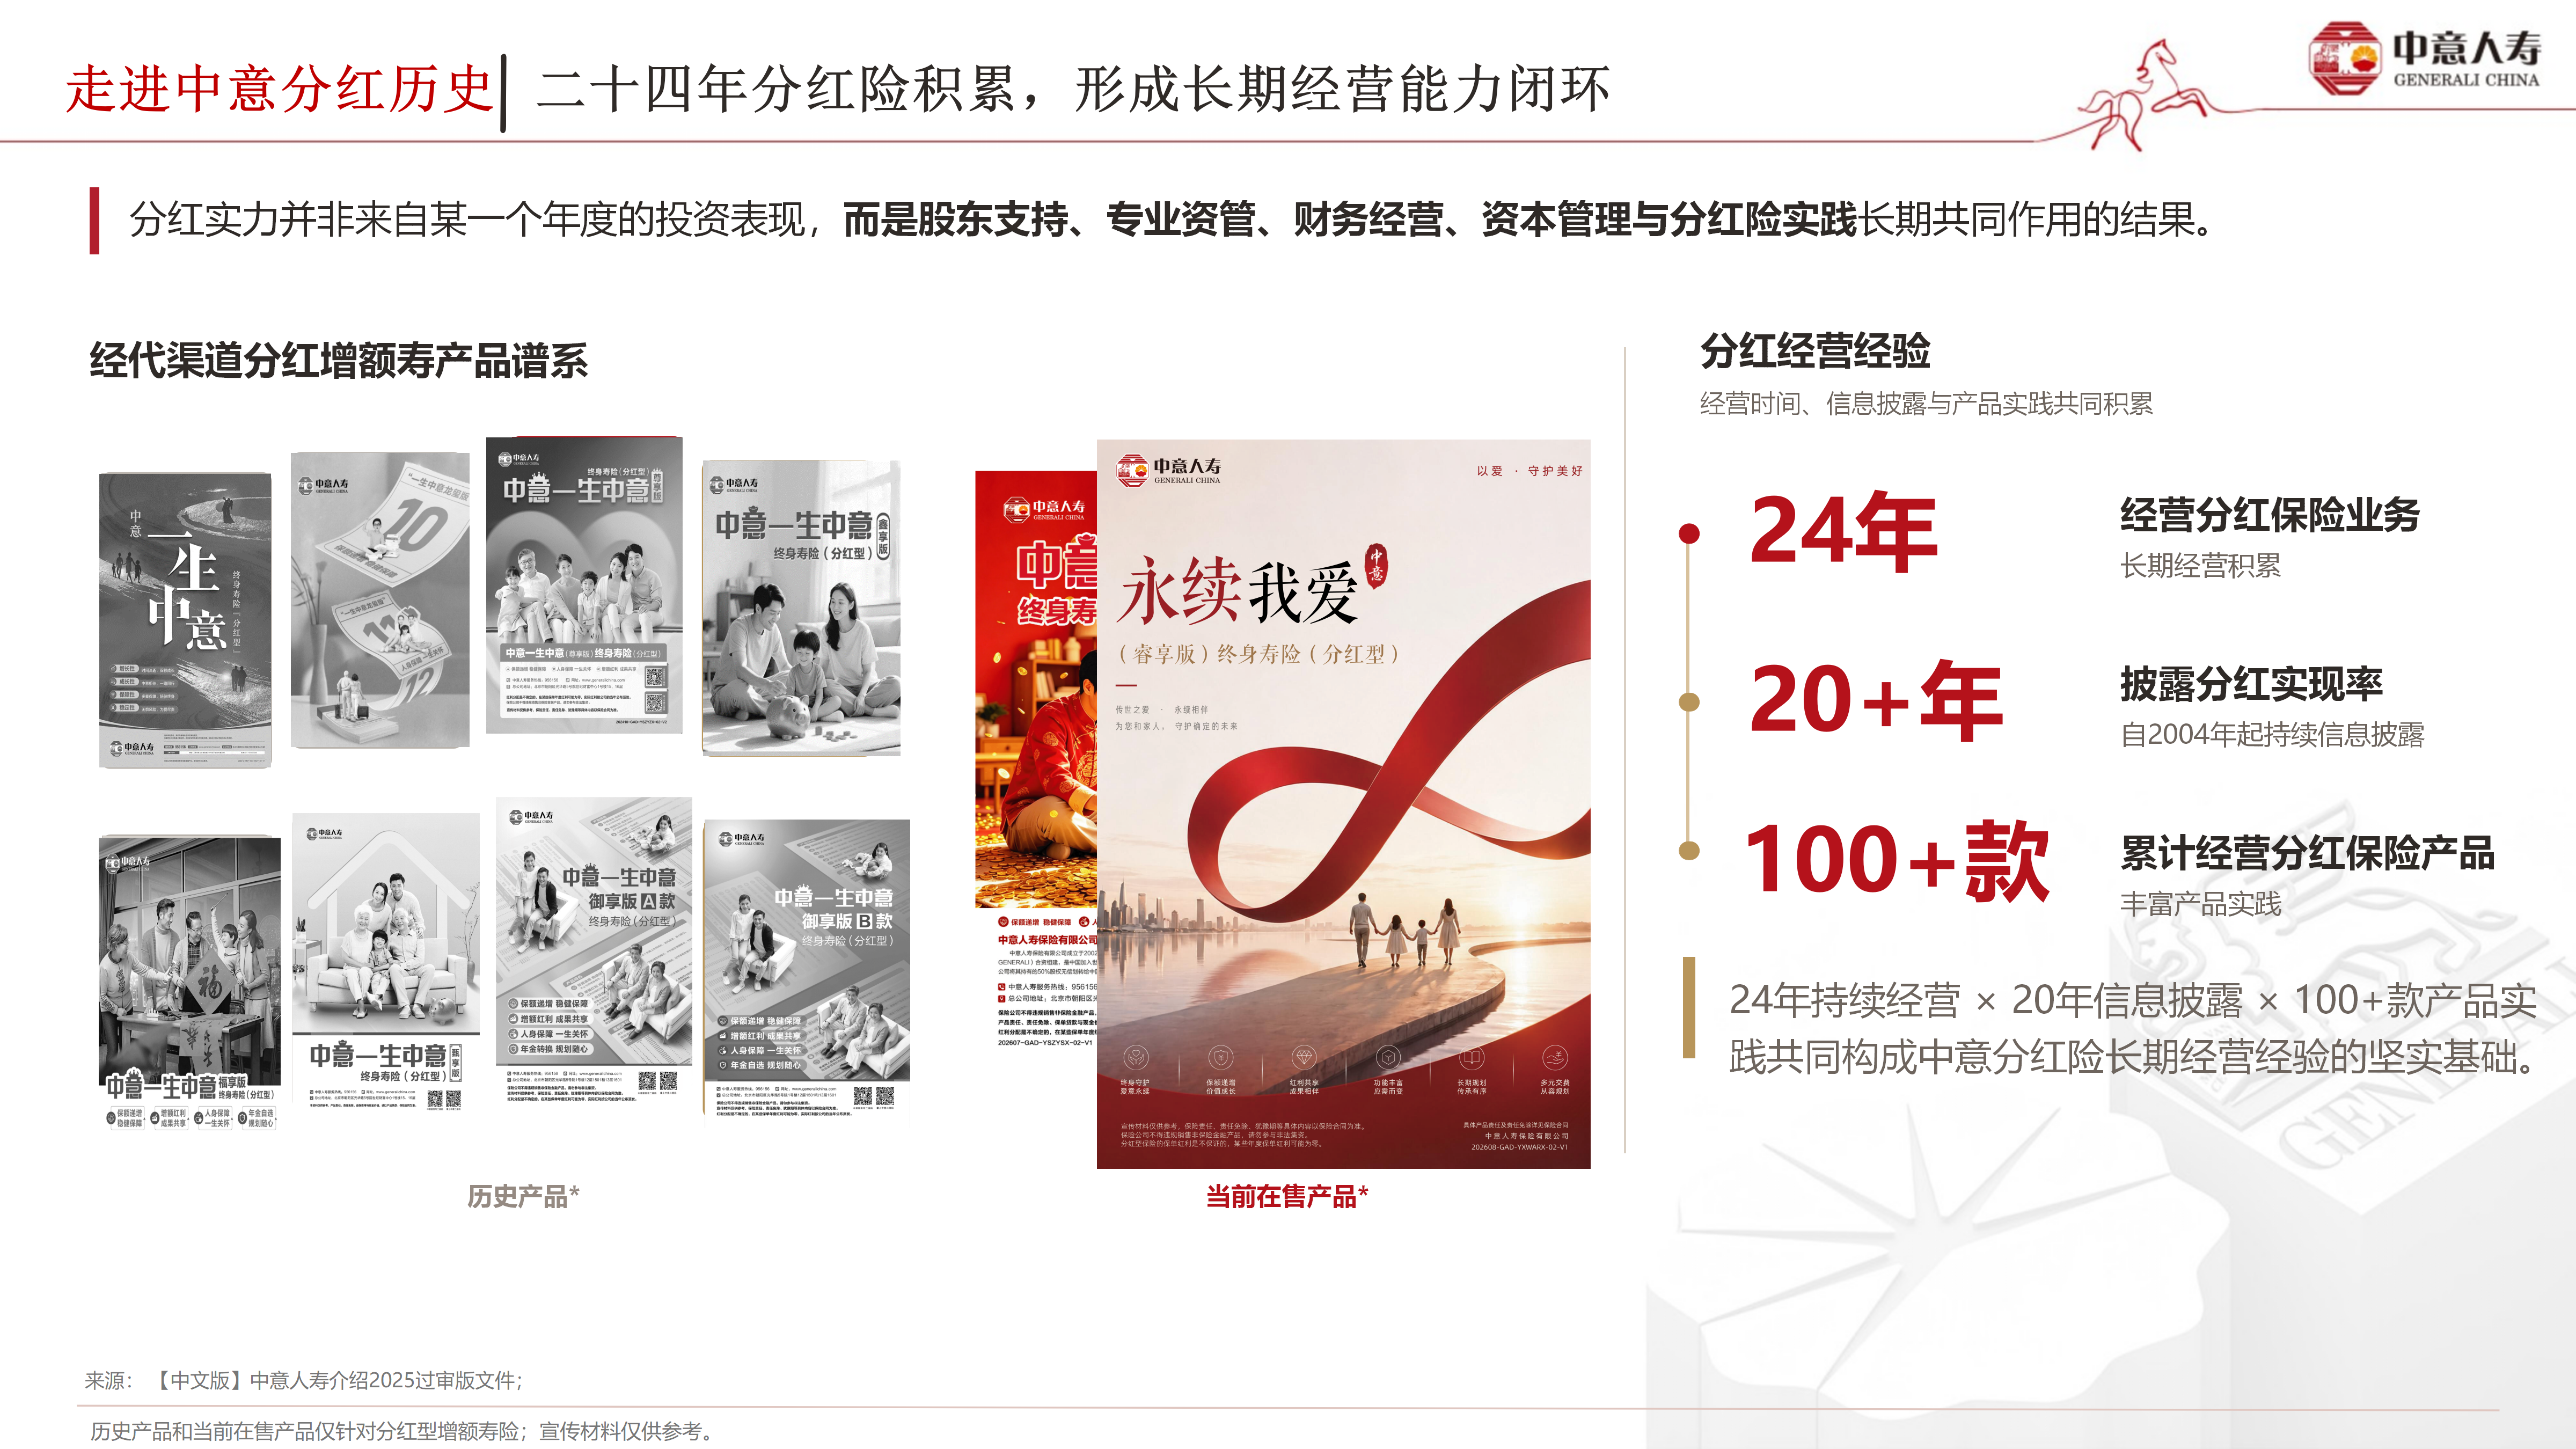
更关键的是,中意人寿是目前市场上为数不多公布21年分红实现率的保险公司——从2005年至今的数据均可在官网查询,透明度高。时间长度与数据公开,充分验证了分红能力的可信度。
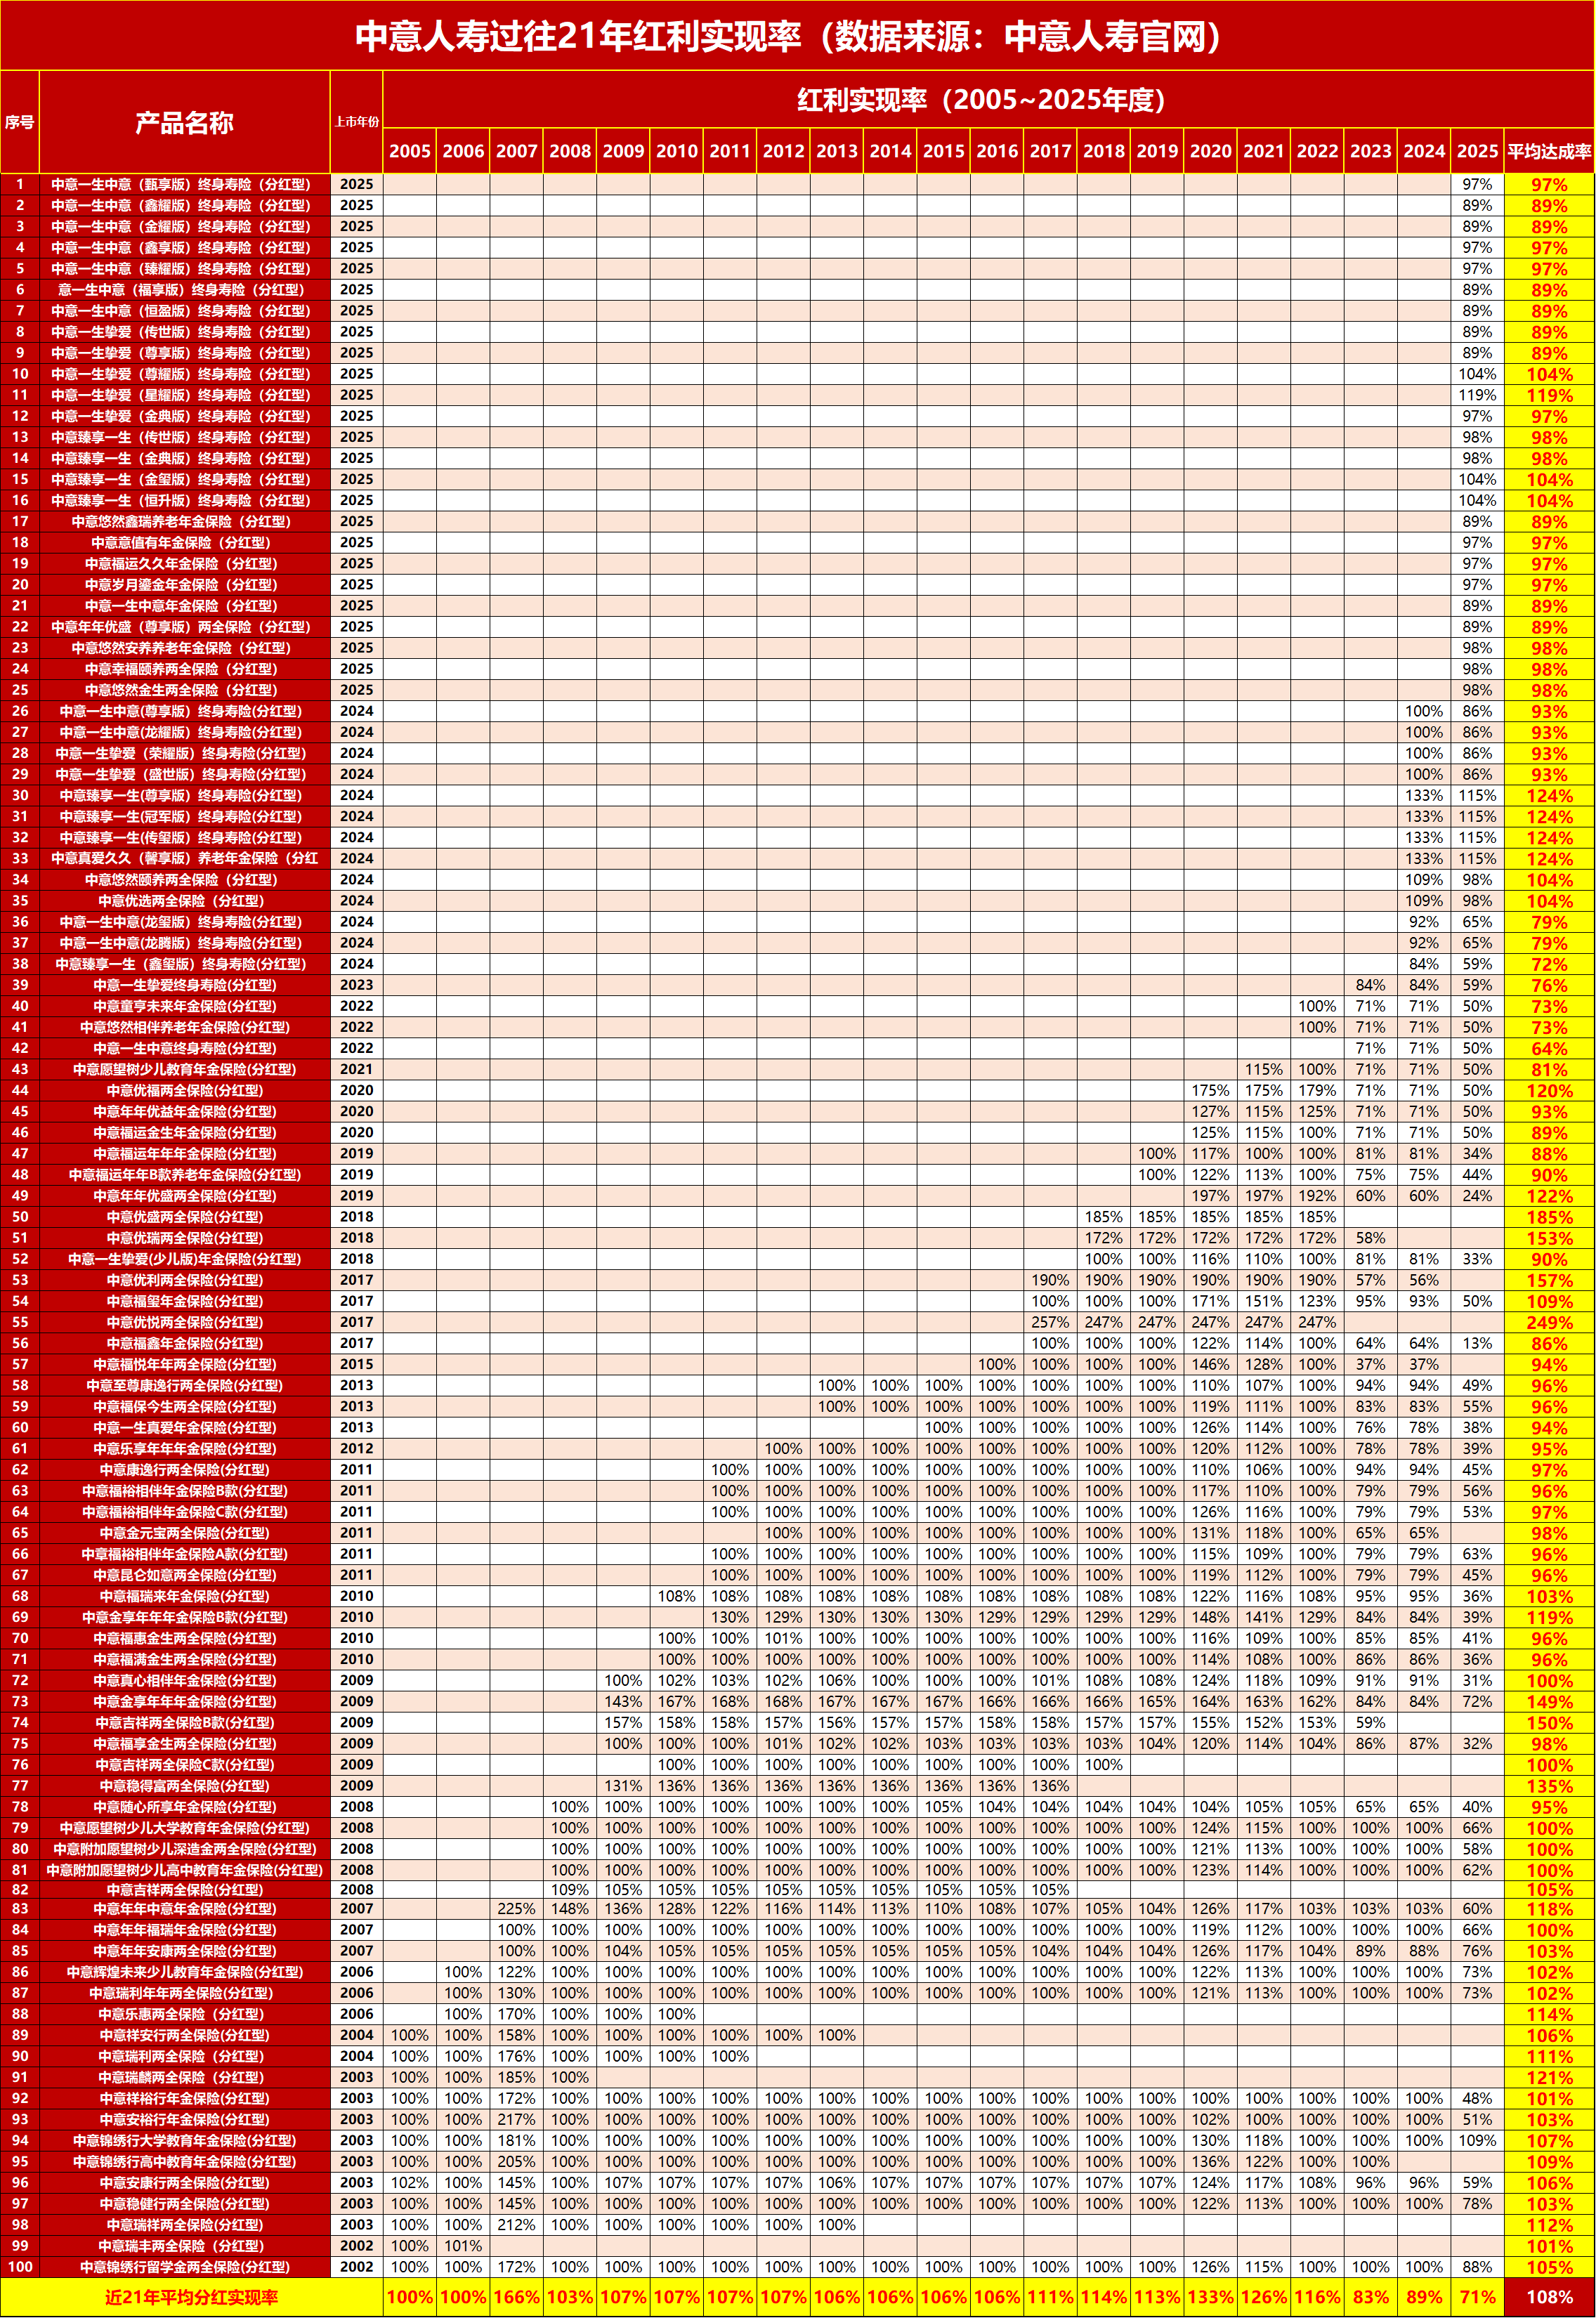
高透明度的数据,让咱们能清晰地看到在不同经济形态下,中意的实际表现:
>>2022年之前,基本上所有产品的分红实现率都能达到100%,最高分红实现率可以达到257%。
>>在2023、2024年,监管对分红险演示利率进行限高,行业平均分红实现率水平仅50%的情况下,依然能做到超额分红,给客户远超行业水平的分红。
2、投资稳+经营久,夯实分红根基
投资能力是分红险经营的根基。
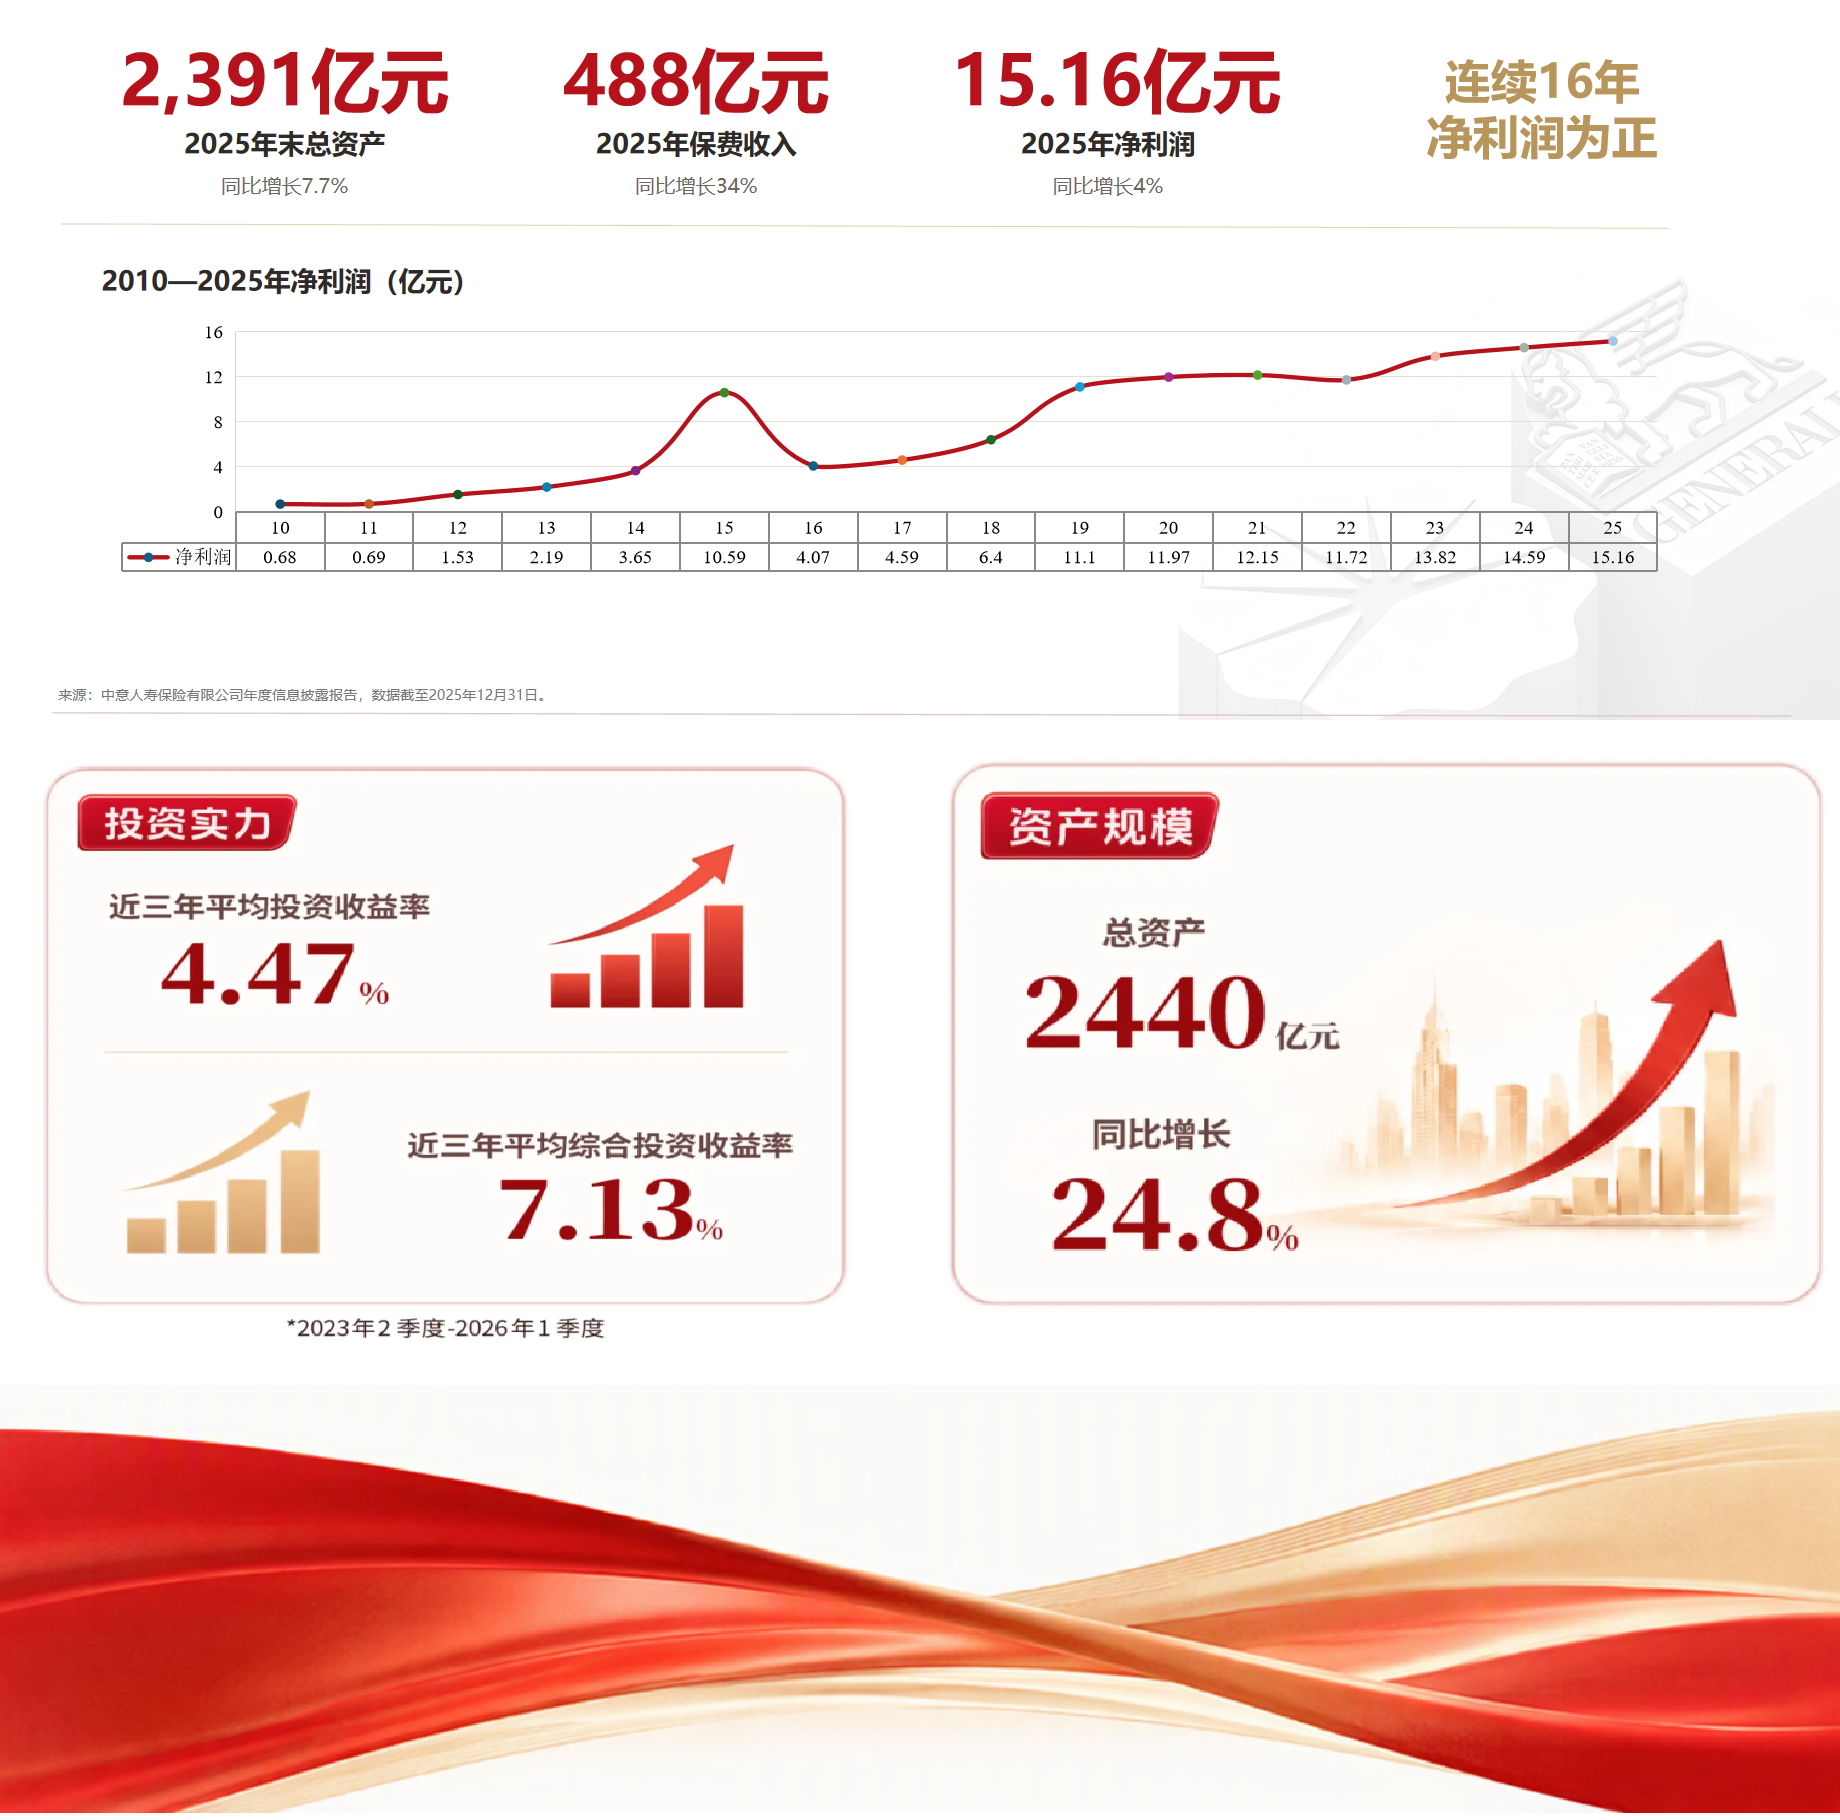
中意人寿近10年年化财务投资收益率为5.11%,近三年平均投资收益率4.47%,近三年平均综合投资收益率7.13%。
收益数字更能说明问题的,是经营的持续性。中意人寿已连续16年保持盈利,持续盈利使经营成果得以不断沉淀,也为红利发放、资本积累和长期风险承担提供了扎实支撑。
(图片来源:中意人寿官方资料)
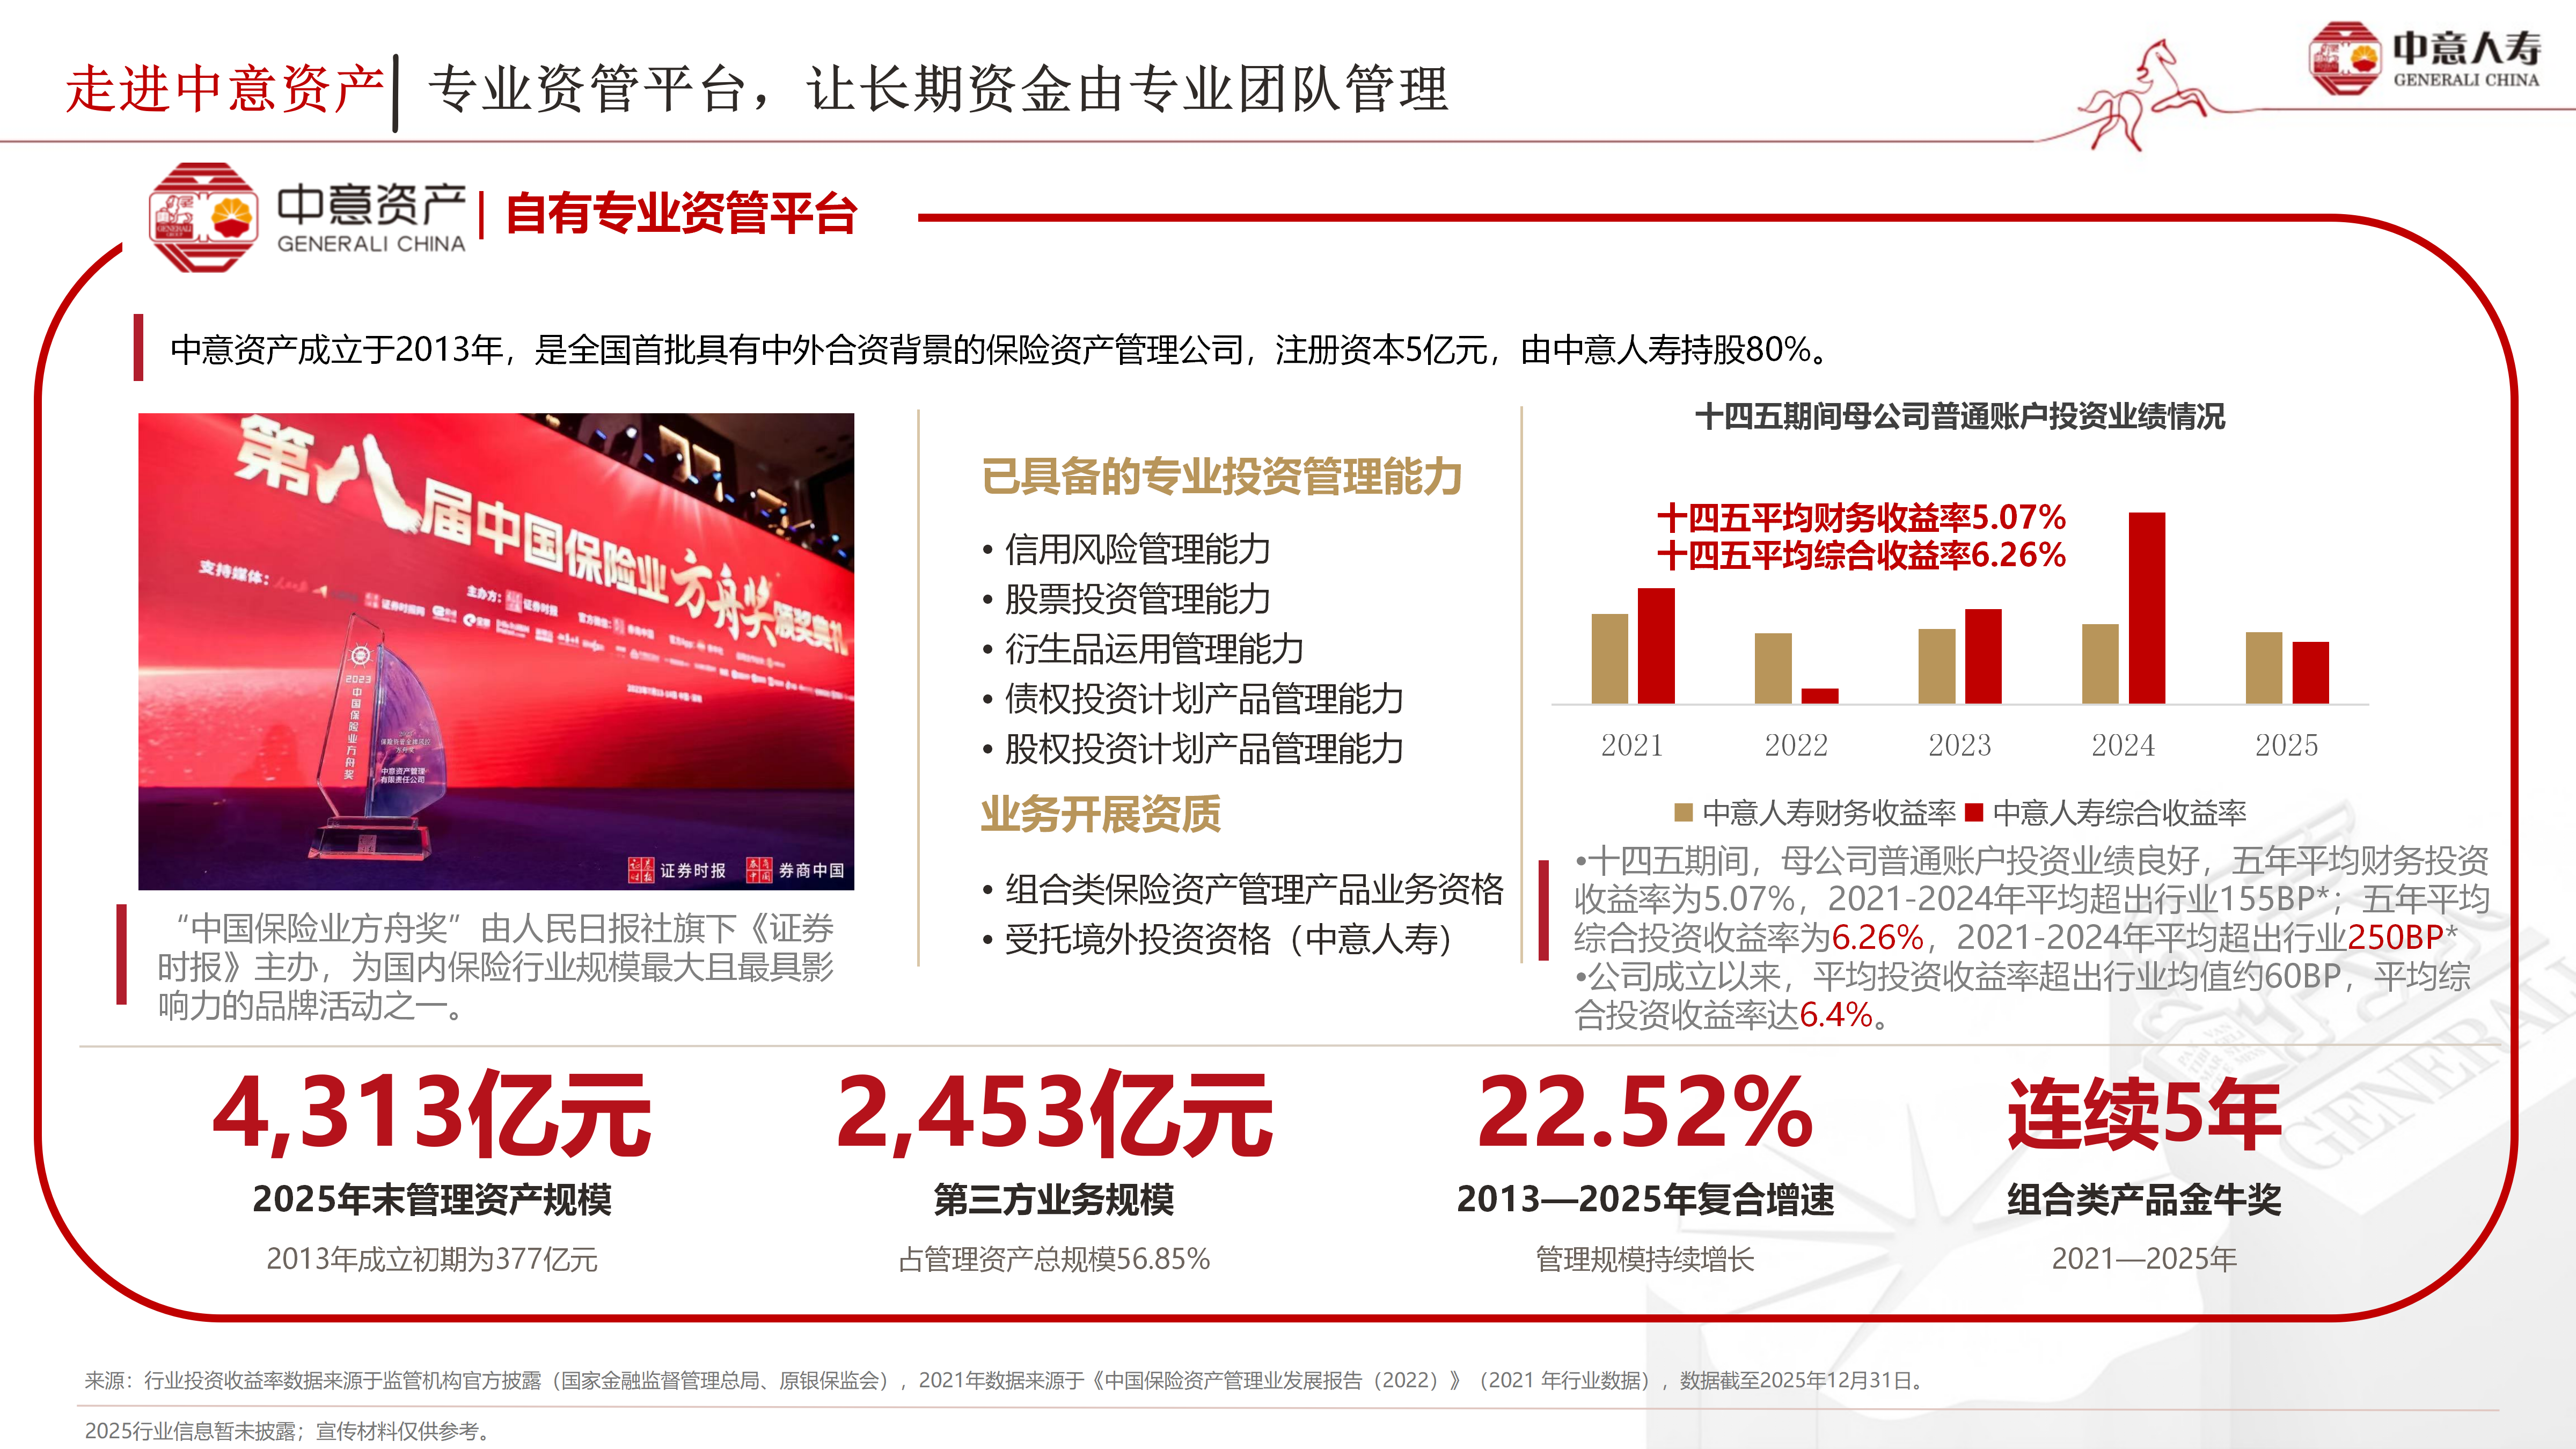
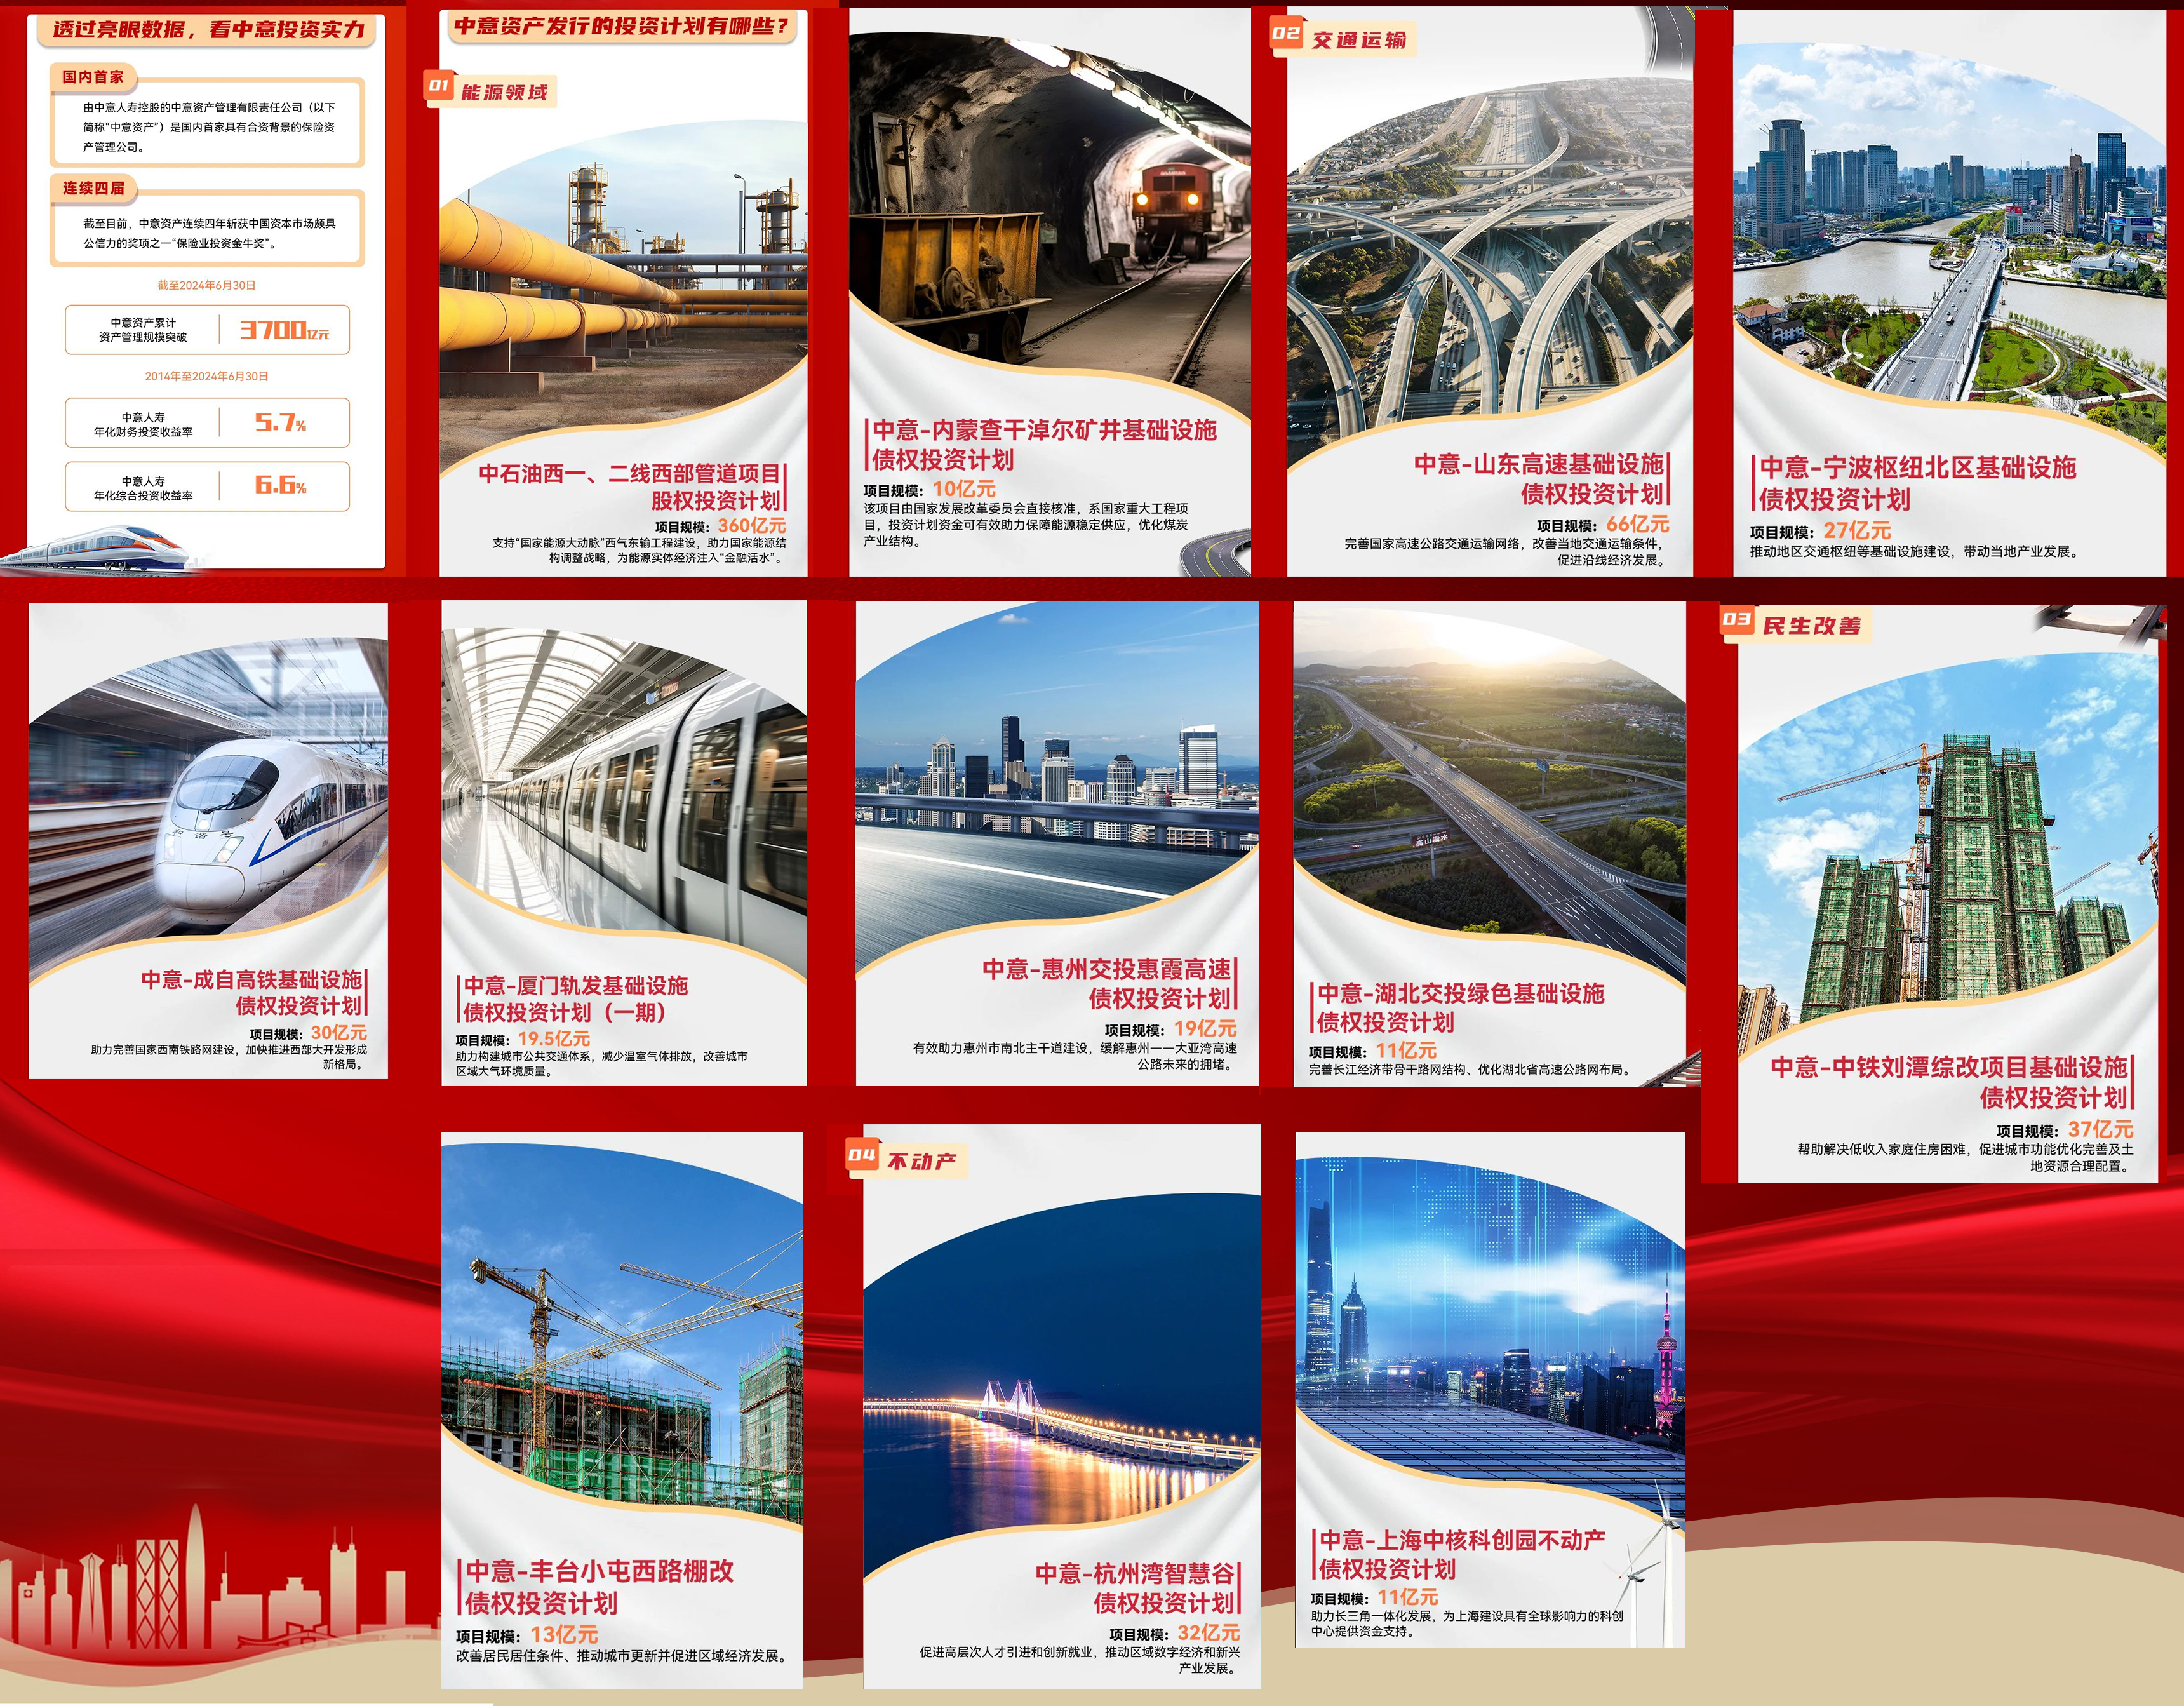
中意人寿还有独立的资管公司,管理规模超过4300亿元,参与的投资项目也多为深耕国计民生的长期核心资产——京沪高铁、西气东输等国家级工程均在其中。
(图片来源:中意人寿官方资料)
这些项目有一个共同特征:投资周期长、资金体量大、信用等级高,且直接服务于国家重大战略。能够参与其中,本身就是对一家保险资管机构投资能力与资金实力的印证。国家级项目的长期属性,也与分红险穿越周期的经营逻辑天然契合。
3、股东背景强悍,实力可靠
中意人寿是一家合资公司,中方股东是实力强大的中石油集团,外方股东是拥有百年历史的欧洲老牌保司——忠利集团,创下了连续160年分红不间断的记录:
>>中方股东:中石油是央企第一方阵,全球三大石油公司之一,提供的是“中国市场的深度”和“本土资源的厚度”;
>>外方股东:忠利集团全球保险巨头,近200年历史,提供的是“全球视野的广度”和“穿越周期的韧度”。

这种“双保险”的股东结构意味着:无论经济环境如何变化,还是全球经济周期如何波动,中意人寿都有足够的资本和经验去应对。
结语
回过头看,永续我爱(甄享版)的“满配”并非虚言。
在公司层面,中意人寿股东背景优秀且稳定,经营情况扎实可靠;
在投资层面,长期投资表现稳健,为分红提供充足支撑和底气;
在分红兑现上,连续21年公开分红数据,透明度高,表现优异;
在产品利益方面,处于行业拔尖水平,兼顾长期增值与阶段性资金使用的需求。
从公司到投资,从分红到产品,四个维度相互印证,共同支撑起永续我爱(甄享版)贯穿保单全生命周期的产品价值。
 永续我爱(甄享版)
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途