您好,欢迎来到梧桐树保险经纪!
保险法大修有哪些新变化,事关您的利益,逐条拆解!
保险法大修有哪些新变化,事关您的利益,逐条拆解!
(图片来源:小红书)
很多买了保险的、马上要买保险的朋友都不免会有些慌:我的保单会有问题吗?我还能买保险吗?
在仔细研读过权威报道以及官方文件后,我们今天就来给大家理清真相:这次修订草案中到底修改了哪些地方?对咱们消费者和行业有什么影响?
一、消费者权益和保障力度,再加码!
1、“犹豫期”写进法律条例!
一年期以上的人身保险设置犹豫期,一般来说是15天,犹豫期内退保必须及时退还全额保费,这是已经实施多年的行业惯例。
现在这条行业惯例,将被写进法律条例里,成为实打实的消费者法律权利。
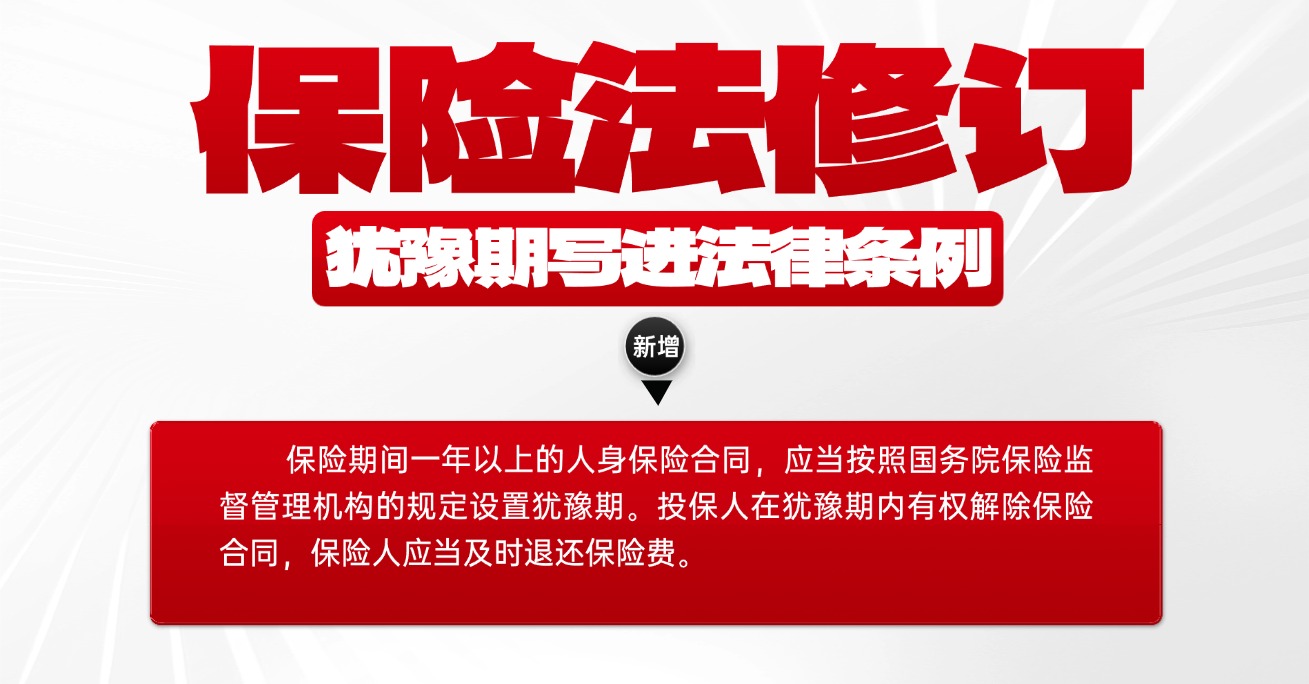
(来源:保险法修订草案第50条)
2、核保空窗期,出险也能赔!
只要保险公司收到了投保申请、扣了保费,哪怕还没走完核保流程、没出保单,只要投保人符合承保条件,期间发生保险事故,直接视为合同成立,必须理赔。
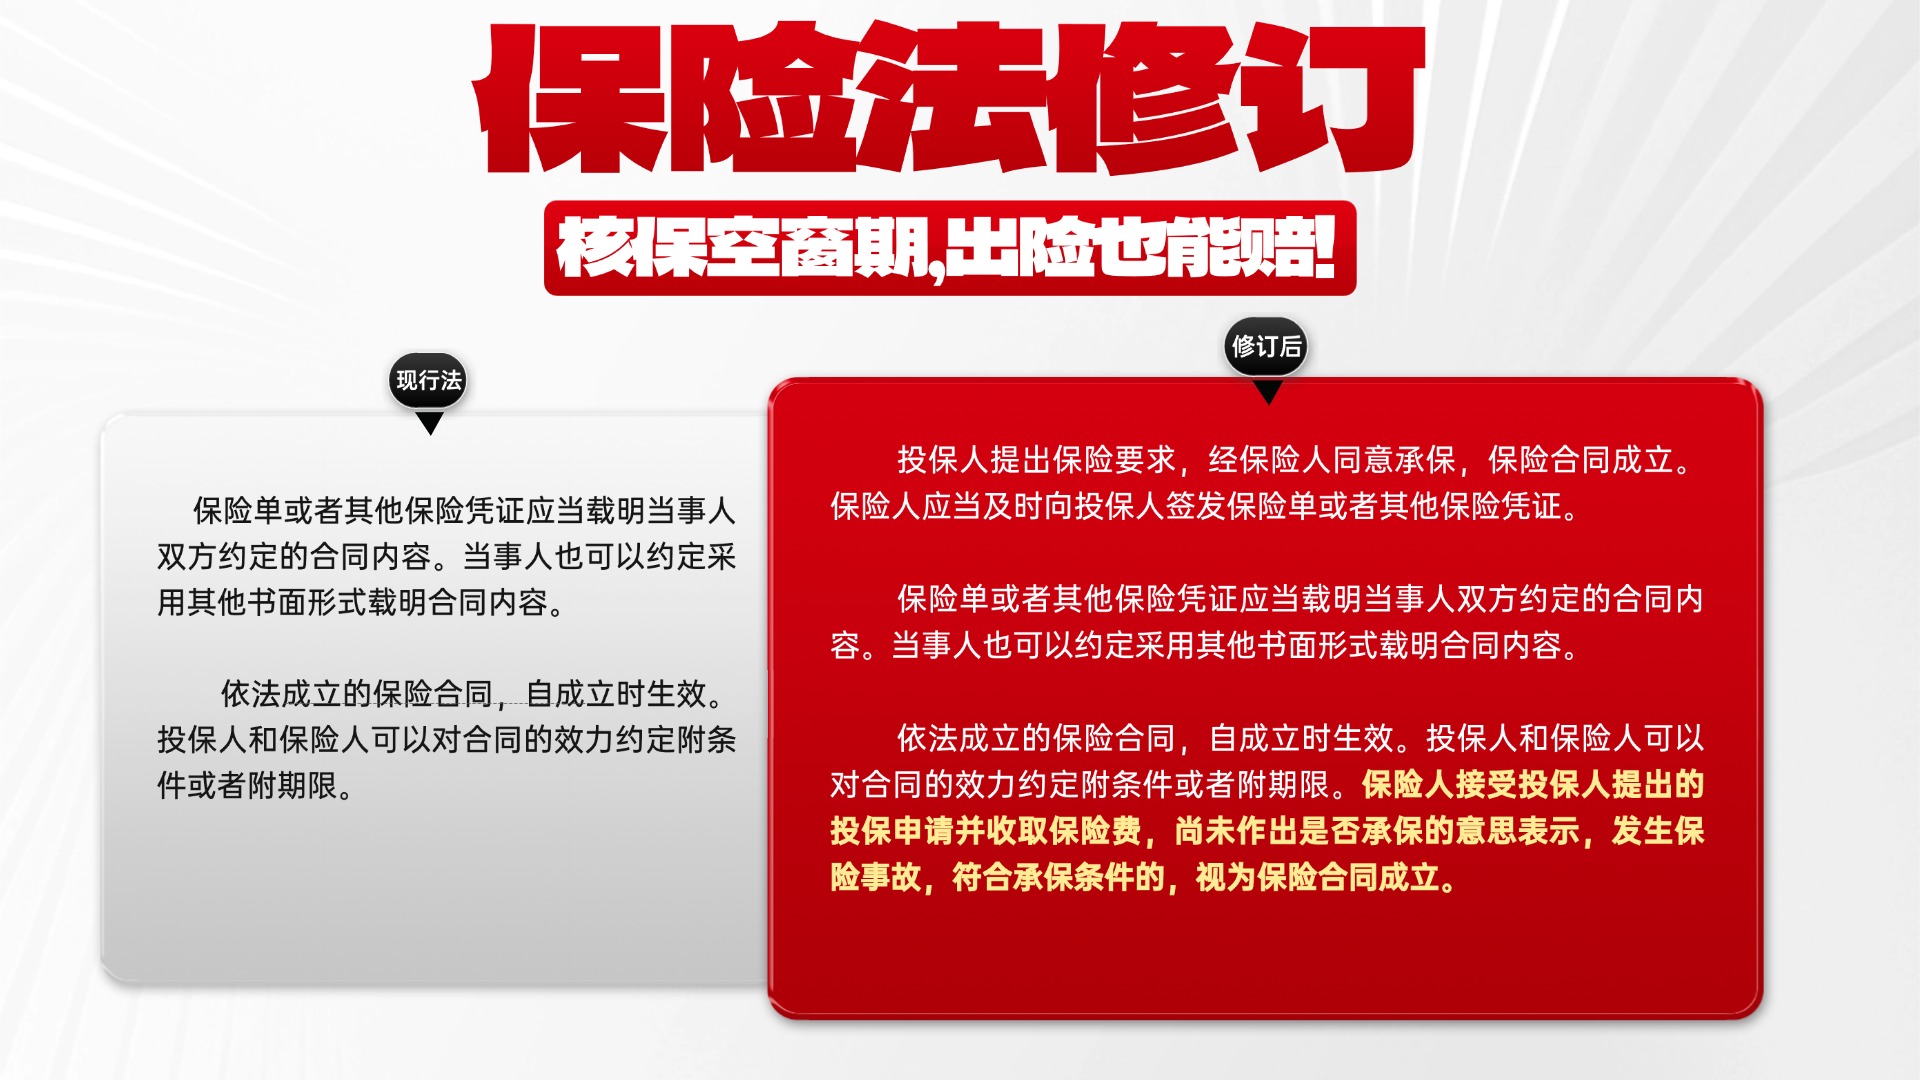
(来源:保险法修订草案第14条)
“核保空窗期”一直是纠纷高发地带,责任模糊、扯皮不断。这次修订把责任划分写死了,等于把这个漏洞彻底堵上。
选可回溯、能留痕的平台
对消费者来说,最稳妥的做法就一条:在能留痕、可回溯的平台上投保,缴费凭证和投保记录都方便查找,是最有力的理赔证据。
3、明确禁止销售误导等侵害消费者权益的行为
如今,咱们买保险的途径有很多:银行、保险公司、支付宝、微保......
但不是所有的平台都有明确的可追溯机制和专业团队,为消费者清晰、明白、透彻地分析产品和合同。
结果就是,很多人并不清楚自己买了什么,甚至不知道自己买的是保险,各种纠纷和新闻,也屡见不鲜。
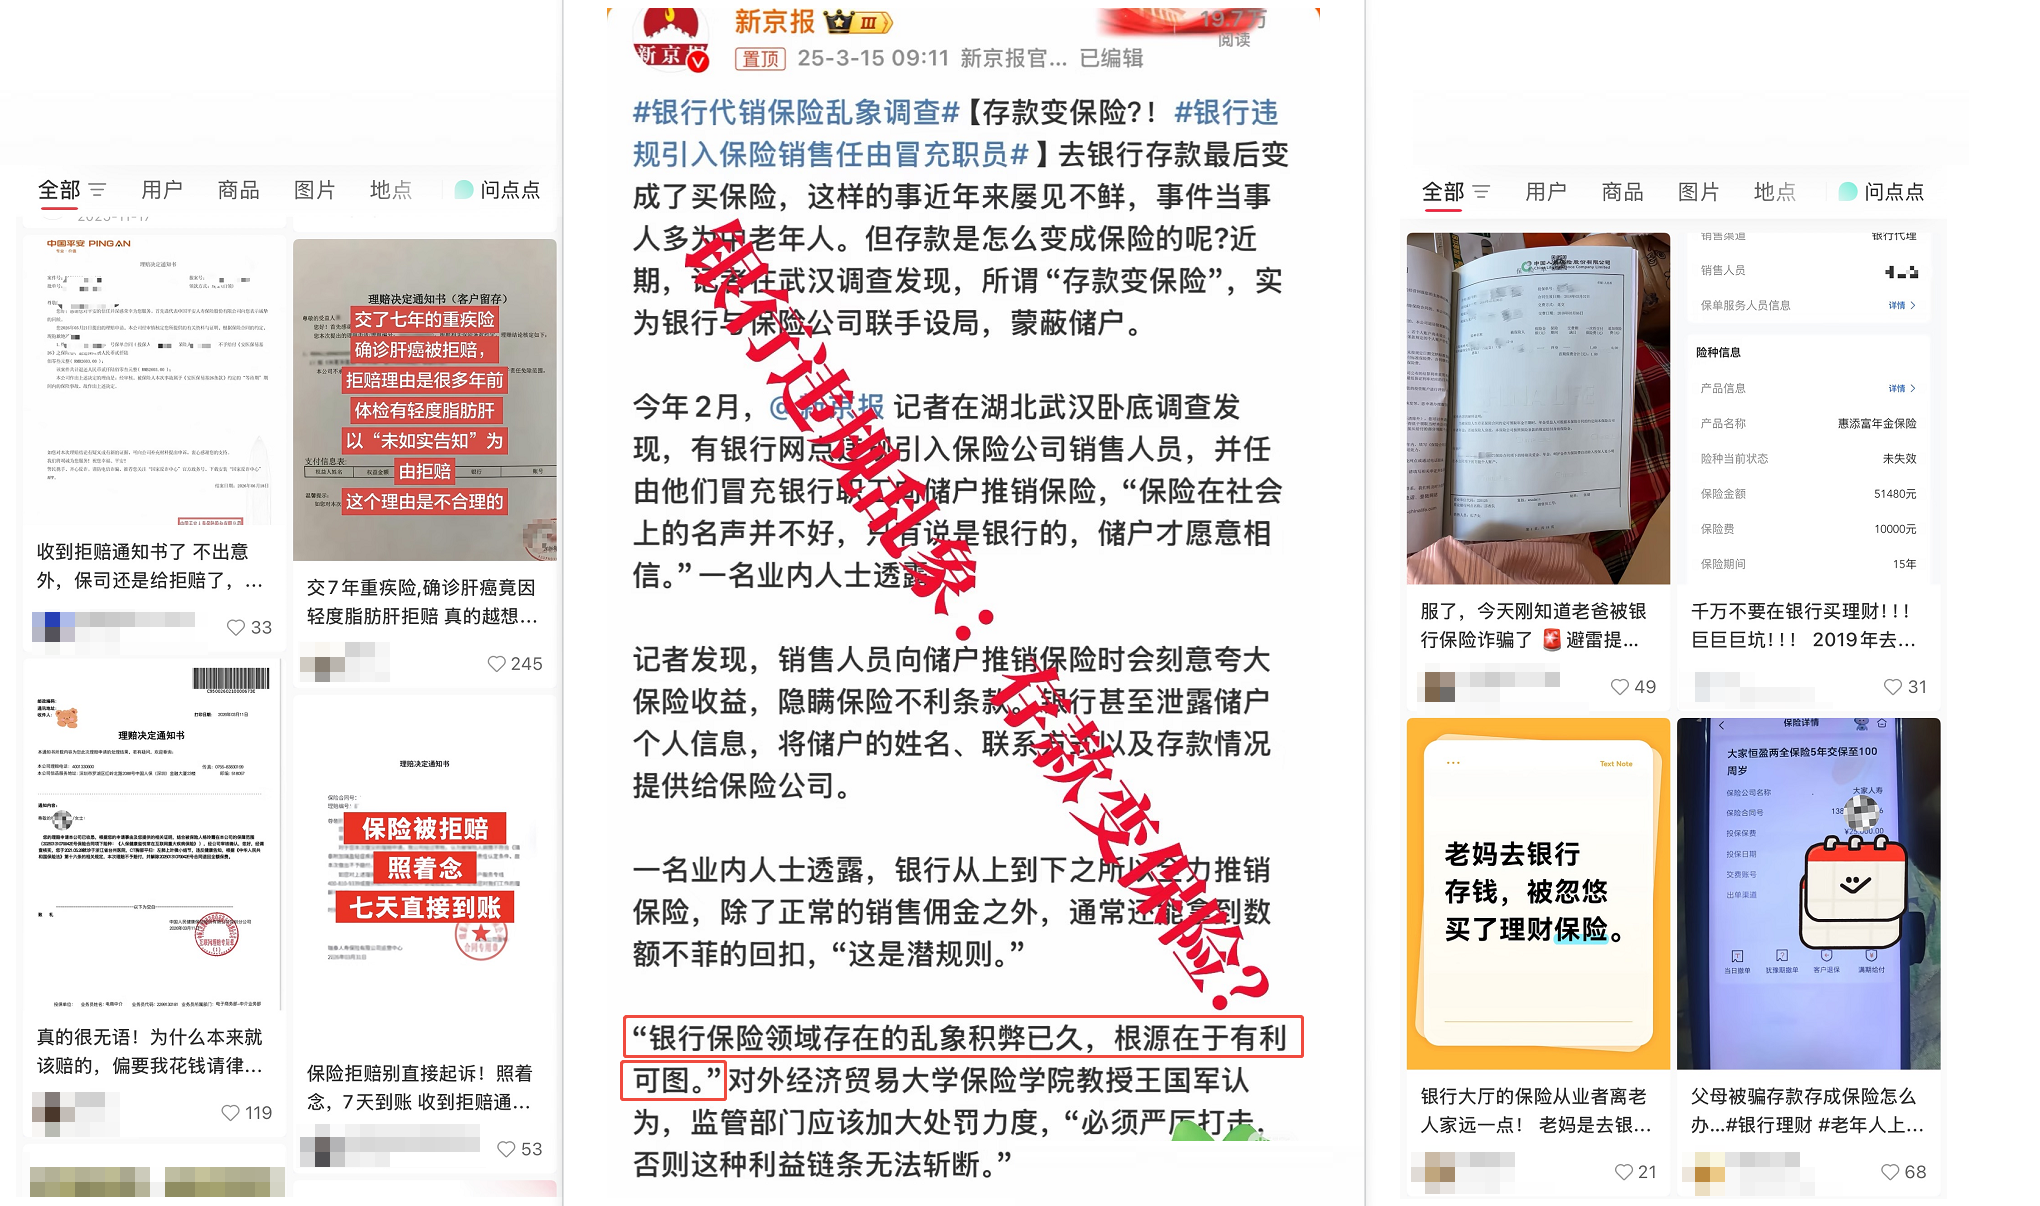
(图片来源:小红书)
这次修订,就是敦促各家平台必须在投保前跟客户讲清楚保险合同的各项内容,让消费者买到真正需要的产品。
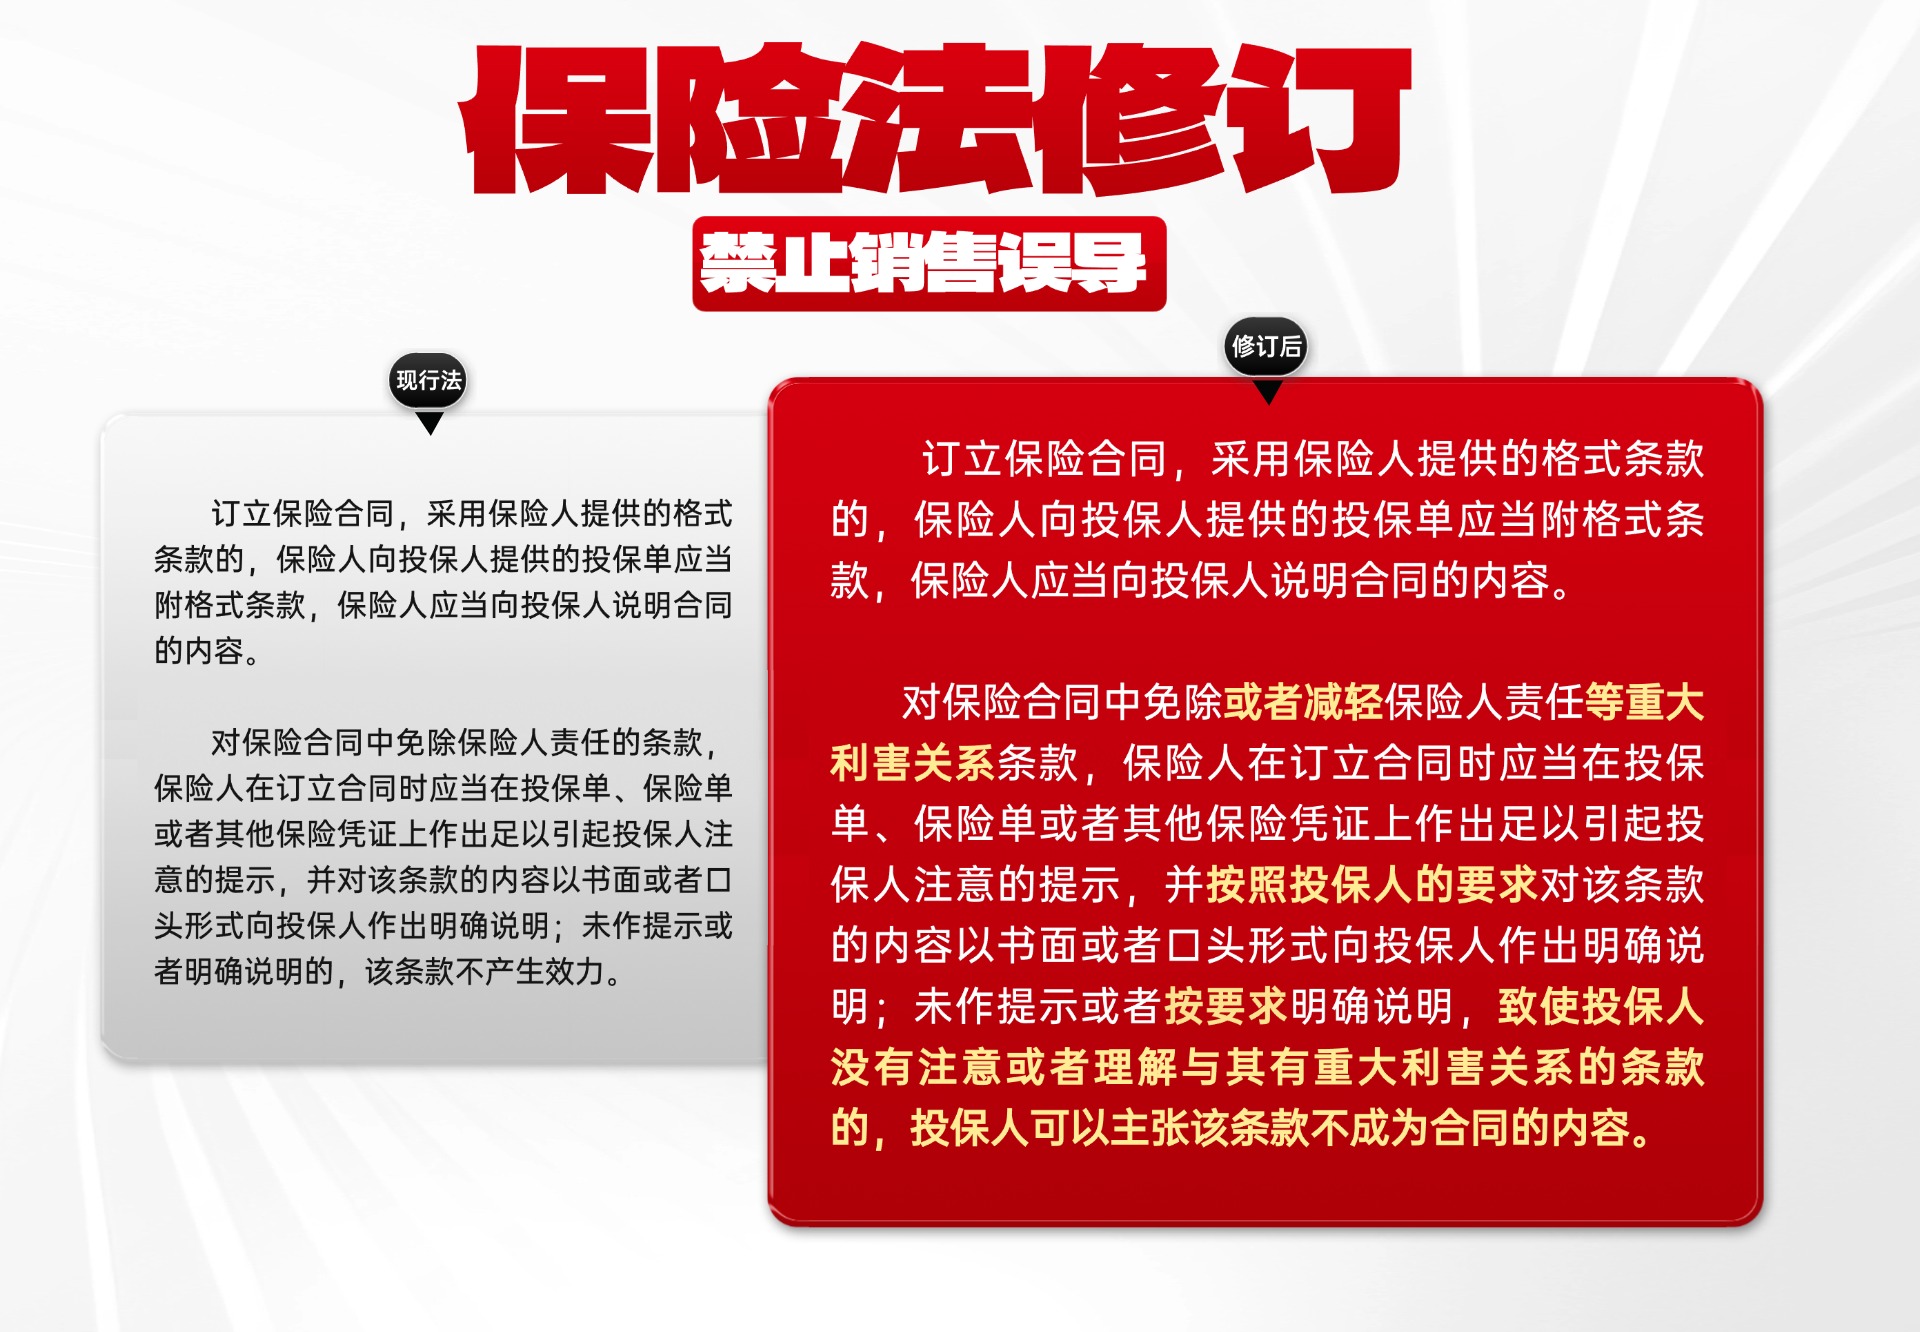
(来源:保险法修订草案第18条)
所以,无论在哪里买保险,咱们一定要问清楚保险合同中的细节和规则。
但问题在于,平台虽多,并非每个都有专业的、站在客户立场的从业人员,来帮消费者答疑解惑。
而保险合同本身又很复杂,涉及法律、医疗、投资等专业术语,普通人想要弄明白,需要花大量精力和时间。
专业经纪人很重要
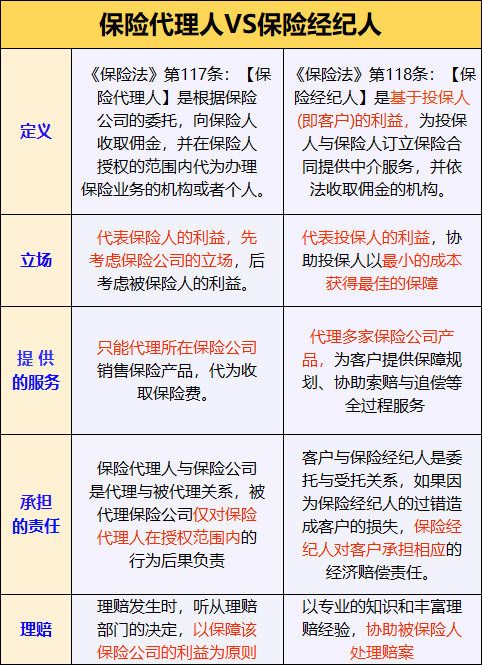
这时候,一个专业的保险经纪人就很关键了——深谙合同中的条条框框,帮你解读带看,吃透合同条款。
为什么经纪人更加令人放心?因为无论是从法理上还是责任上,经纪人天然就是站在客户立场上,代表客户的利益的一方。
代理人是替保司卖产品,经纪人则是对客户利益负责。想客户所想,担客户所担,这是真正让客户放心的原因。
4、个人信息受到更加严格的保护
过去,存在无关的第三方直接致电保险公司,尝试查询客户保单信息的情况。
本次保险法修订专门增加个人信息保护相关条款,明确规定:保险公司有权拒绝投保人、被保险人、受益人之外的任何单位或者个人查询保单信息。
举例:就算有人直接拨打保险公司客服电话,也不能从保险公司这边打听出咱们客户的投保记录,从源头堵住保单信息被外人打探获取的口子。
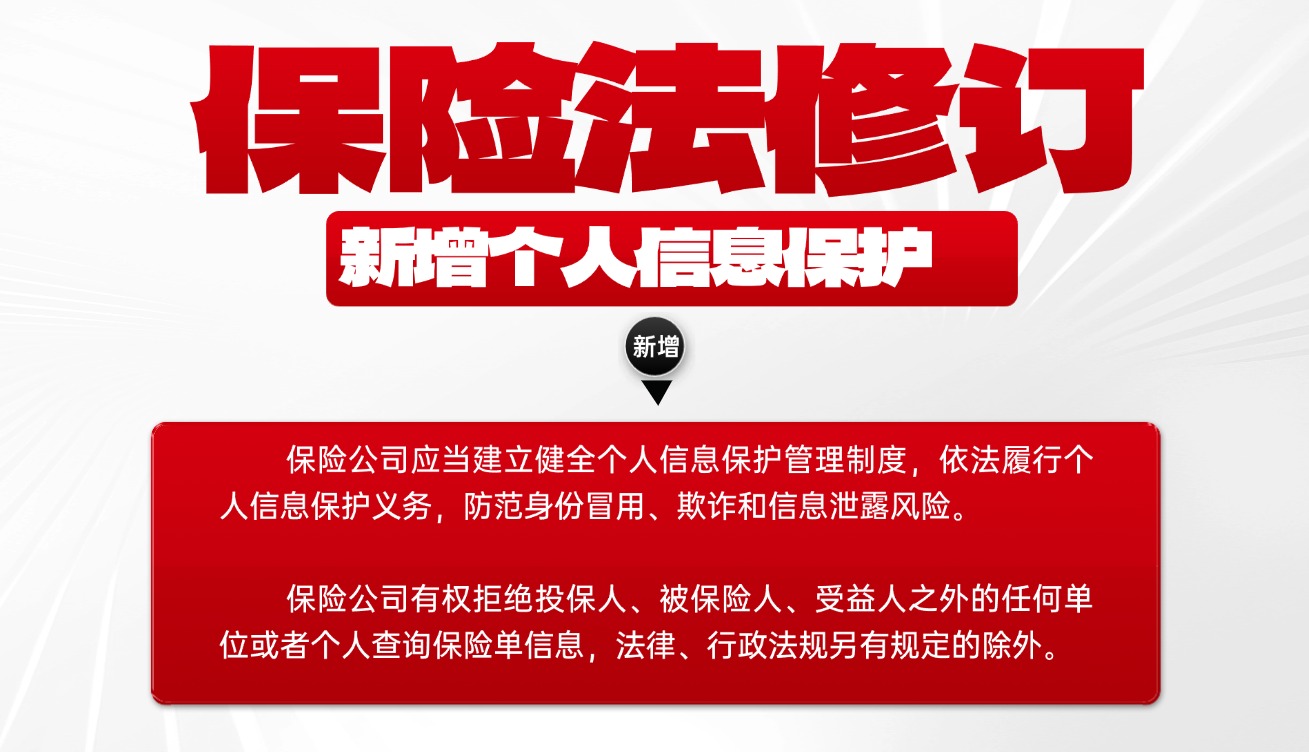
(来源:保险法修订草案第121条)
个人隐私不容侵犯
个人隐私今后将被更严格地保护起来。写进专门的法条里,有严格的规定规范保险公司的行为,咱们以后买保险可以把心放进肚子里。
二、行业的监管力度,更彻底!
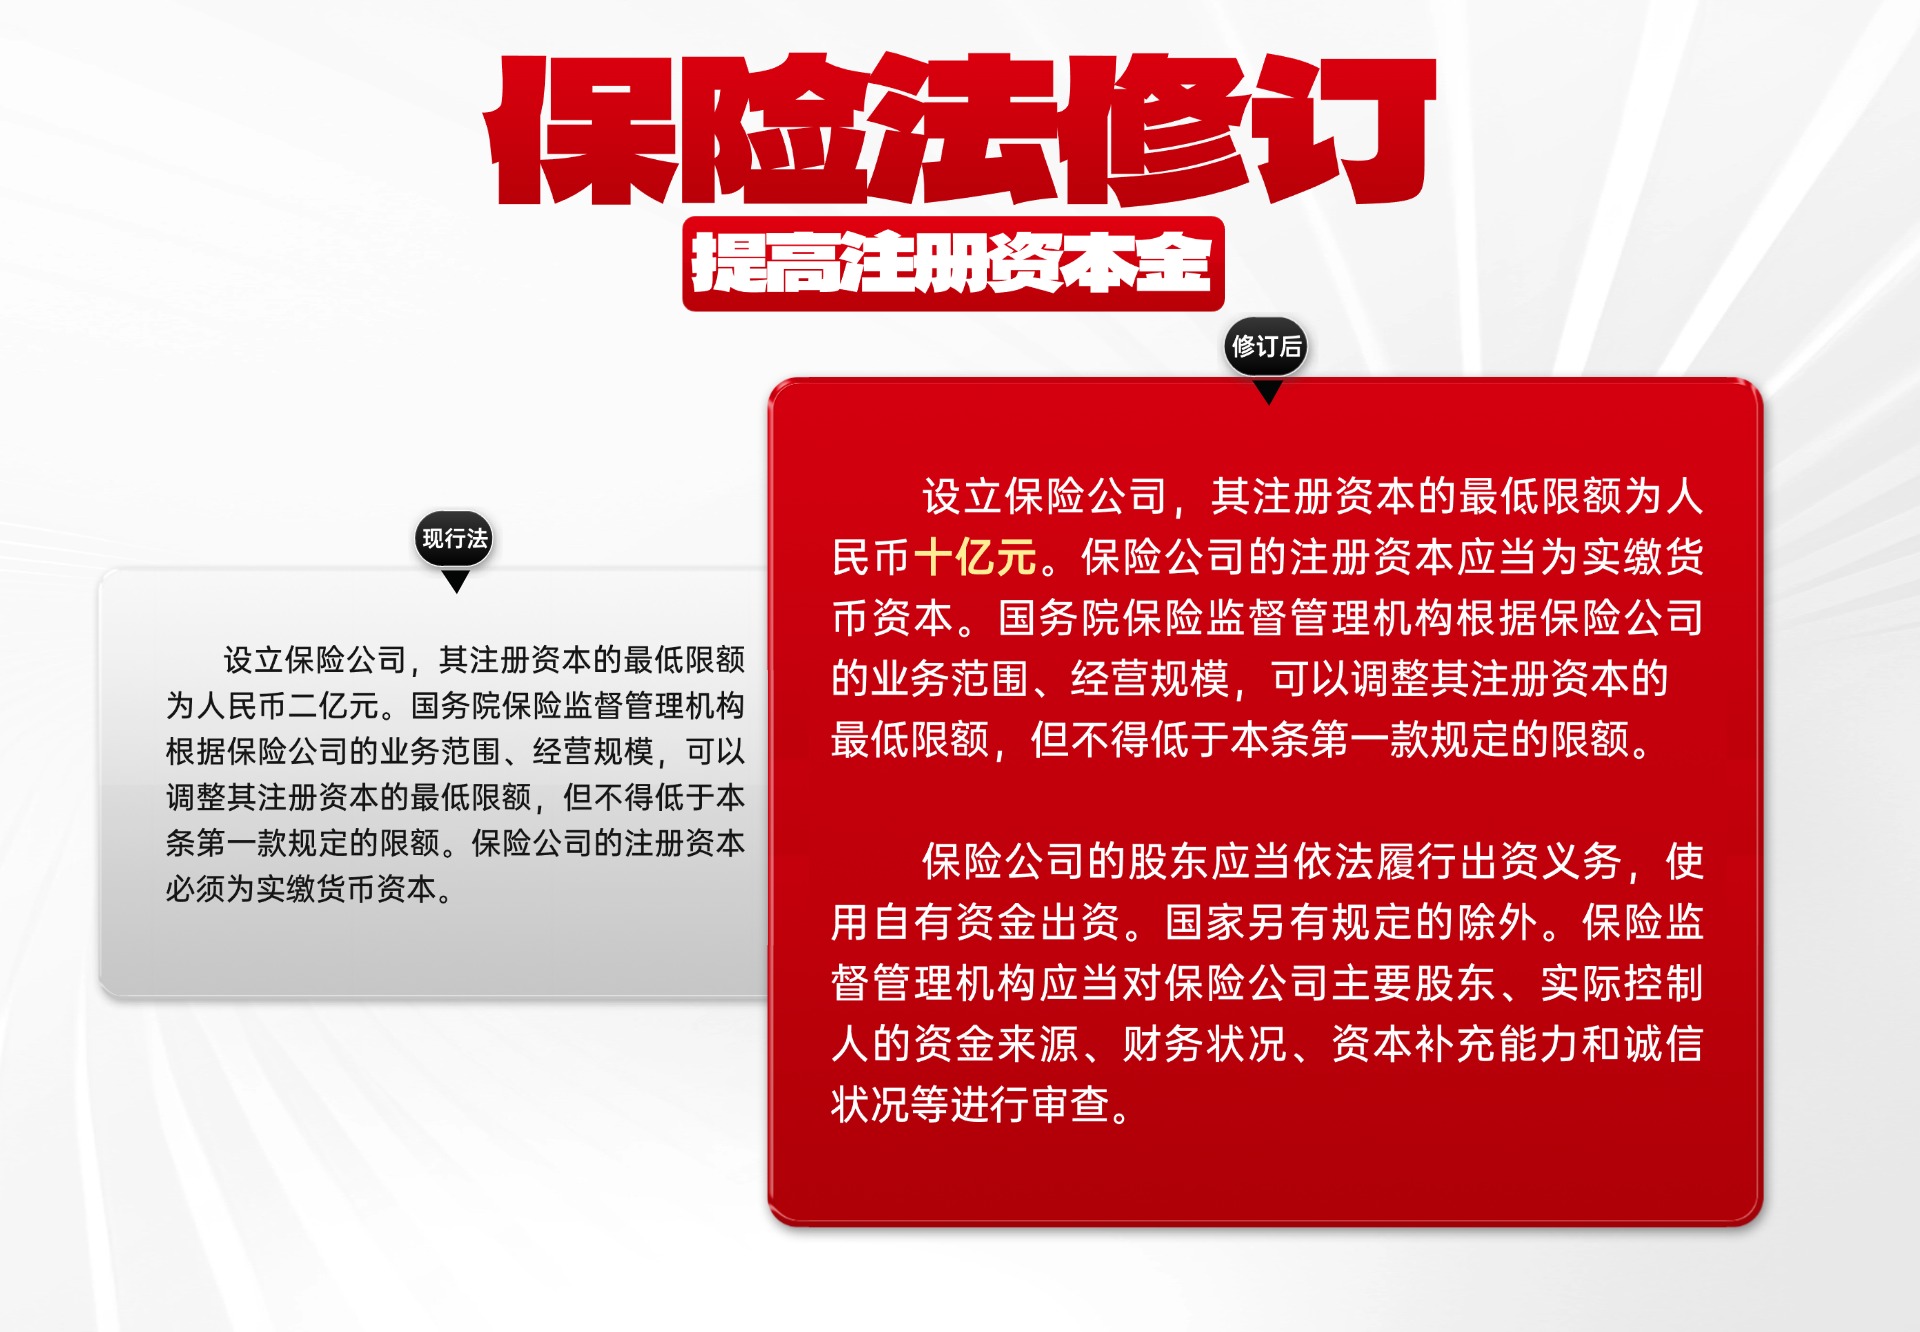
1、注册资本从2亿涨到10亿
许多朋友在买保险的时候比较在意保险公司的“大小”,担心没听过的就是“小公司”。
保险没有“小公司”
事实上,保险公司成立的门槛是非常高的。在十多年前的《保险法》里就要求保险公司的成立门槛是2亿,如今更是提高到10亿。
而且这10亿是实缴资本,意味着公司没有“虚胖”的空间,从注册开始就有足够的资金应对风险。
2、管住“资本背后的老板”
过去监管对象止于保险公司,现在不仅要管住保险公司,同时也要把股东和实际控制人也纳入到管理范围。
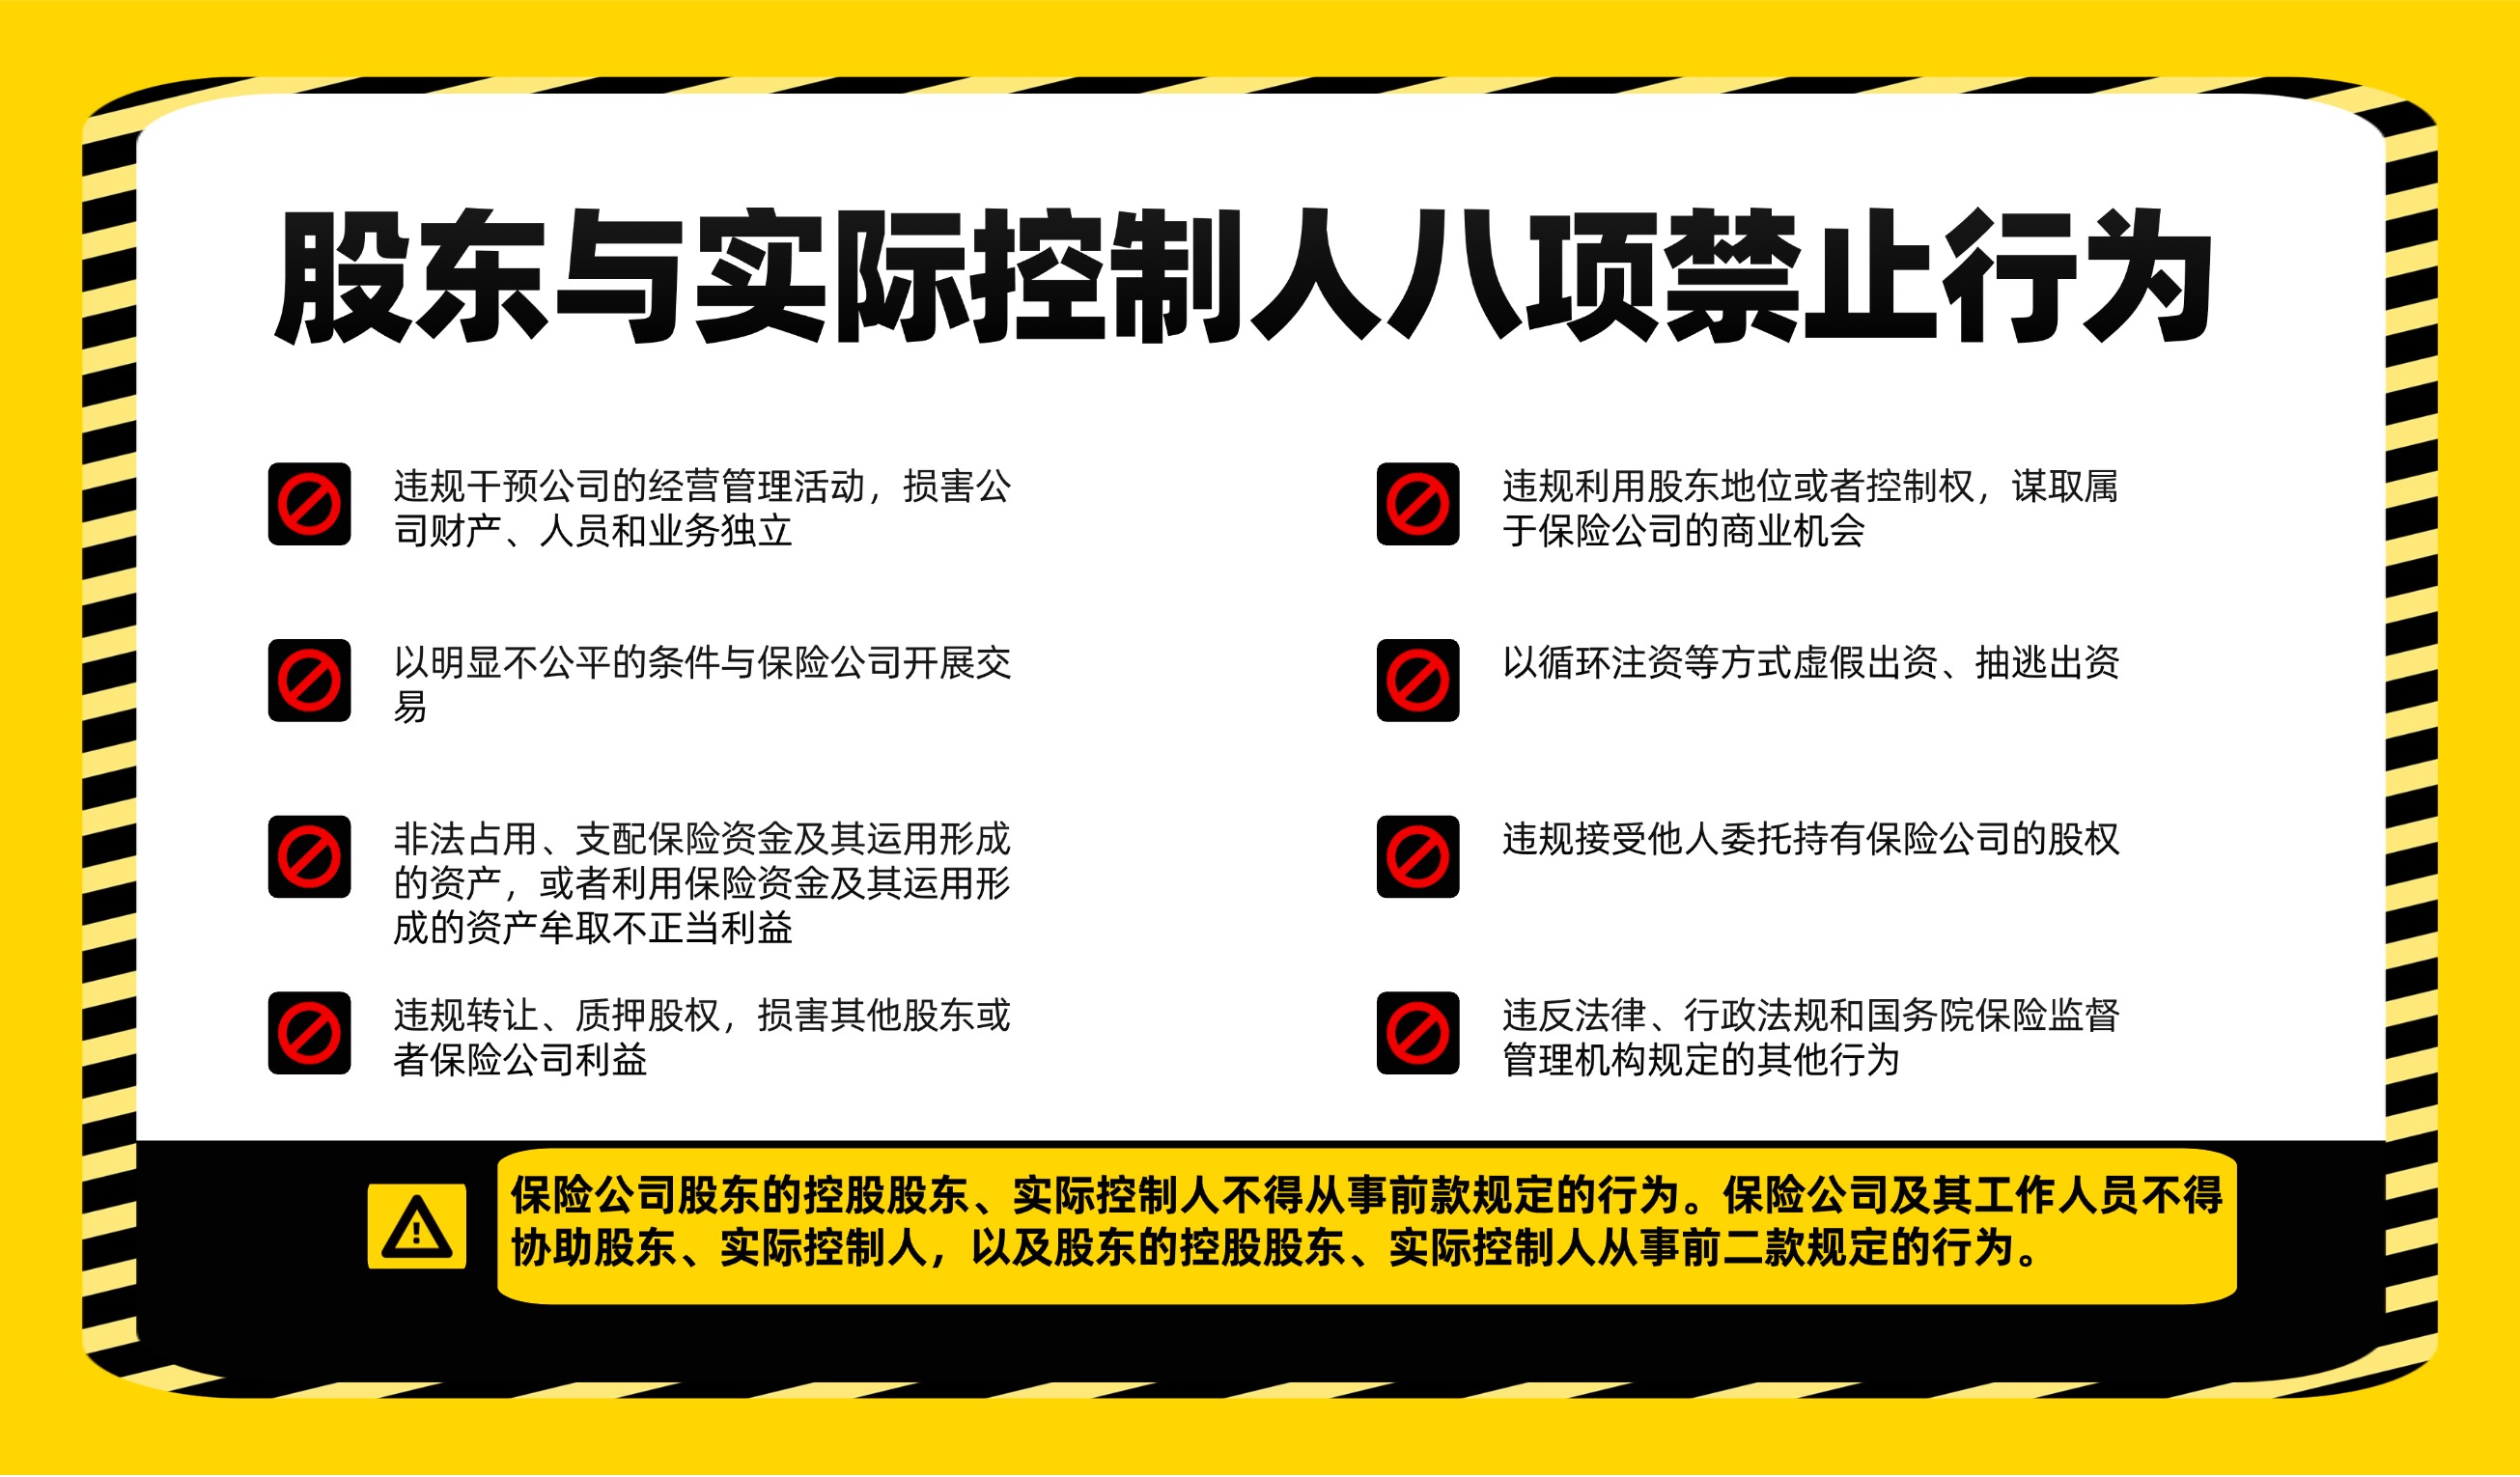
草案中明确了股东的“八不准”,杜绝“名义股东易管、操盘手难管”的乱象。
“幕后操盘手”同样也纳入监管视野了,股权代持、虚假注资、用关联交易掏空公司、把保险公司当提款机等等违规行为都被严格禁止。
3、险资投资范围变多了
之前的保险资金只能存银行、买债券股票和投不动产,现在允许投的项目丰富了很多,包括股权、资管产品、黄金、期货衍生品等。
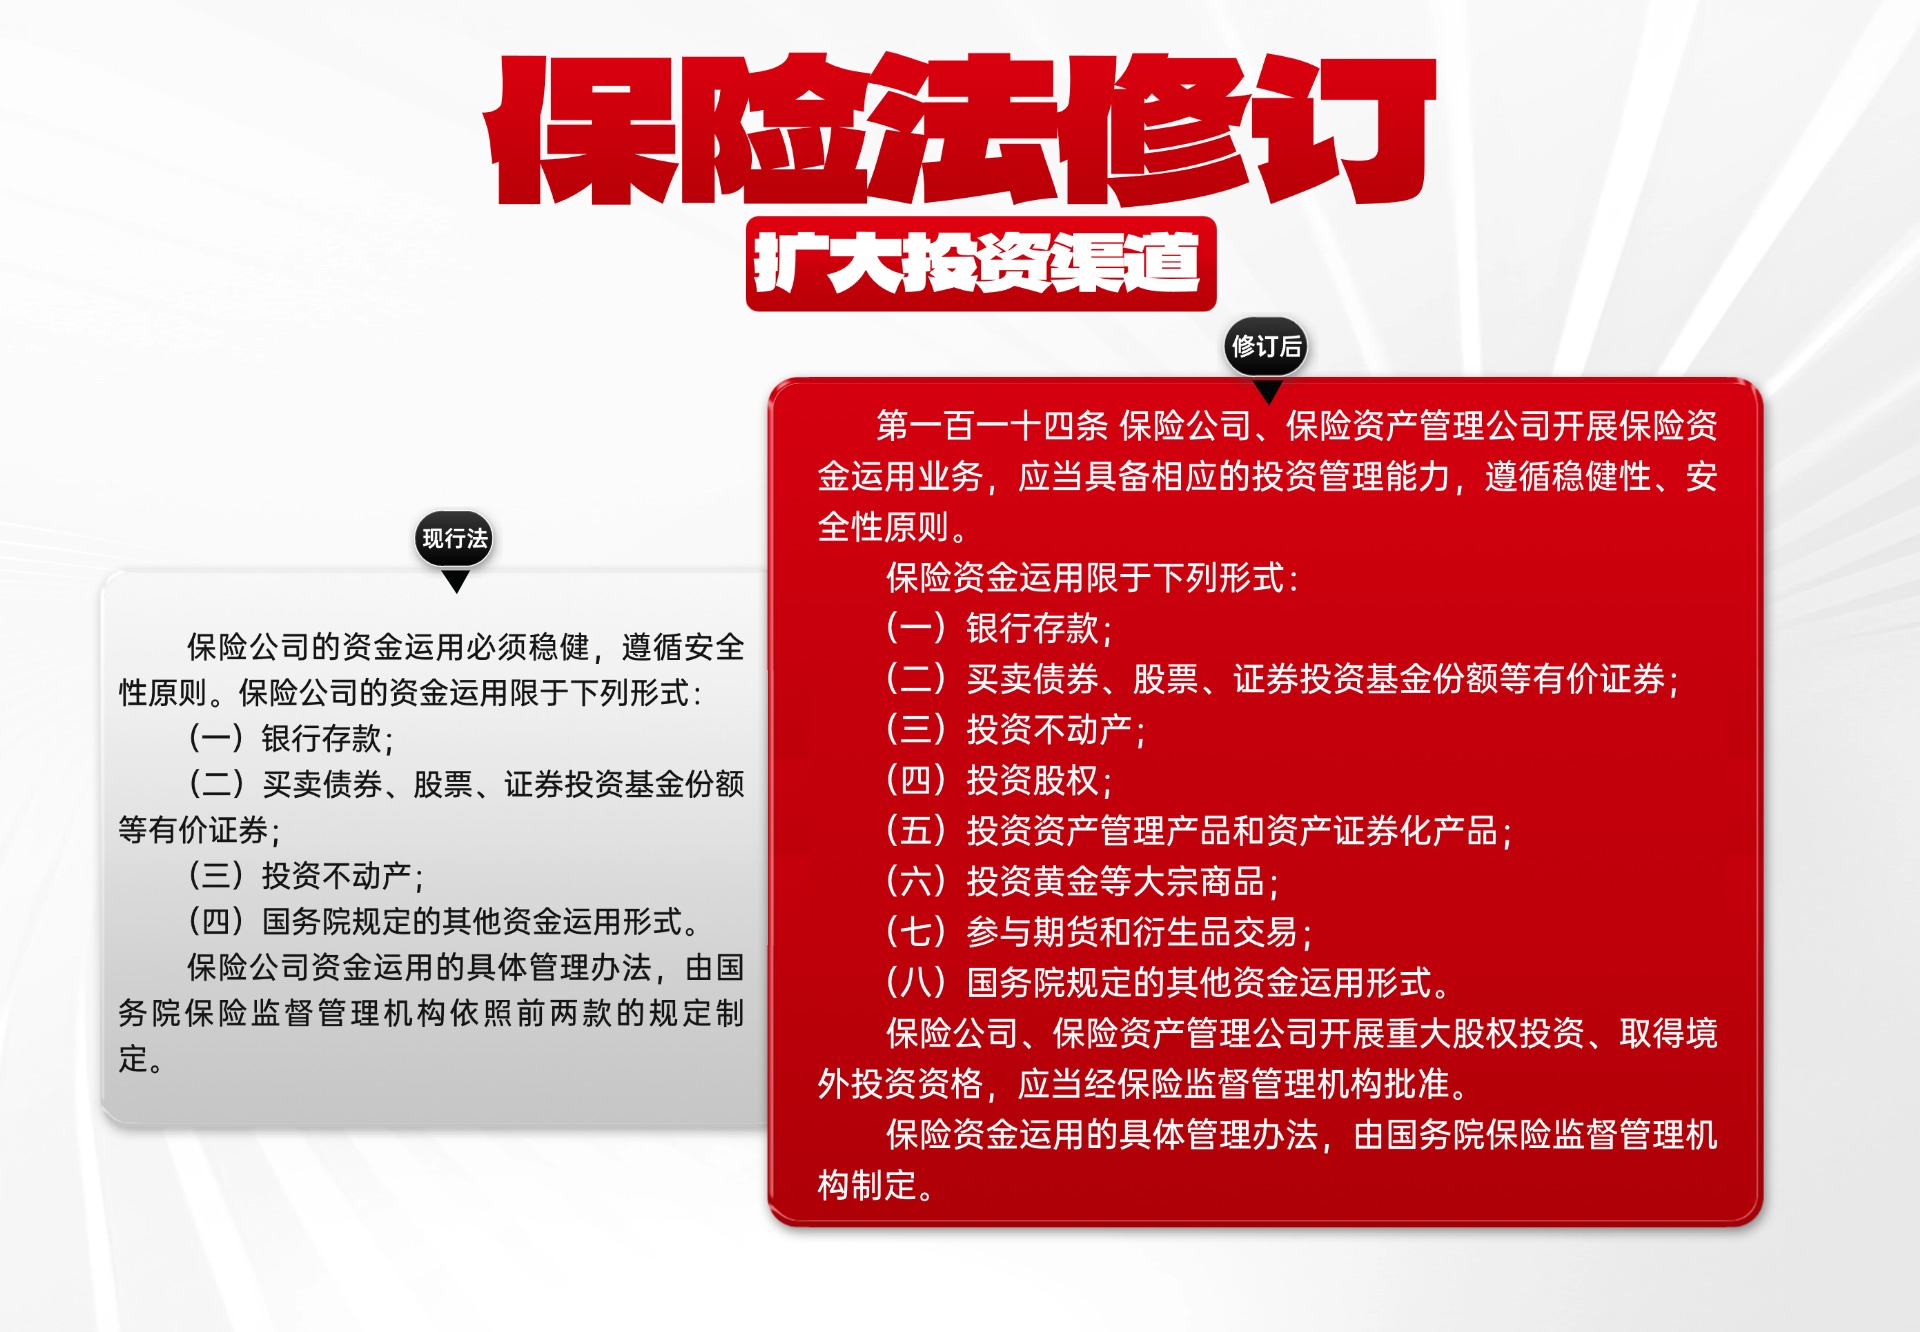 (来源:保险法修订草案第114条)
利好分红险客户
分红险的主要来源是保险公司的投资收益,这次将投资类目从原来的4种扩至8种,意味着保险公司有更宽的投资范围和更丰富的投资策略,为客户带来更加丰厚的分红收益。
4、违规要付出更大的代价
这次修订,将违规后的处罚力度也上了强度。
不仅将罚款提至违法所得的10倍,更是将处罚范围扩大至个人、机构、股东和实控人,彻底打破侥幸心理。
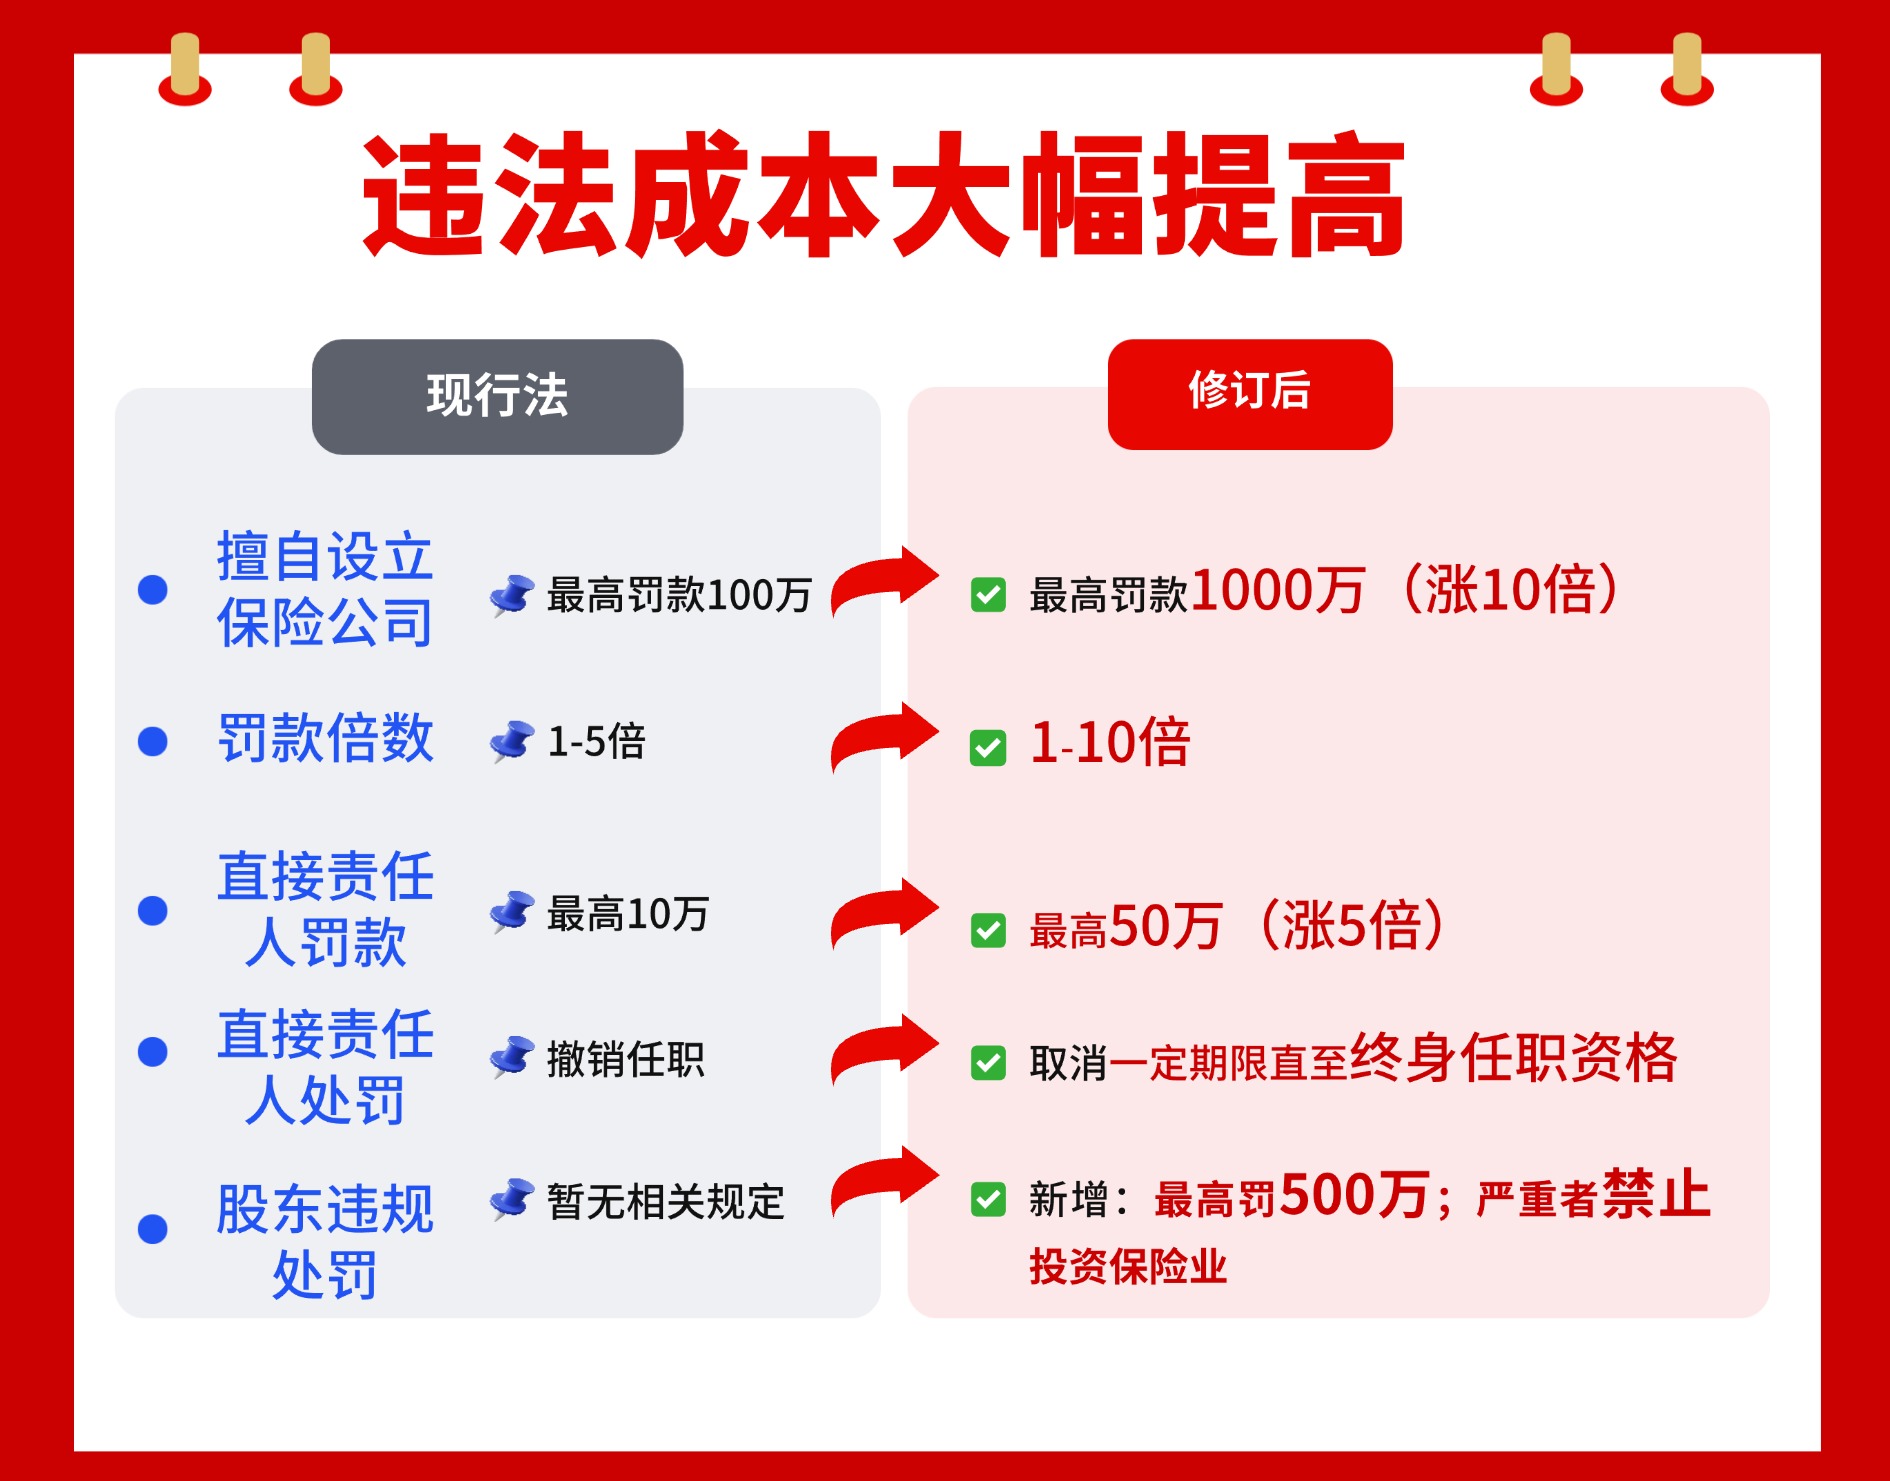
尤其是返佣和变相返佣,都将受到严厉的处罚。不仅管业务员的返佣行为,也管客户的索佣行为,无论是谁都没有任何豁免空间。
转账记录、微信聊天记录、礼品签收单、资金流水等,在部分行贿受贿的案件场景下,可作为定罪量刑的直接证据,没有时间豁免、人情豁免的可能,哪怕是多年前的返佣、索佣记录,只要被查实,都会依法追责。
对保险销售来说:
如果真的涉刑,不仅可能会面临有期徒刑、罚金等刑事处罚,还会可能会留下终身刑事案底,被保险行业永久禁入,同时本人及子女的参军、考公、入职国企事业单位等政审都可能会受到限制,代价是很沉重的;
对客户来说:
主动索佣就算是不涉刑,也可能会被追缴当时索取的佣金,保单或将受影响、影响职业发展;
而对于团险的客户企业来说,员工保险有失效的可能,企业或许会被追责。
对于保险公司来说:
如果纵容、默许员工在个人单或团险单中返佣、索佣,未履行合规管控责任,也将面临监管重罚、业务限制、信用惩戒等后果。
可以看出监管对于违规行为严惩不贷的决心,让违法的人付出和违法所得、造成的损失相匹配的代价,彻底杜绝各种违规乱象。
这次修订的目的——
消费者更加受到保护、保险公司经营更有规矩、监管的力度更加严格,保险行业正在进行全面“提质升级”。
不管是已经投保了的朋友,还是正准备买保险的朋友们,都无需担心,这次修订正是为了您的保单安全层层加码!
分享微信 ![]()
微信扫一扫
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途