您好,欢迎来到梧桐树保险经纪!
6大医疗险彻底讲透:别再乱买白花冤枉钱!
6大医疗险彻底讲透:别再乱买白花冤枉钱!
提到看病报销,绝大多数人的第一反应就是医保。
但很多人都不知道,医保仅仅是医疗保障的起点,而非全部。
市面上的医疗险品类繁多:惠民保、百万医疗险、小额医疗险、门诊险、防癌医疗险、中高端医疗险……各类产品名称相近,保障责任却天差地别。
不少人投保时一头雾水,盲目跟风购买,要么保障重叠白白浪费保费,要么关键保障缺失,生病理赔时才发现漏洞百出。
今天就一次性讲透所有主流医疗险的定位、适配人群与优缺点,帮每个人找准适合自己的医疗保障方案,精准避坑。
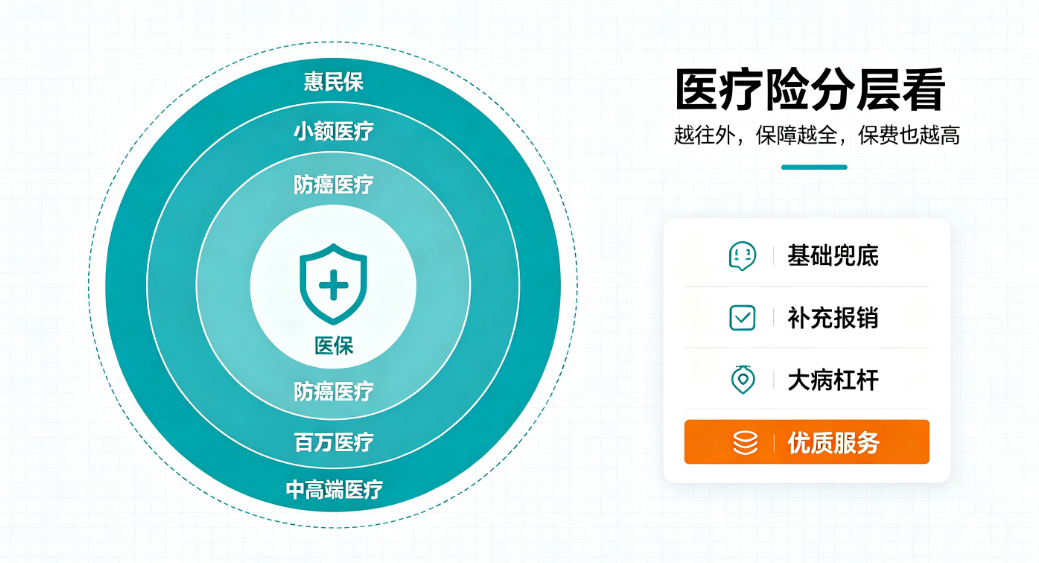
医保:全民基础保障,兜底但不万能
医保是我们国家最基础、最普惠的医疗福利,也是所有医疗保障体系的核心基石,堪称人人必备的“医疗底线”。
它的优势无可替代:零投保门槛,不限年龄、不限既往病史,所有人都能参保,日常看病住院均可按比例报销。
但我们必须正视它的局限性。
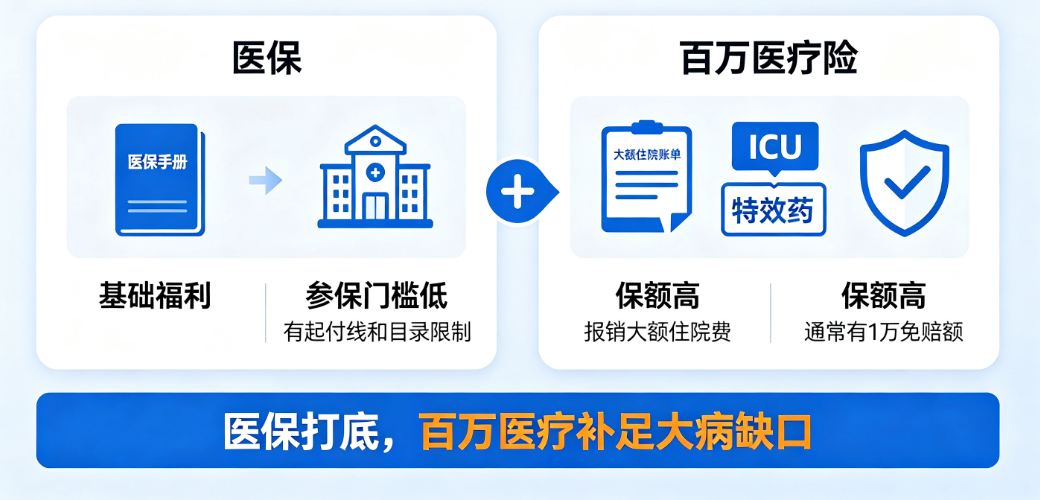
医保秉持“广覆盖、低保障”的原则,设有严格的起付线、封顶线,同时大量自费药、进口特效药、靶向药、高端诊疗项目均不在报销范围之内。
日常小病尚可覆盖,一旦遭遇重大疾病,高额的前沿治疗费用,几乎都需要个人自费承担。
因此,医保只能基础兜底,根本无法独自抵御大病带来的经济冲击。
惠民保:带病可投的普惠补充保障
惠民保是各地政府联合保险公司推出的普惠型医疗补充产品,定位就是医保的低配补充。
它最大的亮点就是投保门槛极致宽松,不限年龄、无需体检,即便有慢性病、既往病史,甚至已经得过重疾,都可以正常投保,且保费极低,一年仅需几十到一百多元。
其保障主要针对医保目录内未报销完毕的剩余费用,部分产品可覆盖少量医保外用药,性价比极高。
但短板也十分明显:免赔额偏高、报销比例偏低,整体保障力度有限。
适配人群:高龄老人、身体有基础疾病、无法通过百万医疗险健康告知的人群,是这类群体的最优兜底选择。
小额医疗险:填补百万医疗的小病报销缺口
熟悉保险的人都知道,百万医疗险普遍有1万元的免赔额,这意味着万元以内的小病住院费用,无法获得理赔。
而小额医疗险的核心作用,就是精准补齐这一保障空白。
日常感冒发烧、轻微炎症等小病住院,几千元的花费都能通过它报销,多数产品还包含普通门诊责任,完美覆盖日常小额就医开销。
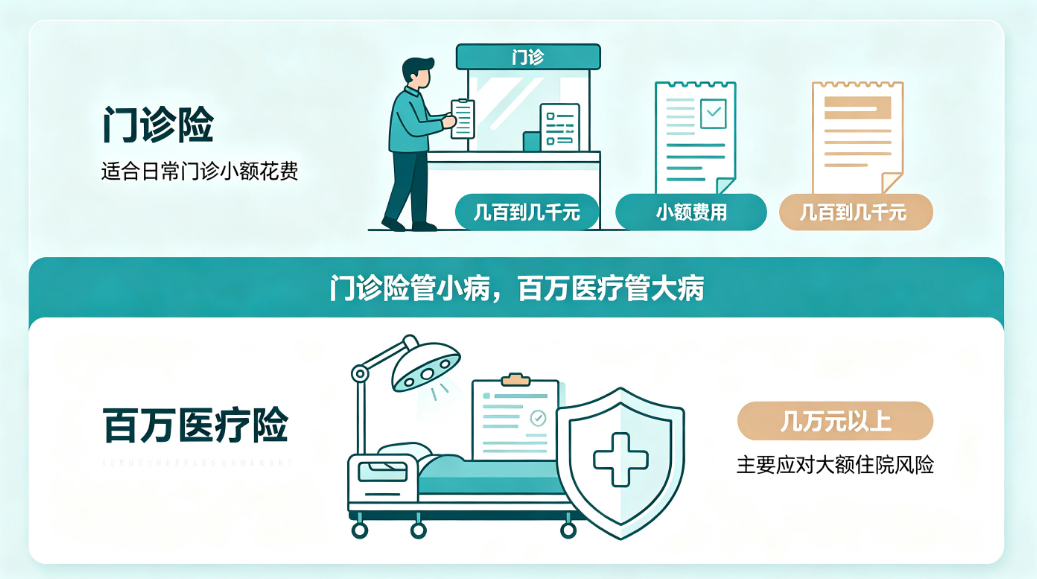
适配人群:抵抗力弱、容易小病不断的儿童,以及经常小额住院就医的人群。
需要注意的是,这类产品保额较低,仅能应对日常小病,无法抵御大病风险,且保费会随年龄增长逐年上涨。
防癌医疗险:非标体人群的大病退路
防癌医疗险是针对性极强的专项医疗险,保障范围仅聚焦癌症相关的所有治疗费用,包括癌症住院、化疗、放疗、靶向药治疗等。
它的健康告知极为宽松,三高、糖尿病、心脏病等常见慢性病患者,以及高龄老人这类百万医疗险的“拒保人群”,基本都能顺利投保。
但它的局限性非常突出:只保癌症,对于心梗、脑梗、重症肺炎等高发重大疾病,一概不予赔付,仅能作为专项风险保障,无法替代全面的医疗险。
百万医疗险:普通家庭的大病核心保障
对于绝大多数普通家庭而言,百万医疗险是性价比最高、最值得配置的核心医疗保障。
一年仅需几百元保费,就能撬动数百万的高额保额,杠杆优势拉满。
住院手术费、ICU治疗费、自费特效药、罕见病用药等大额医疗支出,在医保报销后,扣除1万免赔额,剩余合理费用基本都能报销。
它的核心价值,就是抵御重疾、大病带来的巨额医疗开销,避免一场重病掏空全家积蓄。
需要明确的是,百万医疗险主打大病保障,1万免赔额的设置,让它无法覆盖日常小额就医花费,需要搭配小额医疗险互补。
中高端医疗险:高品质就医的专属保障
中高端医疗险是医疗险中的“顶配版本”,主打优质就医体验,适配预算充足的家庭。
它彻底打破了普通医疗险的就医限制,可覆盖医院特需部、国际部、私立医院等高端就医渠道。
保障范围全面,住院、门诊、特药、体检等均可报销,同时附赠专家预约、住院绿通、海外就医等专属服务,无需排队抢号,就医环境和诊疗资源大幅升级。
对应的短板就是保费偏高,每年保费数千至上万元,更适合追求高品质医疗服务、预算充足的家庭,并非普通家庭的刚需配置。
科学搭配:不同人群的科学保障组合
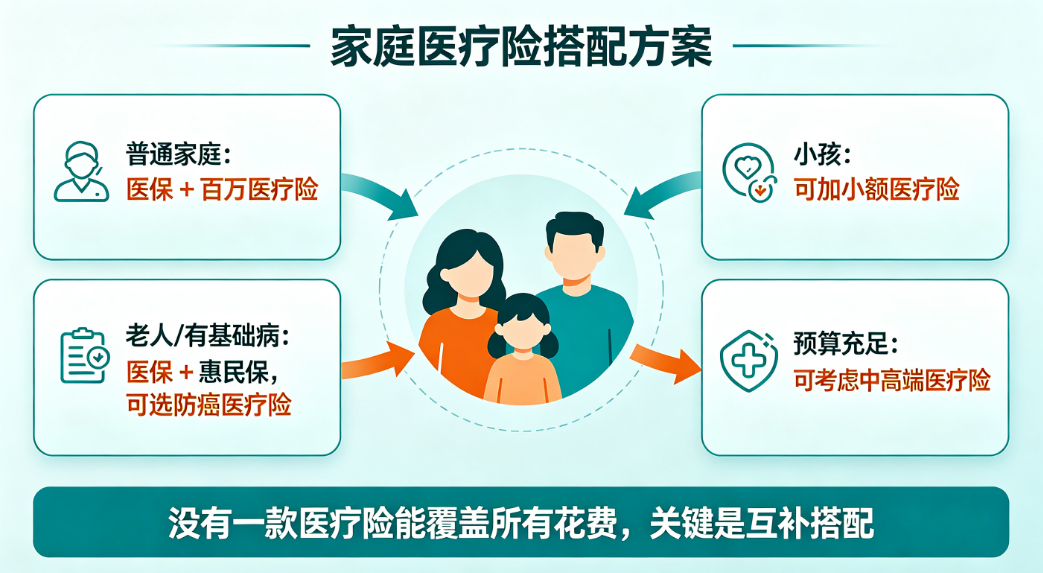
所有医疗险都各司其职,没有任何一款产品能覆盖所有就医风险,盲目单买一款很难做到全面保障,精准搭配才是关键。
普通健康家庭(大人/小孩):医保+百万医疗险(基础刚需组合),孩子可额外搭配小额医疗险,覆盖日常小病开销。
老人/带病人群:医保+本地惠民保,身体条件允许可搭配防癌医疗险,兜底癌症大病风险。
高预算追求体验人群:医保+中高端医疗险,一站式享受全面保障与优质医疗资源。
写在最后
医疗险的核心意义,从来不是阻止疾病发生,而是帮我们隔绝疾病带来的财务危机。
它让我们在面对病痛时,不用为医药费妥协,不用被迫放弃优质治疗方案,更不用耗尽多年积蓄、变卖资产治病。
最后温馨提醒:投保医疗险务必仔细阅读健康告知与免责条款,如实申报自身健康情况。
不同产品的续保条件、报销规则、保障范围差异极大,无需盲目跟风,结合自身年龄、健康状况、家庭预算选择适配产品,才是最稳妥的保障方式。
 医疗险
分享微信 ![]()
微信扫一扫
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途