您好,欢迎来到梧桐树保险经纪!
30岁,体检报告亮起红灯,小美给自己配了这份"女性友好"的重疾险
30岁,体检报告亮起红灯,小美给自己配了这份"女性友好"的重疾险
体检报告出来的那天,小美沉默了,HPV查出有异常,宫颈筛查提示存在病变,有宫颈癌的潜在风险。
虽然医生安慰她:“别紧张,定期随访观察就可以。” 但在回家的路上,小美的脑海里,不断浮现出小林、阿珊和静姐的遭遇。
小林是小美的大学室友,32 岁那年确诊宫颈癌。经过半年化疗,头发大把脱落,也没能保住子宫。姐妹们去医院探望的时候,她攥着小美的手感慨:“从前总觉得癌症,都是电视演的不会发生在自己身上,结果谁能想到自己也会有这一天呢”。
最近这几年,宫颈癌、卵巢癌,这些女性专属器官的重疾,接二连三发生在身边熟人身上。聚会的时候大家嘴上笑着互相宽慰 “没事的”,可夜深人静,每个人都悄悄在网上检索:卵巢癌早期有哪些信号、子宫癌该如何预防、重疾险究竟该怎么挑选。
心底有顾虑是人之常情。真正让人放不下的,不只是病痛本身,而是现实的生活重担:孩子尚且年幼,父母渐渐老去,房贷还没有结清。倘若自己倒下,整个家庭该何去何从。
那段时间,小美四处打听,希望找到一款能够切实防范女性高发癌症风险的保险产品。
朋友向她推荐了复星联合健康完美人生 8 号重大疾病保险(互联网),称它是一款对女性十分友好的重疾险。一开始小美以为只是营销宣传,逐条研读完保险条款才发现,这份 “友好”,实实在在落在保障责任当中。
一、保费实测|同样保额,女性投保更有优势
挑选保险,最先要考量的,永远是预算能不能承受。
我们来算一笔实际的账
以30 岁女性为例,投保30 万保额,30 年缴费,仅选择基础必选责任, 每年保费 3798 元,分摊下来每月仅 316 元。少吃几顿大餐,少买一件新衣,就能拥有 30 万的终身重疾保障。
有意思的是,同等保障条件下,同龄男性每年保费需要 4062 元,这款产品女性费率反而更低,在重疾险产品里并不多见。
再者,产品不强制捆绑身故责任,保费全部聚焦疾病保障,不需要承担额外成本,即使是刚上班的小年轻也能够轻松配置终身兜底的重疾保额。
二、基础保障|重疾、轻中症,没有套路
基础必选责任覆盖:135种重疾、30种中症、50种轻症。
▪ 重疾确诊赔付100%基本保额
▪ 中症赔付60%保额,轻症赔付30%保额
▪ 轻、中症共享合计6次赔付机会
核心亮点:重疾理赔之后,轻中症责任不终止!无间隔期,无隐形分组。
市面上不少重疾险,一旦重疾赔付,轻中症直接失效。但现实当中,经历过重大疾病之后,人体免疫力会下降,后续依然有可能罹患其他轻、中度疾病。
完美人生8号打破这个常见限制:即便已经拿到重疾理赔金,后续确诊其他轻症或者中症,依旧可以正常申请赔付。
如果确诊轻症、中症或者重疾,还可以直接豁免剩余全部保费,保单效力不受影响,不用在生病之后,还要继续承担缴费压力。
三、自带两项“免费”责任,诚意十足
真正打动小美的,是基础责任里自带的两个免费责任——不用额外加钱,写进合同,终身有效。
①女性特定疾病保险金,额外赔付 10% 保额
针对卵巢癌、子宫癌(含宫颈癌)、输卵管癌、外阴和阴道癌,确诊即可额外赔付10%基本保额。
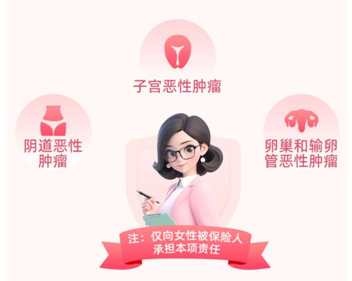
女性对于妇科癌症的担忧并不是凭空而来。公开数据显示,2022年我国宫颈癌新发病例15.1万例,死亡5.6万例,差不多4分钟就有一位女性确诊宫颈癌,每10分钟就有女性因宫颈癌离世,近二十年来发病还呈现上升、年轻化的趋势。
②恶性肿瘤——重度拓展保险金,额外赔 50% 保额
如果先确诊轻度恶性肿瘤或者原位癌,后续进展为重度恶性肿瘤,可以额外赔付 50% 基本保额。
很多妇科癌症的发展路径,都是由原位癌逐步演变为浸润癌,整个过程往往长达数年。不少人做完原位癌手术就以为万事大吉,但依旧存在病情恶化的可能性,这项责任恰好填补了这一段风险空白。
接下来,我们一起来看一个案例:
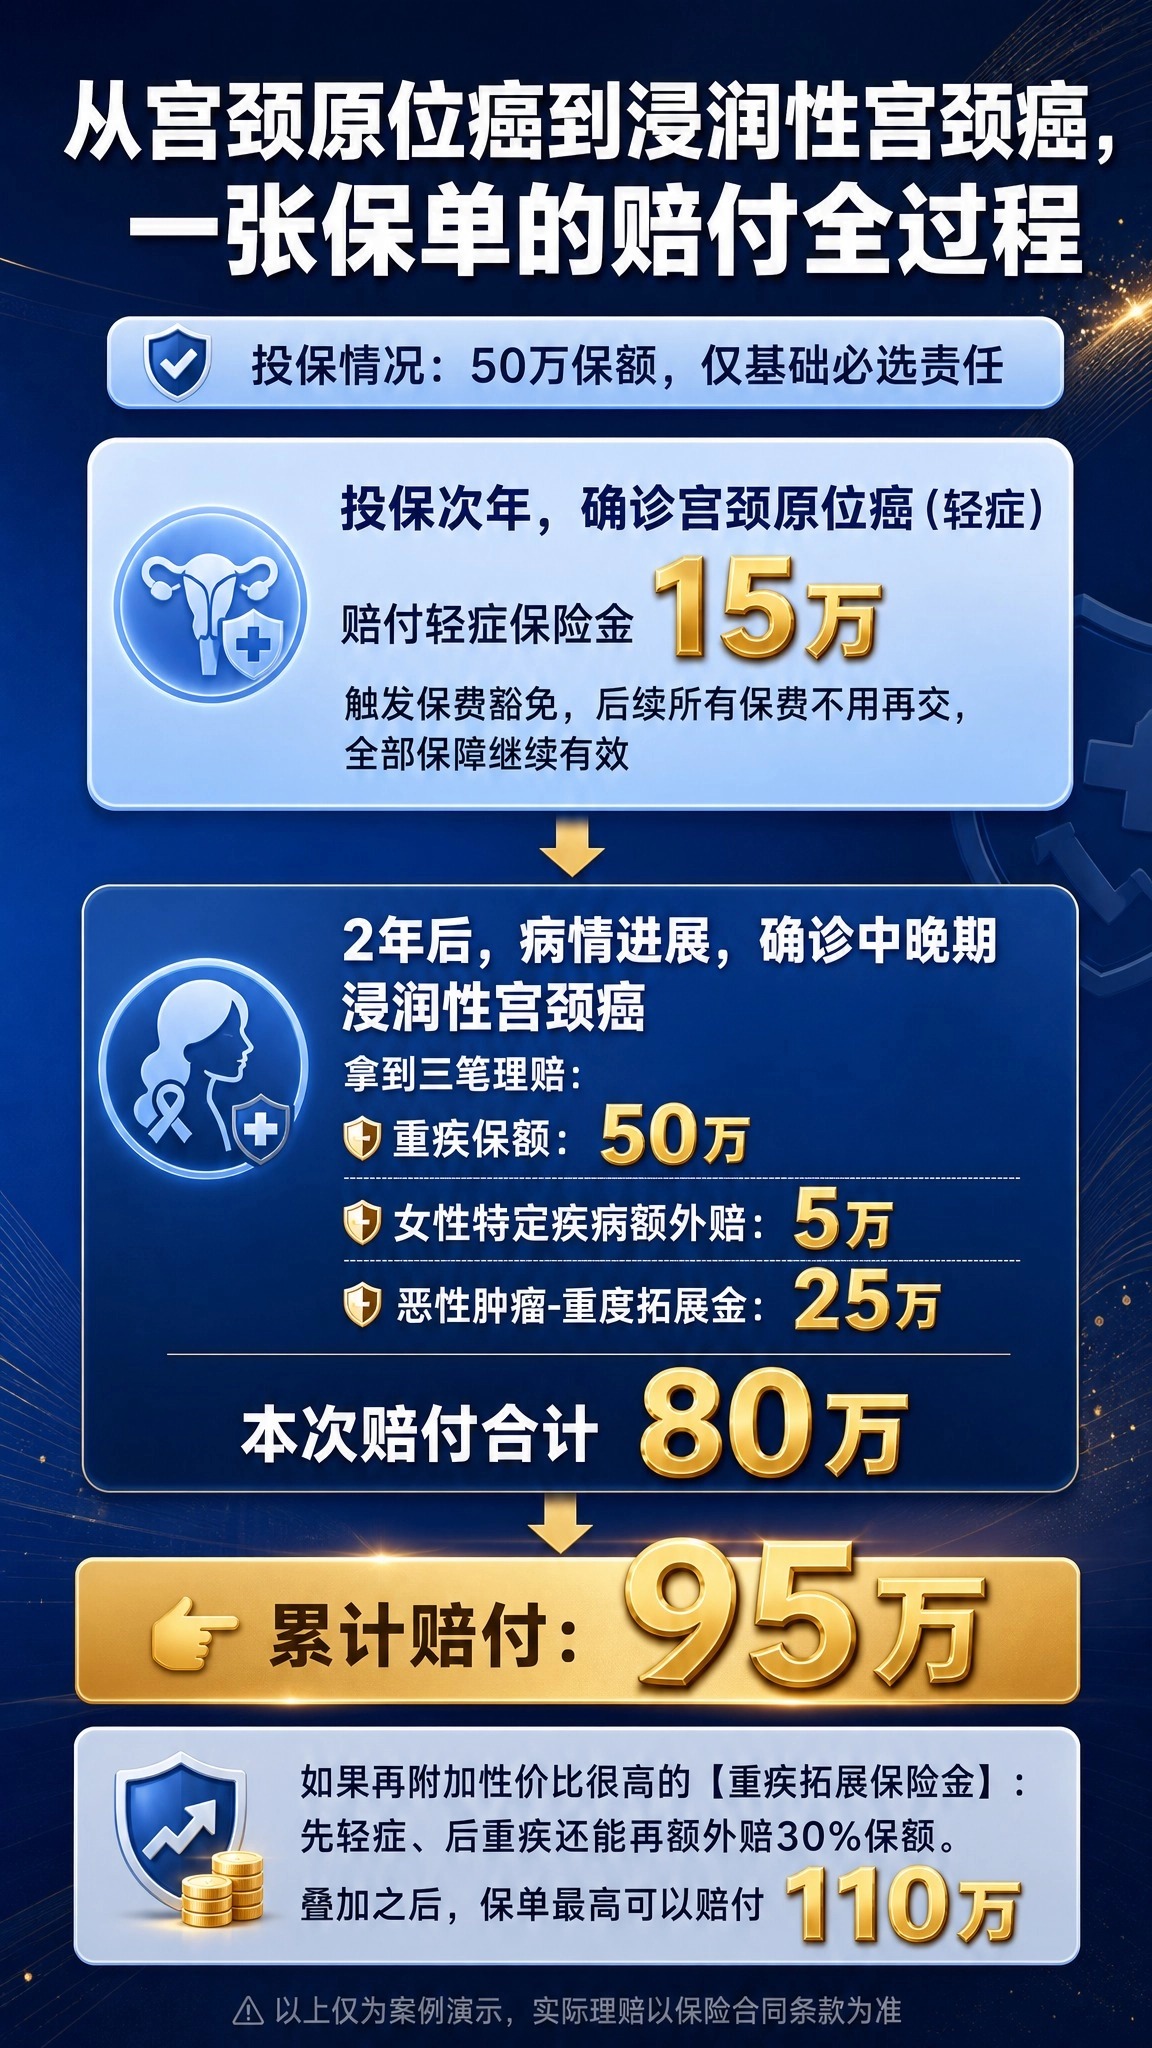
从轻症癌前病变,再到恶性重疾,整个发展周期的经济损失,都有机会得到补偿。对于担心 “小毛病拖成大病”的女性而言,这是一份实实在在的安全感。
四、附加责任,按需选择
基础责任本身已经足够扎实。预算充裕的情况下,以下可选附加责任可以结合自身情况搭配,参考如下:
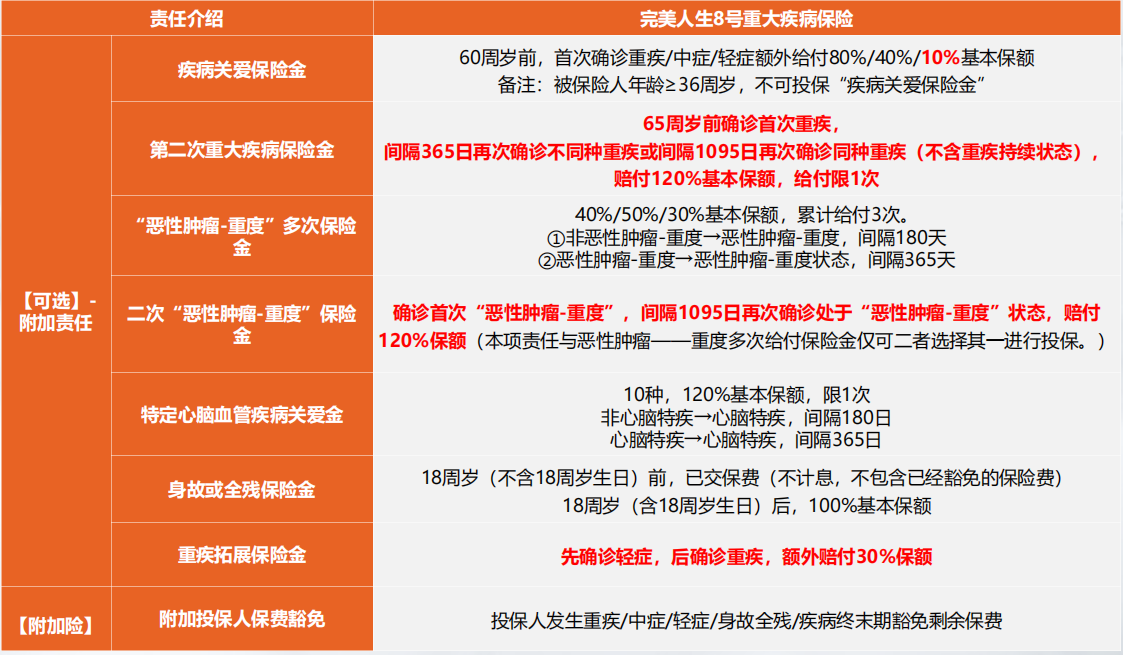
像肥胖人群或者有心脑血管家族史人群可以考虑附加特定心脑血管疾病关爱金。
有癌症家族史的人群可重点关注恶性肿瘤-重度多次给付及二次恶性肿瘤-重度等责任。
五、亚健康时代,给自己多一份希望
今年体检,小美还查出甲状腺结节、乳腺结节。医生告知,绝大多数结节都属于良性。可 “良性” 两个字,并不能消除拿到体检报告那一刻心里的忐忑。
相关统计显示,
国内女性甲状腺结节检出率约39%‑52%,
乳腺结节检出率约30%‑35%,
身边不少职场女性,体内都带有结节。
现代女性,一边要在职场打拼,一边要承担家庭琐事,还要消化各种各样的情绪压力,身体默默承受着生活带来的消耗。“不敢点开体检报告”,已经成为很多同龄女性共同的状态。
配置完保险之后,小美不再深夜上网搜索各类病症信息。
完美人生 8 号无法阻挡疾病的到来,但它可以做到:如果风险不幸降临,不必在治病养家二者之间艰难取舍。保单上 50 万、95 万、110 万这些数字,代表的不只是理赔金额,更是人生低谷时期,稳稳托住生活的力量。
衷心希望每一个人永远都用不到这份保障,但我们值得提前备好这份属于自己的希望。
风险提示:所有理赔条件、保险利益,请以正式保险合同条款为准,投保前请仔细阅读健康告知。
 重疾险
攻略看花眼?立刻预约专属顾问
1V1定制方案,让您少花钱,不踩坑

现在预约,立享保险方案
立即预约
本人已阅读并同意《用户投保敏感个人信息授权书》
* 您的信息仅供预约咨询所用,不会泄露至任何第三方或用于其他用途